不定项选择题
初级经济法基础
题号 #7298697
在计算甲公司2024年度企业所得税应纳税所得额时,准予税前扣除的公益性捐赠支出是( )万元。
参考答案
B
答案解析
本题考查公益性捐赠支出税前扣除标准。选项B当选,计算分析过程如下:
①企业通过公益性社会组织或者县级(含)以上人民政府及其组成部门和直属机构,用于目标脱贫地区的扶贫捐赠支出,准予在计算企业所得税应纳税所得额时据实扣除。所以通过市政府用于目标脱贫地区的扶贫捐赠支出30万元,准予在税前全额扣除。
②直接向丁小学捐赠5万元,属于直接捐赠,不得在税前扣除。
③2024年度公益性捐赠支出税前扣除限额=350×12%=42(万元)。由于在与扣除限额进行比较时仅考虑一般公益性捐赠支出,且此处一般公益性捐赠支出为20万元,因此,通过市科技局向科学事业捐赠的20万元可以全额据实扣除。
④准予在税前扣除的公益性捐赠支出=20+30=50(万元)。
①企业通过公益性社会组织或者县级(含)以上人民政府及其组成部门和直属机构,用于目标脱贫地区的扶贫捐赠支出,准予在计算企业所得税应纳税所得额时据实扣除。所以通过市政府用于目标脱贫地区的扶贫捐赠支出30万元,准予在税前全额扣除。
②直接向丁小学捐赠5万元,属于直接捐赠,不得在税前扣除。
③2024年度公益性捐赠支出税前扣除限额=350×12%=42(万元)。由于在与扣除限额进行比较时仅考虑一般公益性捐赠支出,且此处一般公益性捐赠支出为20万元,因此,通过市科技局向科学事业捐赠的20万元可以全额据实扣除。
④准予在税前扣除的公益性捐赠支出=20+30=50(万元)。
你可能感兴趣的试题
A.缴纳的增值税130万元
B.发生的合理的会议费支出6万元
C.预缴的企业所得税71.75万元
D.向投资者支付的股息、红利32万元
A.350-12.81-50+5=292.19(万元)
B.350-12.81-50-18+5=274.19(万元)
C.350-12.81-50-18+5-32=242.19(万元)
D.350-8.1-18+(20+50+5-350×12%)-130-71.75=155.15(万元)
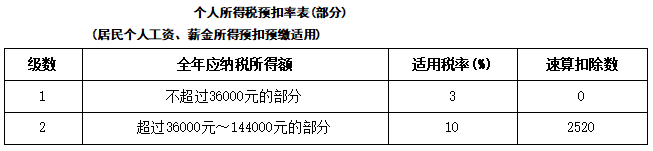
A.18200×3%=546(元)
B.(18200-5000)×3%=396(元)
C.(18200-5000-2602-2000)×3%=257.94(元)
D.(18200-5000-2602-2000-3000)×3%=167.94(元)