单选题
期货基础知识
题号 #7358529
4月1日,沪深300现货指数为3000点,市场年利率为5%,年指数股息率为1%,若交易成本总计为35点,则5月1日到期的沪深300股指期货。
参考答案
D
答案解析
【233网校独家解析,禁止转载】
无套利区间的上界:F(t,T)+TC=S(t)[1+(r-d)×(T-t)/365]+TC=3000×[1+(5%-1%)×1÷12]+35=3045点;
无套利区间的下界:F(t,T)-TC==S(t)[1+(r-d)×(T-t)/365]-TC=3000×[1+(5%-1%)*1÷12]-35=2975点;
因此,相应的无套利区间为(2975,3045);只有实际期指高于上界时,正向套利才能够获利;反之,当实际期指低于下界时,反向套利才能够获利。故本题选D。
【考查考点】第八章>>股指期货 >>第四节 股指期货投机与套利交易>>股指期货期现套利
无套利区间的上界:F(t,T)+TC=S(t)[1+(r-d)×(T-t)/365]+TC=3000×[1+(5%-1%)×1÷12]+35=3045点;
无套利区间的下界:F(t,T)-TC==S(t)[1+(r-d)×(T-t)/365]-TC=3000×[1+(5%-1%)*1÷12]-35=2975点;
因此,相应的无套利区间为(2975,3045);只有实际期指高于上界时,正向套利才能够获利;反之,当实际期指低于下界时,反向套利才能够获利。故本题选D。
【考查考点】第八章>>股指期货 >>第四节 股指期货投机与套利交易>>股指期货期现套利
你可能感兴趣的试题

A.1.3%
B.2.1%
C.3.4%
D.0.8%
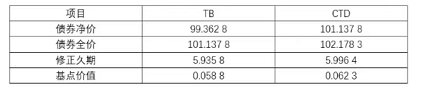
A.[101.1378÷100x10亿元x5.9358]÷[(101.6875x100万元÷100)x1.0282x5.9964]
B.[101.1378÷100x10亿元x5.9358]÷[(102.1783x100万元÷100)÷1.0282x5.9964]
C.[99.3628÷100x10亿元x5.9358]÷[(101.6875x100万元÷100)÷1.0282x5.9964]
D.[99.3628÷100x10亿元x5.9358]÷[(102.1783x100万元÷100):1.0282x5.9964]
A.大于48元/吨
B.大于48元/吨,小于62元/吨
C.大于62元/吨
D.小于48元/吨