单选题
建设工程经济
题号 #7366495
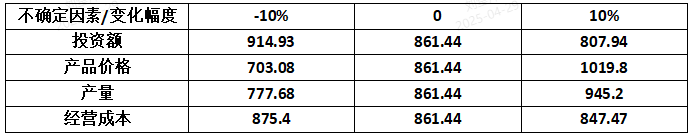
某方案采用财务净现值进行敏感性分析,得到的初始结果如下表,最敏感的因素为()。
参考答案
B
答案解析
SAF=(∆A/A)/(∆F/F)=评价指标的变化率/不确定因素的变化率
此题的关键是看懂表的含义,评价指标为财务净现值,不确定因素有4个,分别是投资额、产品价格、产量、经营成本。
例如当投资额变化10%或-10%时,财务净现值由861.44分别变为:807.94或914.93。
由于不确定因素的变化都是±10%,故只需看对应的财务净现值变化即可,变化越大说明对应的不确定因素越敏感。
财务净现值的变化分别为:
A选项,投资额变化±10%时:861.44-807.94=53.5,914.93-861.44=53.49
B选项,产品价格变化±10%时:1019.8-861.44=158.36,861.44-703.08=158.36
C选项,产量变化±10%时:945.2-861.44=83.76,861.44-777.68=83.76
D选项,经营成本变化±10%时:861.44-847.47=13.97,875.4-861.44=13.96
故产品价格是最敏感因素。
也可采用敏感度系数进行计算判断,只是计算更复杂,不建议使用,但通过下述列式帮助理解。
投资额对财务净现值的敏感度系数:[(807.94-861.44)÷861.44]÷10%=-0.621或[(914.93-861.44)÷861.44]÷-10%=-0.621
产品价格对财务净现值的敏感度系数:[(1019.8-861.44)÷861.44]÷10%=1.838或[(703.08-861.44)÷861.44]÷-10%=1.838
产量对财务净现值的敏感度系数:[(945.2-861.44)÷861.44]÷10%=0.972或[(777.68-861.44)÷861.44]÷-10%=0.972
经营成本对财务净现值的敏感度系数:[(847.47-861.44)÷861.44]÷10%=-0.162或[(875.4-861.44)÷861.44]÷-10%=-0.162
此题的关键是看懂表的含义,评价指标为财务净现值,不确定因素有4个,分别是投资额、产品价格、产量、经营成本。
例如当投资额变化10%或-10%时,财务净现值由861.44分别变为:807.94或914.93。
由于不确定因素的变化都是±10%,故只需看对应的财务净现值变化即可,变化越大说明对应的不确定因素越敏感。
财务净现值的变化分别为:
A选项,投资额变化±10%时:861.44-807.94=53.5,914.93-861.44=53.49
B选项,产品价格变化±10%时:1019.8-861.44=158.36,861.44-703.08=158.36
C选项,产量变化±10%时:945.2-861.44=83.76,861.44-777.68=83.76
D选项,经营成本变化±10%时:861.44-847.47=13.97,875.4-861.44=13.96
故产品价格是最敏感因素。
也可采用敏感度系数进行计算判断,只是计算更复杂,不建议使用,但通过下述列式帮助理解。
投资额对财务净现值的敏感度系数:[(807.94-861.44)÷861.44]÷10%=-0.621或[(914.93-861.44)÷861.44]÷-10%=-0.621
产品价格对财务净现值的敏感度系数:[(1019.8-861.44)÷861.44]÷10%=1.838或[(703.08-861.44)÷861.44]÷-10%=1.838
产量对财务净现值的敏感度系数:[(945.2-861.44)÷861.44]÷10%=0.972或[(777.68-861.44)÷861.44]÷-10%=0.972
经营成本对财务净现值的敏感度系数:[(847.47-861.44)÷861.44]÷10%=-0.162或[(875.4-861.44)÷861.44]÷-10%=-0.162
你可能感兴趣的试题
A.甲
B. 乙
C. 丙
D. 丁