单选题
期货基础知识
题号 #7367643
某债券组合含三只债券,投资额分别为200万元、300万元和500万元,其久期分别为3、4、5,则债券组合的久期为( )
参考答案
B
答案解析
债券组合的久期可以通过组合中债券久期的加权平均计算得到,权重等于组合中债券市值所占比重。因此该债券组合的久期为:(200×3+300×4+500×5)/(200+300+500)=4.3。
你可能感兴趣的试题
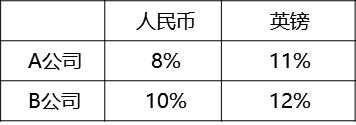
A.4%
B.3%
C.1%
D.2%
A.获得结算金10102美元
B.支付结算金10222美元
C.支付结算金10102美元
D.获得结算金10222美元
A.6024596
B.5919426
C.60245.96
D.59194.26