某技术方案,年设计生产能力为8万台,年固定成本为100万元,单位产品售价为50元,单位产品变动,成本为售价的55%,单位产品销售税金及附加为售价的5%,则达到盈亏平衡点时的生产能力利用率为( )。
参考答案
A
答案解析
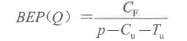
BEP=1000000/(50-50×55%-50×5%)=50000件;
盈亏平衡点时的生产能力利用率=50000/80000×100%=62.50%
你可能感兴趣的试题
A.方案甲
A.方案甲
B. 方案乙
B. 方案乙
C. 方案丙
C. 方案丙
D. 方案丁
D. 方案丁
A.不确定因素的临界点越低,该因素对技术方案的评价指标影响越小
B. 敏感性分析可以通过计算敏感度系数和临界点确定敏感因素
C. 敏感度系数大于零,表示评价指标与不确定因素反方向变化
D. 敏感度系数的绝对值越大,表明评价指标对于不确定因素越不敏感
A.FNPV<0
A.FNPV<0
B.FNPV<1
B.FNPV<1
C.FNPV≥1
C.FNPV≥1
D.FNPV≥0
D.FNPV≥0