单选题
期货投资分析
题号 #7369903
若中证500指数为8800点,指数年股息率为3%,无风险利率为6%,根据持有成本模型,则6个月后到期的该指数期货合约理论价格约为( )点。
参考答案
B
答案解析
根据公式,
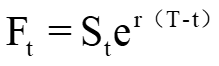
代入数据:
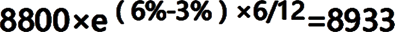
代入数据:
你可能感兴趣的试题
A.6.92
B.7.23
C.6.54
D.7.52
A.拥有定价的主动权和可选择权
B.增强企业参与国际市场的竞争能力
C.将货物价格波动风险转移给点价的一方
D.可以保证卖方获得合理销售利润
A.1.6
B.1.485
C.2.5
D.1.2