ATL公司是中国最早的集装箱专业生产厂商和外商投资企业之一,目前已发展成全球规模最大的集装箱制造商,集装箱产量连续9年保持世界第一,占全球市场份额的一半以上。
2017年,ATL公司按照“为现代化交通运输提供装备和服务”的战略定位,以“满足全球客户需求并为客户创造价值”为目标,深化“依托中国 优势的全球化营运体系”内涵,强化核心竞争力,实现了经营业绩的持续增长。
2022年,公司实现营业收入487.61亿元、归属于母公司股东的净利润 31.65亿元,分别较上年同期增长45.24%和12.22%。
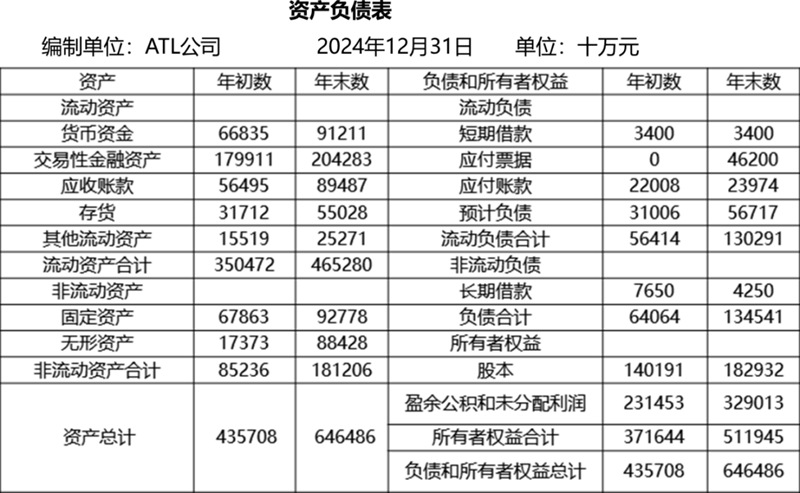
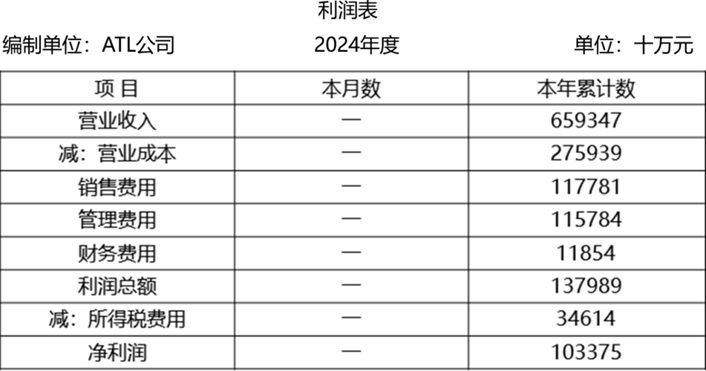
ATL公司致力于现代化交通运输装备制造和服务,目前主营业务包括集装箱、道路运输车辆、空港设备等产品的设计、制造、销售及服务。除此之外 ,ATL公司还经营少量房地产业务。2025年初,财务人员上交了2024年财务报表,具体数据见下表。
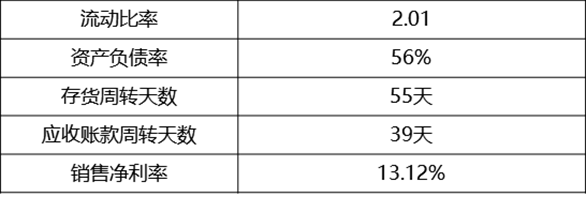
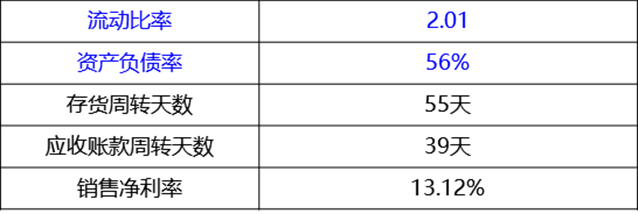
同行业标准财务比率
问题:
1.根据资产负债表,计算ATL公司2024年的流动比率和资产负债率。
2.根据资产负债表和利润表,计算ATL公司2024年的存货周转天数、 应收账款周转天数和销售净利率(一年按360天计算)。
3.根据上述计算结果和同行业标准财务比率,评价ATL公司2024年的偿债能力、营运能力和盈利能力。
参考答案
暂无
答案解析
1.
计算流动比率和资产负债率流动比率:
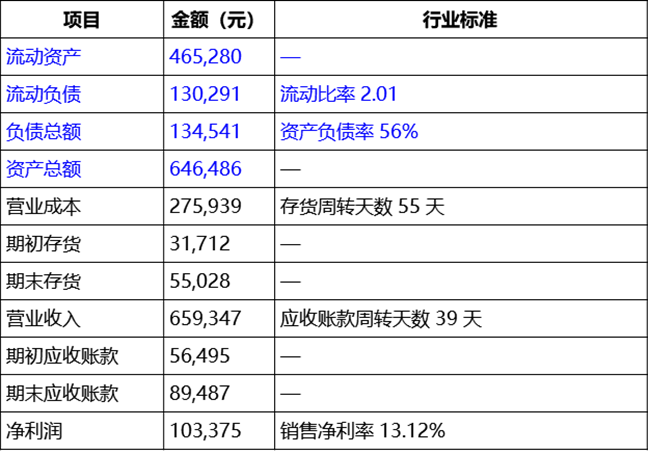
流动比率=流动资产÷流动负债= 465,280÷130,291≈3.57
分析:高于行业标准 2.01,短期偿债能力强,但资金利用率偏低。
资产负债率:资产负债率=负债总额÷资产总额×100% =134,541÷646,486×100%≈20.81%。
分析:远低于行业标准 56%,长期偿债压力小,但财务杠杆利用不足。
同行业标准财务比率
2.
计算存货周转天数、应收账款周转天数和销售净利率
(1)存货周转天数:
① 平均存货 =(期初存货+期末存货)÷2 =(31,712+55,028)÷2 = 43,370
② 存货周转率 =营业成本÷平均存货 =275,939÷43,370≈6.36次
③ 存货周转天数 =360÷存货周转率 =360÷6.36≈57天
④ 分析:略高于行业标准55天,需优化存货管理效率。
(2)应收账款周转天数:
① 平均应收账款
=(期初应收账款+期末应收账款)÷2 =(56,495+89,487)÷2 =72,991
② 应收账款周转率=营业收入÷平均应收账款 =659,347÷72,991≈9.03次
③ 应收账款周转天数
=360÷应收账款周转率 =360÷9.03≈40天
④ 分析:略高于行业标准39天,需加强账款回收效率。
(3)销售净利率:
销售净利率 =(净利润÷营业收入)× 100% =(103,375÷659,347)× 100%≈15.68%
分析:ATL 公司的销售净利率约为 15.68%,高于行业标准 13.12% 。这清晰地表明公司在盈利能力方面表现出色,每实现一元的营业收入,能够获取相对较多的净利润。
这可能得益于公司有效的成本控制措施,如优化采购流程降低原材料成本、提高生产效率降低生产成本等,同时在产品定价、销售渠道拓展等方面也具有一定的优势,使得公司在市场竞争中能够实现较高的盈利水平 。
3.
(1)偿债能力。
① 短期偿债能力。
流动比率反映了企业运用流动资产偿还流动负债的短期偿债能力,流动比率等2是比较合理的,如果该比率过低,就意味着企业的短期支付能力不足,可能难以如期偿还债务;如果该比率过高,表明企业资金没有得到充分利用,影响资金的使用效率。
ATL 公司2024年的流动比率为3.57,大于2,且比同行业标准财务比率(2.01)高,表明其短期偿债能力强。
② 长期偿债能力。
资产负债率反映了企业的长期偿债能力。 ATL公司的资产负债率为20.81%,低于行业的56%。
这说明公司的长期偿债能力较强,能够保持较低的负债水平与财务风险。
ATL公司可以适度举债,实现更为合理的资本结构,以实现公司经营规模的扩大。
(2)营运能力。
① 一般而言,存货周转率越高、周转天数越短,表明企 业的存货管理水平越高、效率越高。
ATL公司的存货周转天数为57天,比同行业标准的55天略长,表明公司有少量流动资产闲置,营运能力不是很强。
ATL公司应当加强存货管理,采取积极有效的措施提高存货的周转速度。
② 应收账款周转率越高、周转天数越短、表明企业在应收账款上占用的资金越少,企业应收账款管理质量越高,但是该比率过高,可能意味着企业的销售政策过严。
ATL公司的应收账款天数比同行业标准略长,为40天,说明公司的资金周转速度不是很快,即营运能力不是很强。
(3)盈利能力 。
ATL公司的销售净利率为15.68%,比同行业标准的13.12%高,说明公司的获利能力强,发展潜力大。
计算流动比率和资产负债率流动比率:
流动比率=流动资产÷流动负债= 465,280÷130,291≈3.57
分析:高于行业标准 2.01,短期偿债能力强,但资金利用率偏低。
资产负债率:资产负债率=负债总额÷资产总额×100% =134,541÷646,486×100%≈20.81%。
分析:远低于行业标准 56%,长期偿债压力小,但财务杠杆利用不足。
同行业标准财务比率
2.
计算存货周转天数、应收账款周转天数和销售净利率
(1)存货周转天数:
① 平均存货 =(期初存货+期末存货)÷2 =(31,712+55,028)÷2 = 43,370
② 存货周转率 =营业成本÷平均存货 =275,939÷43,370≈6.36次
③ 存货周转天数 =360÷存货周转率 =360÷6.36≈57天
④ 分析:略高于行业标准55天,需优化存货管理效率。
(2)应收账款周转天数:
① 平均应收账款
=(期初应收账款+期末应收账款)÷2 =(56,495+89,487)÷2 =72,991
② 应收账款周转率=营业收入÷平均应收账款 =659,347÷72,991≈9.03次
③ 应收账款周转天数
=360÷应收账款周转率 =360÷9.03≈40天
④ 分析:略高于行业标准39天,需加强账款回收效率。
(3)销售净利率:
销售净利率 =(净利润÷营业收入)× 100% =(103,375÷659,347)× 100%≈15.68%
分析:ATL 公司的销售净利率约为 15.68%,高于行业标准 13.12% 。这清晰地表明公司在盈利能力方面表现出色,每实现一元的营业收入,能够获取相对较多的净利润。
这可能得益于公司有效的成本控制措施,如优化采购流程降低原材料成本、提高生产效率降低生产成本等,同时在产品定价、销售渠道拓展等方面也具有一定的优势,使得公司在市场竞争中能够实现较高的盈利水平 。
3.
(1)偿债能力。
① 短期偿债能力。
流动比率反映了企业运用流动资产偿还流动负债的短期偿债能力,流动比率等2是比较合理的,如果该比率过低,就意味着企业的短期支付能力不足,可能难以如期偿还债务;如果该比率过高,表明企业资金没有得到充分利用,影响资金的使用效率。
ATL 公司2024年的流动比率为3.57,大于2,且比同行业标准财务比率(2.01)高,表明其短期偿债能力强。
② 长期偿债能力。
资产负债率反映了企业的长期偿债能力。 ATL公司的资产负债率为20.81%,低于行业的56%。
这说明公司的长期偿债能力较强,能够保持较低的负债水平与财务风险。
ATL公司可以适度举债,实现更为合理的资本结构,以实现公司经营规模的扩大。
(2)营运能力。
① 一般而言,存货周转率越高、周转天数越短,表明企 业的存货管理水平越高、效率越高。
ATL公司的存货周转天数为57天,比同行业标准的55天略长,表明公司有少量流动资产闲置,营运能力不是很强。
ATL公司应当加强存货管理,采取积极有效的措施提高存货的周转速度。
② 应收账款周转率越高、周转天数越短、表明企业在应收账款上占用的资金越少,企业应收账款管理质量越高,但是该比率过高,可能意味着企业的销售政策过严。
ATL公司的应收账款天数比同行业标准略长,为40天,说明公司的资金周转速度不是很快,即营运能力不是很强。
(3)盈利能力 。
ATL公司的销售净利率为15.68%,比同行业标准的13.12%高,说明公司的获利能力强,发展潜力大。