单选题
中级风险管理
题号 #7389747
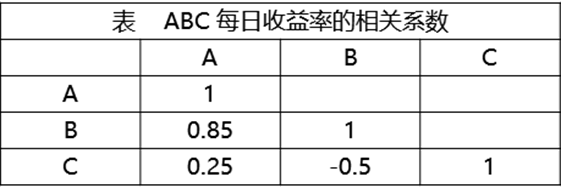
下表为A、B、C三种交易类金融产品每日收益率的相关系数。假设三种产品标准差相同,则下列投资组合中风险最低的是( )。
参考答案
B
答案解析
如果资产组合中各资产存在相关性,则风险分散的效果会随着各资产间的相关系数有所不同。假设其他条件不变,当各资产间的相关系数为正时,风险分散效果较差;当相关系数为【负】时,风险分散效果较【好】。由表可知只有B和C组合的相关系数为-0.5,所以风险最低。
你可能感兴趣的试题
A.凸性越大,债券曲线弯曲程度越小
B.修正久期一致情况下,债券的凸性越小越好
C.凸性是债券价格对债券收益率的二阶导数
D.在债券收益率下降时,凸性引起的修正为负
A.银行尽责、垫资兑付
B.卖者尽责、买者自负
C.尽职尽责、风险补偿
D.买者尽责、卖者自负