简答题
建筑工程
题号 #7410489
【背景资料】
某工程,依据《建设工程施工合同(示范文本)》建设单位与施工单位签订了施工合同,合同工期8个月,签约合同价2560万元,其中暂列金额200万元(不含规费和税金)。施工合同有关工程款的约定如下:
(1)开工前,建设单位按签约合同价(扣除暂列金额)的10%向施工单位支付预付款。已完工程预算投资达到签约合同价40%的次月起,预付款开始分4个月平均扣回。
(2)措施费按分部分项工程费的25%计取。
(3)管理费率为10%(以人材机费之和为基数),利润率为7%(以人材机费、管理费之和为基数),规费综合费率为8%(以分部分项工程费、措施项目费、其他项目费之和为基数),增值税率为9%(费用计算时均不考虑进项税额抵扣)。
(4)工程款按月结算,并按施工单位当月工程款的3%扣留质量保证金。
(5)分项工程累计实际完成工程量超出计划完成工程量的15%时,超出部分的综合单价应予以调整,调整系数为0.9。
经项目监理机构核实的工程费用情况如表6-1所示
工程实施过程中发生如下事件:
事件1:A分项工程清单计划工程量350m³,施工单位投标时所报综合单价为2400元/m³。工程施工进行到第6个月时,因设计变更使实际工程量增加130m³。
【问题】
1.该工程预付款为多少万元?每月应扣预付款多少万元?应从开工后第几个月起扣预付款?
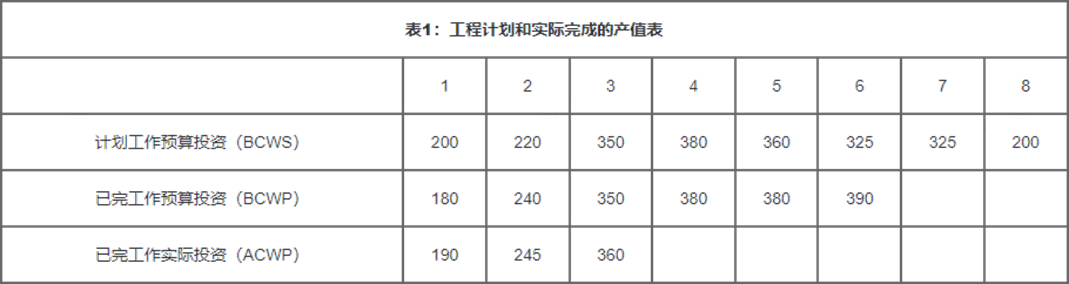
2.依据表1,用赢得值法计算第3个月底时的工程费用绩效指数和进度绩效指数,并据此判断工程实际费用和实际进度偏差情况。
3.事件1中,A分项工程综合单价是否应调整?说明理由。A分项工程费和相应的工程款分别为多少万元?
参考答案
暂无
答案解析
1.(1)工程预付款:(2560-200×1.08×1.09)×10% =232.46万元
(2)每月应扣预付款=232.46/4=58.12(万元)
(3)开始扣预付款的累计产值:2560×40%=1024.00万元
前四个月累计产值:180+240+350+380=1150.00万元
1150.00>1024.00,故应该从第5个月开始扣除预付款。
2.(1)前三个月底计划工作预算投资(BCWS)=200+220+350=770.00万元;
前三个月底已完工作预算投资(BCWP)=180+240+350=770.00万元;
前三个月底已完工作实际投资(ACWP)=190+245+360=795.00万元;
(2)第3个月底工程费用绩效指数=已完工作预算投资(BCWP)/已完工作实际投资(ACWP)=770/795=0.97,
结论一:前三个月底的工程费用绩效指数为0.97<1,说明前三个月投资超支,实际投资高于预算投资。
(3)第3个月底工程进度绩效指数=已完工作预算投资(BCWP)/计划工作预算投资(BCWS)=770/770=1.00
结论二:前三个月底的进度绩效指数为1,说明前三个月进度正常,无偏差。
3.(1)增加工程量/计划工程量=130/350=0.37=37%>15%,故A分项综合单价应调整综合单价。
应调整为:2400×0.9=2160.00员/m³。(合同约定每个分项工程累计实际完成超出计划工程量15%时,超出部分综合单价调整系数0.9)
(2)A分项工程费={350×1.15×2400+[(350+130)-350×1.15]×2160}/10000
=(966000+167400)/10000=96.6+16.74=113.34万元;
(3)相应的工程款=113.34×(1+25%)×(1+8%)×(1+9%)=166.78万元;
(2)每月应扣预付款=232.46/4=58.12(万元)
(3)开始扣预付款的累计产值:2560×40%=1024.00万元
前四个月累计产值:180+240+350+380=1150.00万元
1150.00>1024.00,故应该从第5个月开始扣除预付款。
2.(1)前三个月底计划工作预算投资(BCWS)=200+220+350=770.00万元;
前三个月底已完工作预算投资(BCWP)=180+240+350=770.00万元;
前三个月底已完工作实际投资(ACWP)=190+245+360=795.00万元;
(2)第3个月底工程费用绩效指数=已完工作预算投资(BCWP)/已完工作实际投资(ACWP)=770/795=0.97,
结论一:前三个月底的工程费用绩效指数为0.97<1,说明前三个月投资超支,实际投资高于预算投资。
(3)第3个月底工程进度绩效指数=已完工作预算投资(BCWP)/计划工作预算投资(BCWS)=770/770=1.00
结论二:前三个月底的进度绩效指数为1,说明前三个月进度正常,无偏差。
3.(1)增加工程量/计划工程量=130/350=0.37=37%>15%,故A分项综合单价应调整综合单价。
应调整为:2400×0.9=2160.00员/m³。(合同约定每个分项工程累计实际完成超出计划工程量15%时,超出部分综合单价调整系数0.9)
(2)A分项工程费={350×1.15×2400+[(350+130)-350×1.15]×2160}/10000
=(966000+167400)/10000=96.6+16.74=113.34万元;
(3)相应的工程款=113.34×(1+25%)×(1+8%)×(1+9%)=166.78万元;