单选题
公司信贷
题号 #7439720
某公司欠银行贷款本金1000万元,利息120万元,经协商双方同意以该公司事先抵押给银行的闲置的机器设备1200万元(评估价)抵偿贷款本息。120万元为应收利息收回,其差额80万元( )。
参考答案
B
答案解析
商业银行在取得抵债资产时,要同时冲减贷款本金与应收利息。抵债资产的计价价值与贷款本金和应收利息之和的差额,按以下规定处理:
①抵债资产的计价价值低于贷款本金时,其差额作为呆账,经有权审批部门批准核销后连同表内利息一并冲减呆账准备金。
②抵债资产的计价价值等于贷款本金时,作为贷款本金收回处理;其表内应收利息经有权审批部门批准核销后冲减呆账准备金。
③抵债资产的计价价值高于贷款本金但低于贷款本金与应收利息之和时,其相当于贷款本金的数额作为贷款本金收回处理;超过贷款本金的部分作为应收利息收回处理,不足应收利息部分经有权审批部门批准后冲减呆账准备金。
④抵债资产的计价价值等于贷款本金与应收利息之和时,作为收回贷款本金与应收利息处理。
③抵债资产的计价价值高于贷款本金与应收利息之和时,其差额列入保证金科目设专户管理,待抵债资产变现后一并处理。
①抵债资产的计价价值低于贷款本金时,其差额作为呆账,经有权审批部门批准核销后连同表内利息一并冲减呆账准备金。
②抵债资产的计价价值等于贷款本金时,作为贷款本金收回处理;其表内应收利息经有权审批部门批准核销后冲减呆账准备金。
③抵债资产的计价价值高于贷款本金但低于贷款本金与应收利息之和时,其相当于贷款本金的数额作为贷款本金收回处理;超过贷款本金的部分作为应收利息收回处理,不足应收利息部分经有权审批部门批准后冲减呆账准备金。
④抵债资产的计价价值等于贷款本金与应收利息之和时,作为收回贷款本金与应收利息处理。
③抵债资产的计价价值高于贷款本金与应收利息之和时,其差额列入保证金科目设专户管理,待抵债资产变现后一并处理。
你可能感兴趣的试题
A.公司经营高管层可以自主决定并获得股利分配
B.有限责任公司依法分配股利时,股东按其出资份额比例参与分配
C.优先责任公司的利润依法属于股东,对于依法可分配部分,股东可以决定是否进行分配
D.税后利润的分配应按顺序弥补以前年度亏损,提取法定公积金,任意公积金,再向投资者分配利润
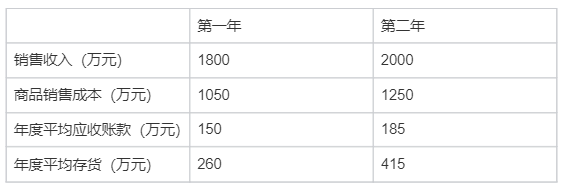
A.54.0天,121.2天
B.33.8天,75.7天
C.33.8天,121.2天
D.54.0天,75.7天