简答题 案例分析
题号 #7443571

【背景资料】 
某国有资金投资新建工程,建设单位委托某招标代理机构组织招标,编制招标控制价为7900万元(暂列金额500万元),通过资格预审后,有A、B、C、D、E、F、G(H、I共同组成联合体G投标)共七家参与投标,投标保证金75万元。
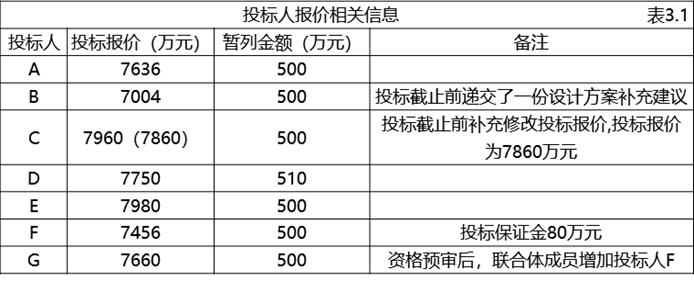
 
招标项目采用综合评分法,其中商务标总分60分。投标基准价等于各有效投标总报价的算术平均值的96%。当投标总价每高于评标基准价1个百分点时扣1分,每低于评标基准价1个百分点时扣1分,高于或低于不足1个百分点时按1个百分点计入。
通过招标确定承包单位后,发承包双方签订了施工承包合同。合同中有关工程计价的部分条款约定:管理费按人材机费之和的15%计取,利润按人材机费和管理费之和的6%计取,措施费按分部分项工程费25%计取,规费和增值税按分部分项工程费和措施费之和的13%计取。
事件1:某分项工程招标工程量为38㎡ ,实际工程量62㎡ ,分项投标综合单价550元/㎡,工程量增加超过15%以上时,管理费费率调整为原有的70%,利润调整为原有的60%;因增加工程量产生费用9500元。
事件2:施工过程中某种暂估价材料实际采购价446.35元/m(含可抵扣进项税13%),该材料的暂估单价为360元/m,监理工程师确认该材料使用数量为9000m。
【问题】
1.指出投标人A~G投标人无效的投标报价,并说明理由。
2.计算有效投标的商务标得分。
3.计算事件1超过15%部分调整后综合单价,并计算其工程价款增加额。
4.计算事件2索赔费用,并说明若该材料属于招标采购项目,应如何确定实际采购价。
(注:费用计算万元结果保留三位小数,元结果保留两位小数)

进入在线模考

参考答案

暂无

答案解析

问题1:
(1)评标委员会应否决D投标人的投标,理由:暂列金额应按照招标人提供的其他项目清单中列出的金额填写,不得变动。
(2)评标委员会应否决E投标人的投标,理由:投标报价不得超过招标控制价。
(3)评标委员会应否决F、G投标人的投标,理由:联合体各方在同一招标项目中以自己名义单独投标或者参加其他联合体投标的,相关投标均无效。
问题2:
评标基准价=(7636+7004+7860)÷3×96%=7200(万元)
投标人A报价得分:(7636-7200)÷7200×100%=6.06%,60-7=53分
投标人B报价得分:(7004-7200)÷7200×100%=-2.72%,60-3=57分
投标人C报价得分:(7860-7200)÷7200×100%=9.17%,60-10=50分
问题3:
(62-38)÷38=63.15%≥15%,故综合单价需要调整
人材机费用=550÷(1.15×1.06)=451.19(元)
管理费=451.19×15%×70%=47.37(元)
利润=451.19×1.15×6%×60%=18.68(元)
新综合单价=451.19+47.37+18.68=517.24(元/㎡)
分项工程费用增加额=38×15%×550+(62-38×1.15)×517.24=12600.49(元)
工程价款增加额=(12600.49×(1+25%)+9500)×(1+13%)=28533.19(元)【推荐答案】
工程价款增加额=(12600.49+9500)×(1+25%)×(1+13%)=31216.94(元)
问题4:
不含税材料采购价=446.35÷(1+13%)=395(元/m)
材料的调整价差=395-360=35(元/m)
合同价款增加额=9000×35×1.15×1.06×1.25×1.13=542378.81(元)
属于依法必须招标的项目,发包人在招标工程量清单中给定暂估价的材料和工程设备属于依法必须招标的,由发承包双方以招标的方式选择供应商,依法确定中标价格后,以此为依据取代暂估价,调整合同价款。
你可能感兴趣的试题

1 【背景资料】
某建设工程业主通过工程量清单招标确定了施工总承包单位A中标,并与A签订了施工总承包合同。合同约定:施工工期210天,管理费为人材机费之和的12%,利润为人材机费和管理费之和的5%,规费为人工费的18%,前述各项费用均不含增值税,增值税税率为9%。
工程实施过程中发生如下事件:  
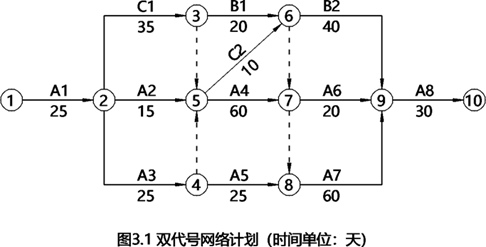
事件1:施工总承包合同签订后,总承包单位A将该工程招标工程量清单中给定暂估价的两项专业工程,经招标分别发包给了具有相应专业工程承包资质的分包单位B和C。分包合同约定:有关合同索赔事项均需在索赔事件发生后28天内提出;由B完成B1和B2工作,由C完成C1和C2工作。分包工程招标后,总承包单位A要求业主支付组织专业工程发包过程发生的招标相关费用8万元。经总承包单位A与分包单位B、C协商确认的双代号网络进度计划,如图3.1所示。
 
事件2:工程开工前,业主改变了地下空间工程的使用功能,进行了相应的设计变更。该设计变更对工作A1的影响有:
①增加施工降水深度,增加降水措施费15万元(其中人工费占比35%);
②结构工程增加混凝土材料费16万元、减少人工费7万元、减少打桩设备机械台班25个(台班单价1200元)、减少钢材材料费13万元;
③增加土方开挖分项工程费22万元(其中人工费9万元);
④增加工作时间30天。
  事件3:分包单位C施工中出现质量问题,整改和返工造成工作C2实际作业时间为25天。为此,分包单位B依据施工总承包合同向C提出索赔工期15天,同时,索赔B1、B2施工所共用的一台自有施工机械(台班单价2000元)的台班费:15台班×2000元/台班=3万元。
  事件4:在完工结算时,得知总承包单位A就设计变更影响到工作A1,向业主索赔工期和费用后,分包单位C也以此设计变更导致其无法按原计划时间开始施工为由,向业主提出窝工费用和工期索赔。
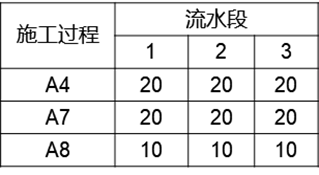
  事件5:考虑到上述事件对总工期的影响,业主要求实际总工期不得超过原合同工期,并承诺每提前1天工期奖励2万元。总承包单位A采取施工措施,将工作A4、A7、A8的顺序施工方式,改变为分段流水作业,确定的流水节拍见表3.1
 
【问题】
1.针对事件1,若暂估价专业工程属于依法必须招标的项目,依据《建设工程工程量清单计价规范》(GB50500 2013),总承包单位A单独作为招标人组织招标需要满足什么条件?哪些环节需要报批?产生的招标费用应由谁承担?
2.根据事件2,分别列式计算工作A1的分部分项工程费、规费和工程造价增加多少万元。
3.针对事件3,说明分包单位B的正确做法。
4.指出事件4中分包单位C做法的不妥之处,并说明正确做法。
5.事件5中,仅按表3.1给定数据组织工作A4、A7、A8流水施工的工期为多少天?在网络计划中受工作逻辑关系约束,组织工作A4、A7、A8流水施工的工期为多少天?说明理由。该工程实际总工期为多少天?总承包单位A可以获得多少万元的总工期提前奖励?
(注:计算过程和结果以万元为单位的保留三位小数)
2 某政府投资的公共服务类新基建工程项目通过工程量清单招标确定中标人,发承包双方签订了施工合同。工期为17个月,按冬季停工前后划分为第一、第二两个施工年度。
1.合同约定的工程内容及计价数据如下:
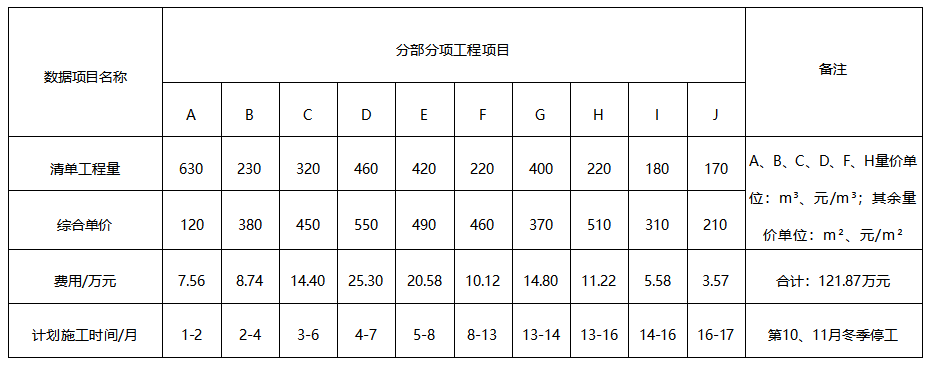
(1)分部分项工程项目10项,量价数据、计划施工时间如表6-7所示。管理费为分部分项工程人工费、材料费、施工机具使用费之和的12%。利润为分部分项工程人工费、材料费、施工机具使用费和管理费之和的7%。
表6-8分部分项工程量价数据及计划施工时间表

(2)措施项目7项,总费用12万元。其中:安全生产措施费4.8万元(第一年度3万元、第二年度1.8万元);其余措施项目费7.2万元(第一年度5万元、第二年度2.2万元)。施工期间,安全生产措施费(为不含安全生产措施费的税前工程造价的3%)随计取基数变化予以调整;其余措施项目费不予调整。
(3)其他项目2项,其中:暂列金额10万元;分部分项工程G主材G₁采购量410m²,暂估价105元/m²。
(4)增值税税率9%。
2.工程款结算与支付条款合同约定如下:
(1)第一年度开工前和第二年度复工前1周内,支付当年分部分项工程签约合同价的25%作为工程预付款,并分别从第一年度第3、4、5次和第二年度第2、3、4次支付的分部分项工程进度款中平均抵扣。
(2)在支付工程预付款的同时,支付当年安全生产措施费签约合同价的70%作为安全生产措施费预付款。
(3)分部分项工程项目、其他项目工程款在每个项目按年度计划工程量完成的当月经质量验收和计量确认后支付。假设分部分项工程项目在计划和实际施工时间内每月完成工程量相等。
(4)除安全生产措施费预付款之外,其余措施项目工程款按签约合同价分别于第一年度和第二年度前3次支付分部分项工程进度款的同时平均支付。
(5)发包人按每次承包人应得工程款的80%支付。
(6)第一年度冬季停工后2周内进行年度结算(过程结算),结算款支付至承包人应得工程款的95%。
(7)全部工程完成并通过质量验收后4周内进行竣工结算,在承包人提供工程质量保函(额度为竣工结算总造价的3%)后,支付竣工结算款。
3.施工期间发生了经发承包双方确认的如下事件:
(1)第6月发生零星工作计日工人材机费用1.6万元。
(2)分部分项工程C实际工程量比清单工程量增加40m³,仍按原计划施工时间完成。
(3)分部分项工程E招标清单描述与合同图纸及规范要求不符,由于未能在招标时及时发现和处理,导致该项目实际工程量比清单工程量增加80m²,人材机费用增加30元/m²。
(4)分部分项工程G主材G₁实际采购进场价格为126元/m²,另外因实际材质和规格与招标清单的参数描述差异导致该材料损耗率由2.5%提升为3.5%。
其他工程内容和价款及其支付均与合同约定一致。
由于事件(3)、(4)导致发承包双方对分部分项工程E、G施工完成后的合同价格调整争议较大。本着不影响工程正常进行的原则,双方商定暂按原合同约定执行,待采取争议评审方式解决。
4.争议评审意见
竣工前2个月(计划施工时间的第15月),接受发承包双方委托的某工程争议评审机构对分部分项工程E、G的合同价格调整给出如下评审意见:
(1)分部分项工程E应根据增加的人材机费用调整综合单价(计取管理费和利润),增加的工程量超过清单工程量15%的部分,综合单价调整系数为0.85。
(2)分部分项工程G应根据主材G₁实际采购进场价格及损耗率变化调整综合单价(不计取管理费和利润)。
发承包双方确认接受争议评审意见,并约定于下个月对合同价格进行调整,支付增加的工程款。
问题:
1.第一年度、第二年度的计划分部分项工程费为多少元?签约合同总价为多少元?
2.第一年度开工前发包人应支付工程预付款和安全生产措施费预付款分别为多少元?
3.第一年度第6月承包人已完工程项目工程款为多少元?发包人应支付工程进度款为多少元?
4.第一年度累计已完成的施工过程结算款、累计已支付的工程进度款分别为多少元?
5.根据争议评审意见,计算因分部分项工程E、G变化引起的合同增加额。
6.第二年度已完工程合同价款为多少元?该工程竣工结算总造价和竣工结算款分别为多少元?
3 拟建某工业性生产项目,建设期为2年,运营期为6年。基础数据如下:
1.建设投资为2120万元,其中:预计形成固定资产2000万元,无形资产120万元。固定资产使用年限为8年,残值率为5%,按平均年限法计算折旧。在运营期末回收固定资产余值。无形资产在运营期内均匀摊入成本。
2.本项目固定资产投资资金来源为贷款和自有资金,自有资金520万元在建设期内均衡投入,建设期贷款发生在建设期第2年,贷款本金为1600万元,贷款年利率10%,按年计息,还款方式为在运营期内等额还本付息(等额本息法),还款年利率按10%计。
3.流动资金800万元,在项目计算期末回收。资金来源详见项目资金投入表。流动资金贷款年利率为3%,还款方式为运营期内每年末只还当年利息,项目期末偿还本金。
4.项目投产即达产,设计生产能力为100万件,预计产品不含税销售价为30元/件,增值税税率13%,增值税附加税率为6%,企业所得税税率为15%。年经营成本为1700万元(不含可抵扣的进项税),可抵扣的进项税为210万元。
5.经营成本的2%、折旧费、摊销费、利息计入固定成本,经营成本的98%计入可变成本。
6.行业的投资收益率为20%,行业净利润率为25%。

问题:
1.列示计算该项目计算期内各年的应付利息和应还本金。
2.填写项目的总成本费用(不含可抵扣的进项税额)估算表1-2,并计算项目的年平均固定成本及单位可变成本。

3.计算项目的盈亏平衡产量和盈亏平衡单价,对项目进行盈亏平衡分析。(单位可变产品可抵扣的进项税额为2.1元/件)
4.站在利润与利润分配表角度,计算项目运营期第1年的总投资收益率、项目资本金净利润率。
(计算结果保留两位小数)
找试题 · 找答案 · 找资料 在线模考