多选题
中级金融专业
题号 #7520784
关于远期与期货的定价,说法正确的有( )。
参考答案
B,D
答案解析
远期合约价值是指买卖双方在交易远期合约时买方应向卖方支付的现金,即产品本身的价值。远期价格与远期合约价值是两个不同的概念。远期价格与标的资产的现货价格息息相关,而远期合约价值则是由远期交割价格与远期理论价格的价差决定的。选项A错误。
合约签署时,交易双方会选择以当时现货价格为基础的远期理论价格为交割价格,此时合约价值为零。随着时间的流逝,标的资产价格变化会带来远期价格的变化,但原有的交割价格则不可能改变,导致已有的远期合约价值不再为零,故在合约有效期内,远期合约价值可以是正的,也可以是负的。选项B正确。
当标的资产价格与利率正相关时,期货价格高于远期价格。当标的资产与利率负相关时,远期价格就会高于期货价格。选项C错误。
在无套利机会的情况下,远期理论价格等于远期实际价格。为此,在对远期定价的过程中,无套利分析法是最为主要的分析方法。选项D正确。
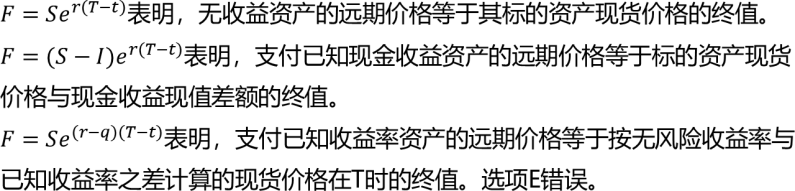
合约签署时,交易双方会选择以当时现货价格为基础的远期理论价格为交割价格,此时合约价值为零。随着时间的流逝,标的资产价格变化会带来远期价格的变化,但原有的交割价格则不可能改变,导致已有的远期合约价值不再为零,故在合约有效期内,远期合约价值可以是正的,也可以是负的。选项B正确。
当标的资产价格与利率正相关时,期货价格高于远期价格。当标的资产与利率负相关时,远期价格就会高于期货价格。选项C错误。
在无套利机会的情况下,远期理论价格等于远期实际价格。为此,在对远期定价的过程中,无套利分析法是最为主要的分析方法。选项D正确。
你可能感兴趣的试题
A.没有交易费用和税收
B.所有资产均为责任有限的
C.市场参与者能够以相同的无风险利率借入和贷出资金
D.远期合约没有违约风险
E.允许现货卖空行为
A.期权交易双方的盈亏分布具有零和性
B.对于欧式看跌期权,如果标的资产市场价格高于执行价格,期权持有者即可行权
C.根据期权是否具有内在价值,期权可以分为实值期权、平价期权和虚值期权
D.实值期权具有内在价值,虚值期权无内在价值,平价期权的内在价值为零
E.期权价格的影响因素包括标的资产市场价格、期权的有效期、标的资产价格的波动率、无风险利率和红利支付等