单选题
期货投资分析
题号 #7534253
当前股价为15元,一年后股价为20元或10元,无风险利率为6%,计算剩余期限为1年的看跌期权的价格所用的风险中性概率为( )。
参考答案
A
答案解析
根据已知条件,可得:u=20/15=4/3;d=10/15=2/3。代入计算公式,可得: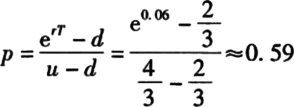
你可能感兴趣的试题
A.0.967849
B.0.867849
C.0.767849
D.0.667849
A.平稳时间序列任何两期之间的协方差值均不依赖于时间变动
B.平稳时间序列的方差不依赖于时间变动,但均值依赖于时间变动
C.非平稳时间序列对于金融经济研究没有参考价值
D.平稳时间序列的均值不依赖于时间变动,但方差依赖于时间变动