单选题
中级财政税收
题号 #7535604
甲居民企业2023~2027年年末弥补亏损前的所得情况如下:
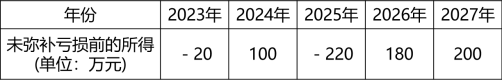
假设无其他纳税调整项目,甲居民企业2027年度企业所得税应纳税所得额为( )。
参考答案
B
答案解析
2023年亏损的20万元,可以以2024年的利润进行弥补;弥补后亏损金额变为0;
2025年亏损的220万元,以2026年的利润180万元进行弥补,弥补后尚有40万元亏损;
2026年尚未弥补的40万元亏损,可以用2027年的利润200万元进行弥补;
弥补以前年度亏损后2027年应纳税所得额=200-40=160万元。
你可能感兴趣的试题
A.销售货物,满足收入确认条件时确认收入
B.股息、红利等权益性投资收益,按照被投资方作出利润分配决定的日期确认收入的实现
C.租金收入按照合同约定的承租人应付租金的日期确认收入的实现
D.依法收取并纳入财政管理的行政事业性收费不征税
E.国债利息收入不征税