单选题
中级工商管理
题号 #7538686
某企业共生产4种瓶装水、1种茶饮料、3种碳酸饮料、2种奶茶。该企业决定推出一种乳品饮料。经测算,该企业生产这种乳品饮料的年固定成本为300万元,单位可变成本为1元。预期年销量为200万瓶,预期销售收益率(加成率)为20%。
根据成本加成定价法,该企业乳品饮料的价格应为()元/瓶。
参考答案
B
答案解析
成本加成定价法即在产品成本的基础上加上一定比例的加成后所制定出来的产品价格。其公式为:产品价格=单位成本×(1+加成率)
单位成本=单位可变成本+固定成本÷销售量,故代入数据可得,单位成本=1+300÷200=2.5,故产品价格=2.5×(1+20%)=3(元/瓶)
另一种算法:单位成本=(固定成本+单位可变成本×销售量)/销售量=(300+200×1)/200=2.5,故产品价格=2.5×(1+20%)=3(元/瓶)
故选B选项。
单位成本=单位可变成本+固定成本÷销售量,故代入数据可得,单位成本=1+300÷200=2.5,故产品价格=2.5×(1+20%)=3(元/瓶)
另一种算法:单位成本=(固定成本+单位可变成本×销售量)/销售量=(300+200×1)/200=2.5,故产品价格=2.5×(1+20%)=3(元/瓶)
故选B选项。
你可能感兴趣的试题
A.1610
B. 1850
C. 1760
D. 1550
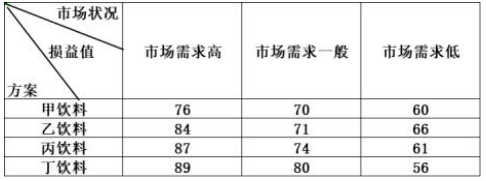
A.乙饮料
B. 丁饮料
C. 丙饮料
D. 甲饮料
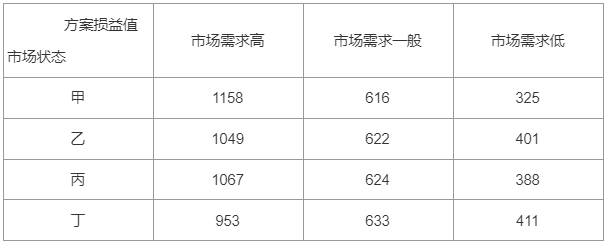
A.甲产品
B. 丙产品
C. 丁产品
D. 乙产品