简答题
案例分析
题号 #7546097
【背景资料】某新建项目的数据如下:
1.项目建设投资估算为1600万元(含可抵扣进项税112万元),建设期1年,运营期8年。建设投资(不含可抵扣进项税)全部形成固定资产,固定资产使用年限8年,残值率4%,按直线法折旧。
2.流动资金投产第一年投资200万元,来源为自有资金和贷款平均分配,运营期第1年年初投入,在项目的运营期末全部回收。
3.建设投资贷款1000万元,年利率为8%(按年计息),流动资金贷款利率为5%(按年计息)。建设投资贷款合同约定运营期第1年按照项目的最大偿还能力还款,运营期第2~4年将未偿还款项等额本息偿还。建设投资自有资金和贷款在建设期内均衡投入。
4.项目正常年份的设计产能为10万件,运营期第1年的产能为正常年份产能的80%。根据目前市场同类产品价格估算的产品不含税销售价格为65元/件。
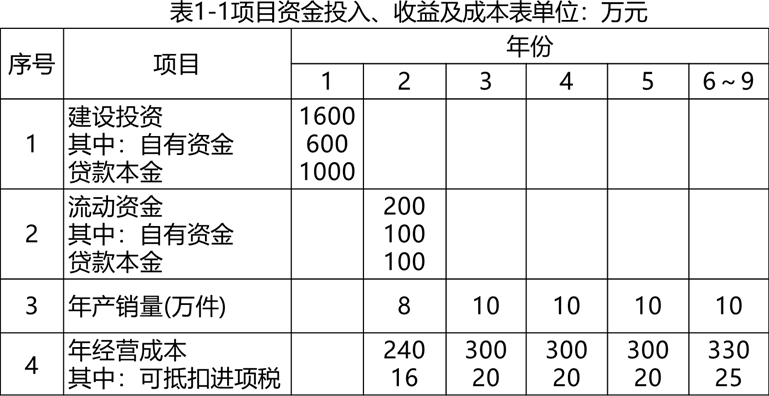
5.项目资金投入、收益及成本等基础测算数据见表1-1。
6.该项目产品适用的增值税税率为13%,增值税附加综合税率为10%,所得税税率为25%。
7.在建设期贷款利息偿还完成之前,不计提盈余公积金,不分配投资者股利。
【问题】
1.列式计算固定资产投资、项目总投资及固定资产余值。
2.列式计算项目运营期第1年的增值税、税后利润,项目运营期第1年偿还的贷款本金和利息。
3.列式计算项目运营期第2年应偿还的建设投资贷款本息额,并通过计算说明项目能否满足还款要求。
4.项目资本金现金流量表运营期第1年的净现金流量是多少?
5.另外一个项目,产品不含税价格600元/吨,增值税率13%。在运营期间,正常年份(各类贷款还完)每年的经营成本(不含进项税额)为1200万元(其中80%为可变成本),单位产品进项税额为35元/t,增值税附加税率为10%,年固定资产折旧为807.12万元,没有无形资产,所得税率为25%。正常年份生产能力为5万吨产能,投产第1年生产能力达到设计生产能力的60%,经营成本为正常年份的75%,以后各年均达到设计生产能力。
列式计算运营期正常年份的产量盈亏平衡点。
(计算结果以万元为单位,保留两位小数)
参考答案
暂无
答案解析
问题1:
建设期贷款利息为:1000×0.5×8%=40(万元)
固定资产投资为:1600+40=1640(万元)
项目总投资:1640+200=1840(万元)
年固定资产折旧额为:(1640-112)×(1-4%)/8=183.36(万元)
回收固定资产余值为:(1640-112)×4%=61.12(万元)
问题2:
运营期第1年的销项税为:8×65×13%=67.6(万元)
运营期第1年经营成本中的进项税为16万元
67.6-16-112=-60.40<0,所以运营期第1年的增值税为0。
运营期第1年的建设投资贷款利息为:(1000+40)×8%=83.2(万元)
运营期第1年流动资金贷款利息为:100×5%=5(万元)
运营期第1年的总成本费用(不含可抵扣进项税)为:240-16+183.36+83.2+5=495.56(万元)
运营期第1年的税前利润为:65×8-495.56-0=24.44(万元)
运营期第1年的税后利润为:24.44×(1-25%)=18.33(万元)
运营期第1年末可偿还建设投资贷款本金为:183.36+18.33=201.69(万元)
运营期第1年末偿还建设投资贷款利息为:83.2(万元)
运营期第1年末偿还流动贷款利息为:100×5%=5(万元)
运营期第1年末偿还利息为:83.2+5=88.2(万元)
问题3:
运营期第2年初建设投资贷款余额为:1000+40−201.69=838.31(万元)
运营期第2~4年每年偿还建设投资贷款本息为:
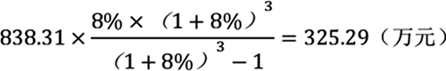
运营期第2年偿还建设投资贷款利息:838.31×8%=67.06(万元)
运营期第2年偿还建设投资贷款本金:325.29−67.06=258.23(万元)
运营期第2年的总成本费用(不含可抵扣进项税):
300-20+183.36+67.06+5=535.42(万元)
运营期第2年的销项税为:65×10×13%=84.5(万元)
运营期第1年经营成本中的进项税为20万元,84.5-20-60.4=4.1>0,
所以运营期第1年的增值税为4.1万元
增值税附加为4.1×10%=0.41(万元)
运营期第2年的税前利润:65×10-0.41-535.42=114.17(万元)
运营期第2年的所得税:114.17×25%=28.54(万元)
运营期第2年的税后利润:114.17×(1-25%)=85.63(万元)
运营期第2年可供还款资金为:183.36+85.63=268.99(万元)>258.23(万元)
可满足还款要求。
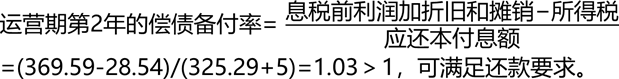
或者:求得运营期第2年的所得税后,再计算运营期第2年的偿债备付率,根据偿债备付率是否大于1判断可否满足还款要求。即:
运营期第2年的息税前利润加折旧和摊销=营业收入-增值税附加-经营成本
=65×10-0.41-280=369.59(万元)
问题4:
项目资本金现金流量表运营期第1年的净现金流量:
现金流入为:含销项税营业收入65×8×1.13=587.60(万元)
现金流出为:100+201.69+83.20+5+240+6.11+0(增值税及附加)=636(万元)
(流动资金资本金投入100万元,借款本金偿还201.69万元,借款利息支付83.20+5=88.20万元,含进项税经营成本240万元,企业所得税6.11万元)
故第一年的净现金流量为:587.6-636-=-48.4(万元)
问题5:
单位产品可变成本:1200×80%/5=192元/t
固定成本:1200×20%+807.12=1047.12万
设运营期正常年份的盈亏平衡点产量为Q万t,则:
Q×600-(1047.12+192×Q)-(Q×600×13%-35×Q)×10%=0
Q=2.59万t
建设期贷款利息为:1000×0.5×8%=40(万元)
固定资产投资为:1600+40=1640(万元)
项目总投资:1640+200=1840(万元)
年固定资产折旧额为:(1640-112)×(1-4%)/8=183.36(万元)
回收固定资产余值为:(1640-112)×4%=61.12(万元)
问题2:
运营期第1年的销项税为:8×65×13%=67.6(万元)
运营期第1年经营成本中的进项税为16万元
67.6-16-112=-60.40<0,所以运营期第1年的增值税为0。
运营期第1年的建设投资贷款利息为:(1000+40)×8%=83.2(万元)
运营期第1年流动资金贷款利息为:100×5%=5(万元)
运营期第1年的总成本费用(不含可抵扣进项税)为:240-16+183.36+83.2+5=495.56(万元)
运营期第1年的税前利润为:65×8-495.56-0=24.44(万元)
运营期第1年的税后利润为:24.44×(1-25%)=18.33(万元)
运营期第1年末可偿还建设投资贷款本金为:183.36+18.33=201.69(万元)
运营期第1年末偿还建设投资贷款利息为:83.2(万元)
运营期第1年末偿还流动贷款利息为:100×5%=5(万元)
运营期第1年末偿还利息为:83.2+5=88.2(万元)
问题3:
运营期第2年初建设投资贷款余额为:1000+40−201.69=838.31(万元)
运营期第2~4年每年偿还建设投资贷款本息为:
运营期第2年偿还建设投资贷款利息:838.31×8%=67.06(万元)
运营期第2年偿还建设投资贷款本金:325.29−67.06=258.23(万元)
运营期第2年的总成本费用(不含可抵扣进项税):
300-20+183.36+67.06+5=535.42(万元)
运营期第2年的销项税为:65×10×13%=84.5(万元)
运营期第1年经营成本中的进项税为20万元,84.5-20-60.4=4.1>0,
所以运营期第1年的增值税为4.1万元
增值税附加为4.1×10%=0.41(万元)
运营期第2年的税前利润:65×10-0.41-535.42=114.17(万元)
运营期第2年的所得税:114.17×25%=28.54(万元)
运营期第2年的税后利润:114.17×(1-25%)=85.63(万元)
运营期第2年可供还款资金为:183.36+85.63=268.99(万元)>258.23(万元)
可满足还款要求。
或者:求得运营期第2年的所得税后,再计算运营期第2年的偿债备付率,根据偿债备付率是否大于1判断可否满足还款要求。即:
运营期第2年的息税前利润加折旧和摊销=营业收入-增值税附加-经营成本
=65×10-0.41-280=369.59(万元)
问题4:
项目资本金现金流量表运营期第1年的净现金流量:
现金流入为:含销项税营业收入65×8×1.13=587.60(万元)
现金流出为:100+201.69+83.20+5+240+6.11+0(增值税及附加)=636(万元)
(流动资金资本金投入100万元,借款本金偿还201.69万元,借款利息支付83.20+5=88.20万元,含进项税经营成本240万元,企业所得税6.11万元)
故第一年的净现金流量为:587.6-636-=-48.4(万元)
问题5:
单位产品可变成本:1200×80%/5=192元/t
固定成本:1200×20%+807.12=1047.12万
设运营期正常年份的盈亏平衡点产量为Q万t,则:
Q×600-(1047.12+192×Q)-(Q×600×13%-35×Q)×10%=0
Q=2.59万t
你可能感兴趣的试题
A.1050.000
B. 1084.650
C. 1210.650
D. 1033.000