简答题
公司信贷(中级)
题号 #7569867
4.(资料区)甲企业拟建造一项生产设备,预计建设期为1年,所需原始投资100万元于建设起点一次投入。该设备预计使用寿命为4年,使用期满报废清理时现金收回残值5万元。该设备折旧方法采用双倍余额递减法。该设备投产后每年产生净利润30万元。假定适用的行业基准折现率为10%。
根据上述材料,请回答以下问题:
(1)计算项目计算期内各年的净现金流量,填写表格中①-④空格。
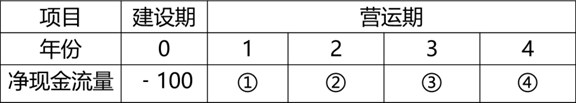
①( )万元
②( )万元
③( )万元
④( )万元
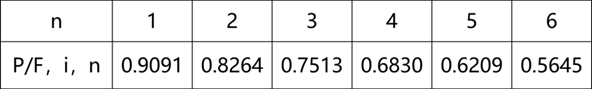
(2)该项目的净现值为( )万元。(保留小数点后两位)已知复利系数表(i=10%)如下:
(3)根据以上资料分析,本项目不可行。( )
A.正确 B.错误
参考答案
暂无
答案解析
(1)80;55;40;45
【解析】初始净现金流量NCF0=-100。经营期第1年的折旧额=100×2/4=50(万元);净现金流量=30+50=80(万元)。经营期第2年的折旧额=(100-50)×2/4=25(万元);净现金流量=30+25=55(万元)。经营期第3年的折旧额=(100-50-25-5)/2=10(万元);净现金流量=30+10=40(万元)。经营期第4年的折旧额=(100-50-25-5)/2=10(万元);净现金流量=30+10+5=45(万元)。
(2)62.69
【解析】净现值=-100+80×0.8264+55×0.7513+40×0.6830+45×0.6209≈62.69(万元)。
(3)B
【解析】该项目净现值大于0,具有可行性。
【解析】初始净现金流量NCF0=-100。经营期第1年的折旧额=100×2/4=50(万元);净现金流量=30+50=80(万元)。经营期第2年的折旧额=(100-50)×2/4=25(万元);净现金流量=30+25=55(万元)。经营期第3年的折旧额=(100-50-25-5)/2=10(万元);净现金流量=30+10=40(万元)。经营期第4年的折旧额=(100-50-25-5)/2=10(万元);净现金流量=30+10+5=45(万元)。
(2)62.69
【解析】净现值=-100+80×0.8264+55×0.7513+40×0.6830+45×0.6209≈62.69(万元)。
(3)B
【解析】该项目净现值大于0,具有可行性。
你可能感兴趣的试题
A.信贷产品主要包括贷款、担保、承兑和贴现、贸易融资和信贷承诺等
B.按计算利息的周期,计息方式分为按日计息、按月计息、按季计息、按年计息
C.在广义的定义下,贷款期限通常分为提款期、宽限期和还款期
D.利率一般有年利率、季利率、月利率和日利率四种形式