简答题
案例分析
题号 #7577893
某投资人拟投资A、B两个项目,其中A项目有关资料如下:
1.建筑工程费3500万元,设备全部为进口,设备货价(离岸价)为230万美元(1美元=7.2元人民币),国际运费率为7%,运输保险费率为3.6‰,银行财务费率为4.5‰,其余为其他从属费用和国内运杂费,合计6万元。安装工程费450万元。工程建设其他费用50万元。
2.项目建设前期年限为1年,项目建设期1年,运营期10年,建设期贷款利息估算为150万元,基本预备费率为10%,预计建设期物价年平均上涨率5%。
B项目经市场调研分析后,基础资料如下:
①建设投资估算6200万元,预计全部形成固定资产(包含可抵扣固定资产进项税额200万元)。
②建设期2年,运营期10年,项目建设投资来源为自有资金和贷款,贷款总额为3000万元,贷款年利率5%(按年计息),自有资金和贷款在建设期内均衡投入。建设投资借款还款方式为:运营期的前4年等额还本付息。
③项目固定资产使用年限10年,残值为420万元,直线法折旧。
④流动资金300万元由项目自有资金在运营期第1年投入(流动资金不用于项目建设期贷款的偿还)。
⑤设计生产能力为年产量70万件某产品,产品不含税售价为14元/件,增值税税率为17%,增值税附加税率为9%,所得税税率为25%,经营成本为220万元(不含进项税额),进项税额为60万元。
⑥运营期第1年达到设计产能的80%,该年的营业收入及所含销项税额、经营成本及所含进项税额均为正常年份的80%,以后各年均达到设计产能。
⑦在建设期贷款偿还完成之前,不计提盈余公积金,不分配投资者股利。
问题:
1.列式计算A项目进口设备购置费、价差预备费。
2.列式计算A项目的固定资产投资。
3.列式计算B项目的建设期利息、年固定资产折旧及项目运营期第1、2年应偿还的贷款本金和利息。
4.列式计算B项目运营期第1、2年的总成本费用(不含税)、所得税。
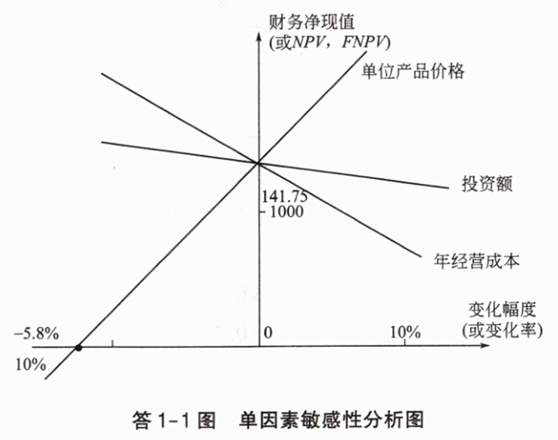
5.假设B项目的投资额、单位产品价格和年经营成本在初始值的基础上分别变动±10%时对应的财务净现值的计算结果见题1-1表。根据该表的数据列式计算各因素的敏感度系数,并对3个因素的敏感性进行排序。根据表中的数据绘制单因素敏感性分析图,列式计算并在图中标出单位产品价格的临界点。(计算结果均保留两位小数)

参考答案
暂无
答案解析
问题1:
货价=230×7.2=1656(万元)
国外运输费=1656×7%=115.92(万元)
国外运输保险费=(1656+115.92)×3.6‰/(1-3.6‰)=6.40(万元)
银行财务费=1656×4.5‰=7.45(万元)
进口设备购置费=1656+115.92+6.40+7.45+6=1791.77(万元)
基本预备费=(3500+450+1791.77+50)×10%=579.18(万元)
静态投资额=3500+450+1791.77+50+579.18=6370.95(万元)
价差预备费=6370.95×[(1+5%)¹×(1+5%)⁰.⁵×(1+5%)¹⁻¹-1]=483.75(万元)
问题2:
固定资产投资=3500+450+1791.77+50+579.18+483.75+150=7004.7(万元)或:固定资产投资=6370.95+483.75+150=7004.7(万元)
问题3:
建设期第1年贷款利息:1500×1/2×5%=37.5(万元)
建设期第2年贷款利息:(1500+37.5)×5%+1500×1/2×5%=114.38(万元)
建设期贷款利息合计:37.5+114.38=151.88(万元)
年固定资产折旧费为:(6200-200+151.88-420)/10=573.19(万元)
运营期第1~4年每年偿还本息为:
(3000+151.88)×[5%×(1+5%)⁴/(1+5%)⁴-1]=888.87(万元)
运营期第1年应计利息:(3000+151.88)×5%=157.59(万元)
运营期第1年应还本金:888.87-157.59=731.27(万元)
运营期第2年应计利息:(3000+151.88-731.27)×5%=121.03(万元)
问题4:
运营期第1年总成本费用(不含税):220×80%+573.19+157.59=906.78(万元)
运营期第1年不含税营业收入:70×14×80%=784.00(万元)
运营期第1年应纳增值税:70×14×80%×17%-60×80%=85.28(万元)
运营期第1年增值税附加:85.28×9%=7.68(万元)
运营期第1年的利润总额:784.00-906.78-7.68=-130.46(万元)
故所得税为0,税后利润为-130.46万元
运营期第2年总成本费用(不含税):220+573.19+121.03=914.22(万元)
运营期第2年不含税营业收入:70×14=980.00(万元)
运营期第2年增值税:70×14×17%-60=106.60(万元)
运营期第2年增值税附加:106.60×9%=9.59(万元)
运营期第2年的利润总额:980.00-914.22-9.59=56.19(万元)
应纳税所得额:56.19-130.46=-74.27(万元),故所得税为0。
问题5:
投资额:(12.01-141.75)/141.75/10%=-9.15(或9.15%)
单位产品价格:(387.76-141.75)/141.75/10%=17.36(或17.36%)
年经营成本:(45.69-141.75)/141.75/10%=-6.78(或6.78%)
敏感性排序为:单位产品价格、投资额、年经营成本。
单位产品价格的临界点为:-141.75×10%/(387.76-141.75)=-5.76%
单因素敏感性分析图如答1-1图所示。
货价=230×7.2=1656(万元)
国外运输费=1656×7%=115.92(万元)
国外运输保险费=(1656+115.92)×3.6‰/(1-3.6‰)=6.40(万元)
银行财务费=1656×4.5‰=7.45(万元)
进口设备购置费=1656+115.92+6.40+7.45+6=1791.77(万元)
基本预备费=(3500+450+1791.77+50)×10%=579.18(万元)
静态投资额=3500+450+1791.77+50+579.18=6370.95(万元)
价差预备费=6370.95×[(1+5%)¹×(1+5%)⁰.⁵×(1+5%)¹⁻¹-1]=483.75(万元)
问题2:
固定资产投资=3500+450+1791.77+50+579.18+483.75+150=7004.7(万元)或:固定资产投资=6370.95+483.75+150=7004.7(万元)
问题3:
建设期第1年贷款利息:1500×1/2×5%=37.5(万元)
建设期第2年贷款利息:(1500+37.5)×5%+1500×1/2×5%=114.38(万元)
建设期贷款利息合计:37.5+114.38=151.88(万元)
年固定资产折旧费为:(6200-200+151.88-420)/10=573.19(万元)
运营期第1~4年每年偿还本息为:
(3000+151.88)×[5%×(1+5%)⁴/(1+5%)⁴-1]=888.87(万元)
运营期第1年应计利息:(3000+151.88)×5%=157.59(万元)
运营期第1年应还本金:888.87-157.59=731.27(万元)
运营期第2年应计利息:(3000+151.88-731.27)×5%=121.03(万元)
问题4:
运营期第1年总成本费用(不含税):220×80%+573.19+157.59=906.78(万元)
运营期第1年不含税营业收入:70×14×80%=784.00(万元)
运营期第1年应纳增值税:70×14×80%×17%-60×80%=85.28(万元)
运营期第1年增值税附加:85.28×9%=7.68(万元)
运营期第1年的利润总额:784.00-906.78-7.68=-130.46(万元)
故所得税为0,税后利润为-130.46万元
运营期第2年总成本费用(不含税):220+573.19+121.03=914.22(万元)
运营期第2年不含税营业收入:70×14=980.00(万元)
运营期第2年增值税:70×14×17%-60=106.60(万元)
运营期第2年增值税附加:106.60×9%=9.59(万元)
运营期第2年的利润总额:980.00-914.22-9.59=56.19(万元)
应纳税所得额:56.19-130.46=-74.27(万元),故所得税为0。
问题5:
投资额:(12.01-141.75)/141.75/10%=-9.15(或9.15%)
单位产品价格:(387.76-141.75)/141.75/10%=17.36(或17.36%)
年经营成本:(45.69-141.75)/141.75/10%=-6.78(或6.78%)
敏感性排序为:单位产品价格、投资额、年经营成本。
单位产品价格的临界点为:-141.75×10%/(387.76-141.75)=-5.76%
单因素敏感性分析图如答1-1图所示。


