简答题 案例分析
题号 #7577897

I土木建筑工程
背景:
某办公楼工程,地下1层,地上4层,建筑面积2500m²,其地下室竣工图中基础平面图、顶板平面图、剖面图如题5-I-1图~题5-I-3图所示,室外地坪标高-0.200m,地下室顶板标高±0.000,顶板厚120mm,顶板中开设有2个洞口。基础垫层厚100mm,筏板厚500mm,垫层顶标高-5.200m,混凝土外墙厚300mm,地下室内有4根带柱帽的Z1,已知单个柱帽混凝土体积为0.335m³,单个柱帽混凝土模板面积为1.865m²。


问题:(计算结果均保留两位小数)
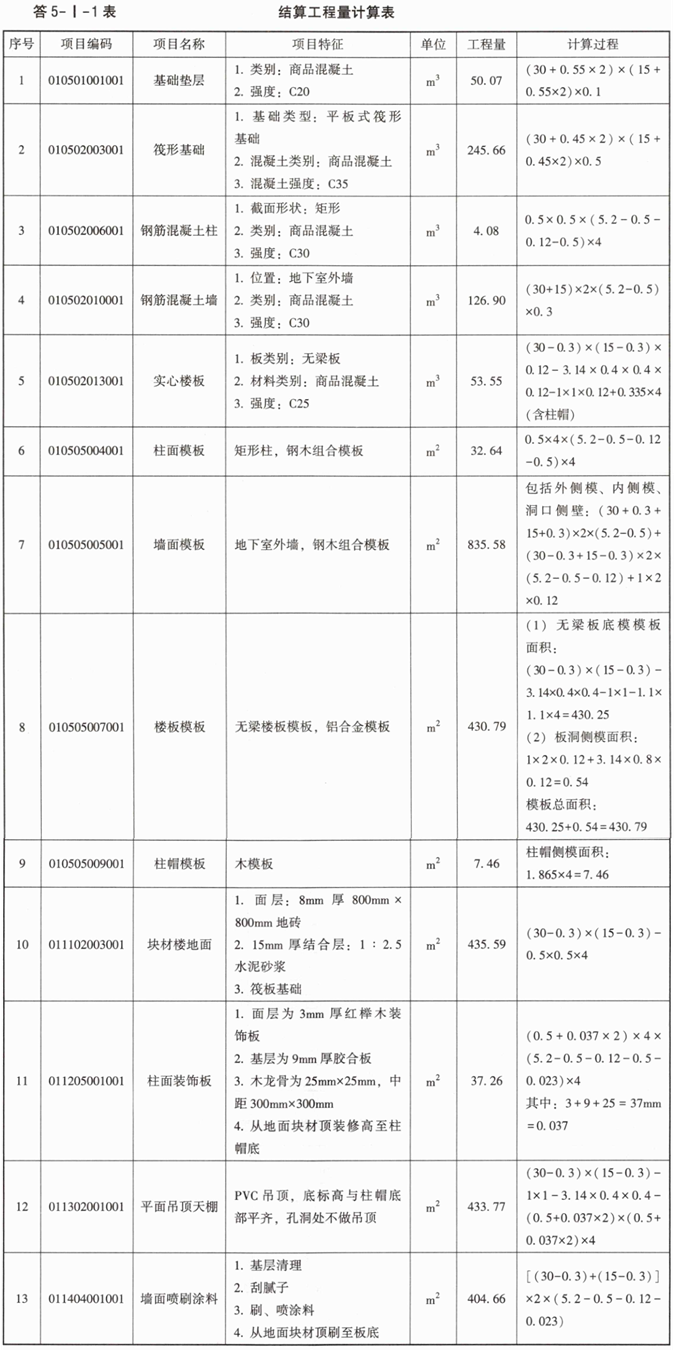
1.根据《房屋建筑与装饰工程工程量计算标准》GB/T50854—2024,在题5-I-1表填写各分部分项工程的结算工程量清单。
室内装修施工顺序为:地面块材装修→柱面装修→墙面装修→吊顶。
 
2.施工单位A投标时采用了题5-I-2表的内容进行了筏形基础混凝土综合单价的组价,其中管理费和利润分别按人机费用之和的20%、10%计,最后施工单位A中标。
在施工过程中混凝土价格普遍上涨,施工合同约定,混凝土单价风险幅度为±5%,实际采购价超过时,采用造价信息差额调整法调整综合单价:承包人投标单价中的材料单价低于基准单价(当地造价管理部门发布的信息价)时,施工期间材料单价涨幅以基准单价为基础,超过合同约定的风险幅度值时,其超过部分按实结算。投标期间造价管理部门发布的C35混凝土的材料信息价(除税)为360元/m³,施工当期双方确认的C35混凝土采购价含税单价为399.64元/m³,税率为3%。
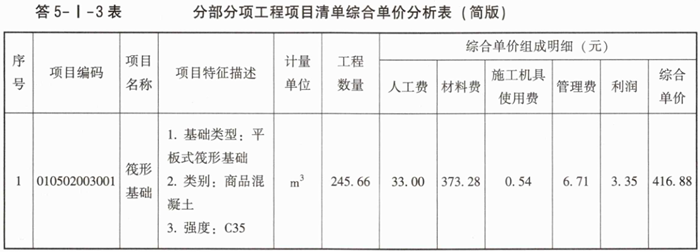
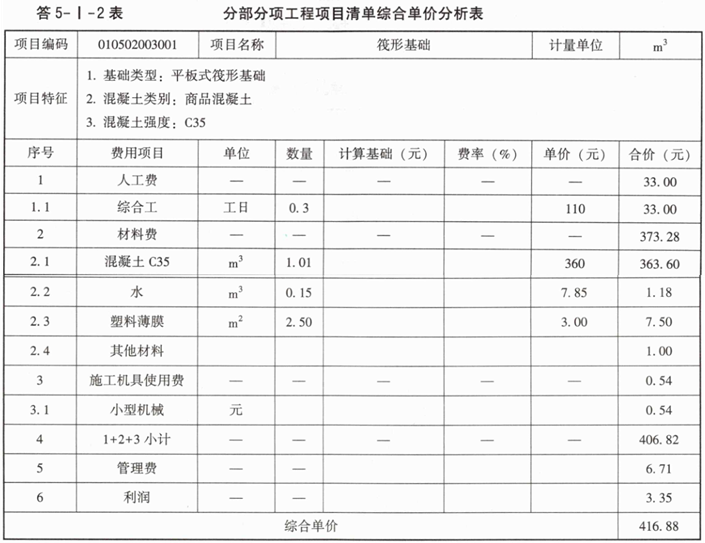
已知筏形基础混凝土的结算量同清单量,列式计算筏形基础混凝土结算时的综合单价,并填写综合单价分析表(题5-I-3表、题5-I-4表)。


3.施工过程中应业主要求进行了设计变更,实心楼板的混凝土强度等级变更为C30,发承包双方核定的混凝土含税单价为390元/m³,根据合同约定,此类变更仅可以调整混凝土材料的单价,其他内容不变,投标时C25混凝土的含税单价为360元/m³,实心楼板的综合单价为700元/m³,每1m³消耗量为1.015m³,该材料增值税进项税率为3%,列式计算变更后的实心楼板混凝土的综合单价。
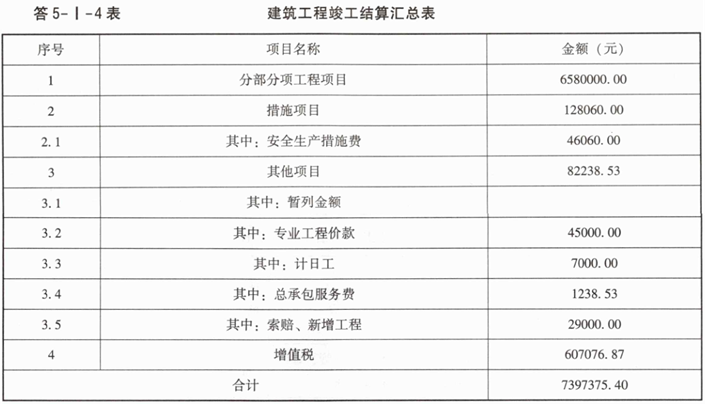
4.竣工时,经施工单位A造价工程师测算,该项目建筑工程分部分项工程费用为6580000.00元(其中人工费、材料费、机具使用费分别占25%、55%、10%),安全生产措施费为分部分项工程费用人机之和的2%,综合脚手架费用为33000元,垂直运输费为44000元,二次搬运费为5000.00元,合同暂列金额3万元,专业工程暂估价5万元(总承包服务费按3%计),专业工程实际发生价款4.5万元,计日工实际发生35个工日(工日综合单价200元),索赔费2万元,新增工程费9000.00元,增值税税率按9%计取,列式计算该项目建筑工程的安全生产措施费、措施项目费、增值税,填写完成该项目建筑工程的竣工结算汇总表(题5-I-5表)。
 

进入在线模考

参考答案

暂无

答案解析

问题1:
见答5-I-1表。
 
问题2:
调整后C35混凝土材料的单价为:350+(399.64/1.03-360×1.05)=360.00(元/m³)
筏形基础混凝土综合单价=[(3×110+10.1×360+1.5×7.85+25×3+10+5.36)+(3×110+5.36)×30%]/10=416.87(元/m³)
见答5-I-2表、答5-I-3表。
 
 
问题3:
调整后综合单价=700+[390/(1+3%)-360/(1+3%)]×1.015=729.56(元/m³)
问题 4:
安全生产措施费:6580000.00×(25%+10%)×2%=46060.00(元)
措施项目费=46060+33000+44000+5000=128060.00(元)
增值税=(6580000+128060+45000/1.09×3%+35×200+20000+9000)×9%=607076.87(元)
见答5-I-4表。
 

你可能感兴趣的试题

1 Ⅱ管道和设备工程
管道工程有关背景资料如下:
1.某工厂办公楼卫生间给水排水平面图及施工图如题5-Ⅱ-1图、题5-Ⅱ-2图所示。
2.假设按规定计算的该卫生间给水及中水管道和中水系统的阀门部分的清单工程量如下:PP-R塑料管dn4010m,dn328m,镀锌钢管DN326m,DN259m,中水管道系统中的阀门J11T-10:DN404个;DN252个。其他安装技术要求和条件与题5-Ⅱ-1图所示一致。
 
 
说明:
1.办公楼共三层,层高为3.3m,墙厚为240mm,柱的横截面尺寸为400mm×400mm。图中尺寸标注标高以“m”计,其他均以“mm”计。
2.卫生间盥洗室给水管道采用PP-R塑料管及成品管件,热熔连接。大小便冲洗的中水管道采用镀锌钢管及管件,螺纹连接。中水的干管为埋地,立管和支管均为明设。大小便器的中水横支管与墙体的中心距为200mm。管道出入户穿外墙处设碳钢刚性防水套管。
3.中水管道系统的阀门采用截止阀J11T-10,给水管道系统的阀门采用球阀Q11F-16C;各类管道均采用成品管卡固定。
4.成套卫生器具安装按标准图集99S304要求施工,所有附件均随卫生器具配套供应。洗脸盆为单柄单孔台上式安装;大便器为感应式冲洗阀蹲式大便器,小便器为感应式冲洗阀壁挂式安装,污水池为成品落地安装,污水池上装铜质水嘴。
5.管道系统安装就位后,给水管道进行强度和严密性水压试验及水冲洗。
3.给水排水工程相关分部分项工程量清单项目的统一编码见题5-Ⅱ-1表。
 
4.该工程给水(中水)管安装定额的相关数据资料见题5-Ⅱ-2表。
 
问题:
1.按照题5-Ⅱ-1图、题5-Ⅱ-1图所示内容,分别列式计算卫生间给水以及中水系统中的管道和阀门安装项目分部分项清单工程量;管道工程量计算至支管与卫生器具相连的分支三通或末端弯头处止。
2.根据背景资料2、3设定的数据和题5--1图、题5-I-2图中所示要求,按现行国家标准《通用安装工程工程量计算标准》GB/T50856—2024的规定,分别依次编列出卫生间中水系统中镀锌钢管DN32、DN25、给水PP-R塑料管dn40、dn32和中水系统中所有阀门、卫生器具(不含墩布池)安装项目的分部分项工程量清单,并填入题5-Ⅱ-3表中。
3.按照背景资料2、3、4中的相关数据和题5-Ⅱ-1图、题5-Ⅱ-2图中所示要求,根据现行国家标准《通用安装工程工程量计算标准》GB/T50856—2024和《建设工程工程量清单计价标准》GB/T50500—2024的规定,列式计算题5-Ⅱ-1图、题5-Ⅱ-2图中室内给水PP-R塑料管道dn32的安装项目分部分项工程量清单的综合单价。
2 Ⅲ电气和自动化控制工程
工程背景资料如下:
1.题5-Ⅲ-1图为某配电间电气安装工程平面图,题5-Ⅲ-2图为配电箱系统接线图及设备材料表,该建筑物为单层平屋面砖、混凝土结构,室内外高差为0.3m,建筑物室内净高为4.40m。
图中括号内数字表示线路水平长度,配管进入地面或顶板内深度均按0.05m;穿管规格:2~3根BV2.5mm²穿SC15,4~6根BV2.5mm²穿SC20,4~6根BV16mm²穿SC40,其余按系统接线图。


2.该工程的相关定额、主材单价及损耗率见题5-Ⅲ-1表。
 
3.该工程的人工费单价(普工、一般技工和高级技工)综合为100元/工日,管理费和利润分别按人工费的40%和20%计算。
4.相关分部分项工程量清单项目编码及项目名称见题5-Ⅲ-2表。
 
问题:
1.按照背景资料1~4和题5-Ⅲ-1图、题5-Ⅲ-2图所示内容,根据现行国家标准《建设工程工程量清单计价标准》GB/T50500—2024和《通用安装工程工程量计算标准》GB/T50856—2024的规定,计算各分部分项工程量,并将配管(SC15、SC20、SC40)、配线(BV2.5mm²、BV16mm²)的工程量计算式与结果填写在答题卡指定位置;计算各分部分项工程的综合单价与合价,编制完成题5-Ⅲ-3表。(答题时不考虑配电箱的进线管道和电缆,不考虑开关盒和灯头盒)
2.根据背景资料2中的相关数据,列式计算配电箱的综合单价。
(计算结果有小数的保留两位小数)
3 某企业拟投资当地政府支持的项目,项目的基础数据如下:
1.项目建设投资估算为1600万元(含可抵扣进项税112万元),建设期1年,运营期8年。建设投资全部形成固定资产,残值率4%,按直线法折旧,折旧年限8年。
2.运营期第1年政府补贴100万元。
3.项目流动资金估算为200万元,运营期第1年年初投入,在项目的运营期末全部回收。
4.项目资金来源为自有资金和贷款,建设投资贷款利率为8%(按年计息),流动资金贷款利率为5%(按年计息)。建设投资贷款的还款方式为运营期第1年按照项目的最大偿还能力还款,运营期第2~4年将未偿还款项按照等额还本、利息照付方式偿还。
5.运营期第1年的产能为5.4万件,第2年~第4年的设计产能为10万件,目前市场同类产品的不含税销售价格为65~70元/件。
6.运营期第4年末,投入自有资金300万元更新自动控制设备配件,该维持运营投资全部形成新增固定资产(不考虑可抵扣的进项税),新增固定资产使用年限为运营期的第5~8年,残值率、折旧方式和原固定资产相同。运营期后4年预估产品不含税单价为60元/件,年产量能提高到12万件。
7.项目资金投入、收益及成本等基础测算数据见题1-1表。
8.该项目产品适用的增值税税率为13%,增值税附加综合税率为10%,所得税税率为25%。
9.在建设期贷款利息偿还完成之前,不计提盈余公积金,不分配投资者股利。
 
问题:(计算过程和结果数据有小数的,保留两位小数)
1.列式计算项目的建设期贷款利息及年固定资产折旧额。
2.产品按不含税销售价格65元/件估算,列式计算项目运营期第1年的增值税、总成本、税后利润。
3.产品按不含税销售价格65元/件估算,列式计算项目运营期第2年应偿还的贷款本息额,通过计算说明项目能否满足还款要求。若企业希望项目运营期第2年不借助其他资金来源能够满足建设投资贷款还款要求,产品的不含税销售单价至少应为多少?
4.列式计算项目运营后期(建设期贷款偿还完成后)正常年份的总成本费用。
5.假定本行业平均资本金净利润率为12%,列式计算该项目运营后期(建设期贷款偿还完成后)正常年份的资本金净利润率,从财务角度评价项目的可行性。继续以资本金净利润率为分析指标,就项目的产量、不含税产品价格和年经营成本进行敏感性分析,结果见题1-2表,请补充填写相关数据并据此说明资本金净利润率对各个因素敏感程度的排序,并计算该项目市场不含税单价下浮临界百分比。
找试题 · 找答案 · 找资料 在线模考