单选题
期货投资分析
题号 #7579741
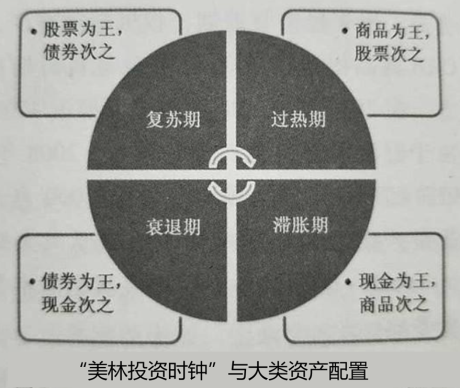
在美林时钟理论中,衰退期的资产配置是( )。
参考答案
A
答案解析
如下图所示,可知A项符合题意:
你可能感兴趣的试题
A.任何两期之间的协方差值不依赖于时间
B.均值和方差不随时间的改变而改变
C.任何两期之间的协方差值不依赖于两期的距离或滞后的长度
D.随机变量是连续的
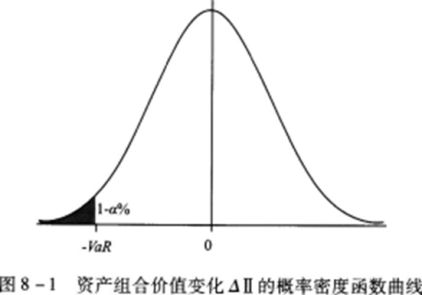
A.资产组合价值变化跌破-VaR的概率是1-a%
B.资产组合价值变化跌破-VaR的概率是a%
C.资产组合价值变化超过-VaR的概率是a%
D.资产组合价值变化超过-VaR的概率是1-a%