单选题
期货投资分析
题号 #7581045
某货币的当前汇率为0.56,汇率波动率为15%,国内无风险利率为年率5%,外国无风险利率年率为8%,则根据货币期权的定价模型,期权执行价格为0.5的6个月期欧式货币看跌期权价格为( )美元。[ N(0.8740)=0.8089,N(0.9801) =0.8365]
参考答案
A
答案解析
S=0.56,K=0.50,r=0.05,rf=0.08,σ=0.15,T=6/12=0.5,则:
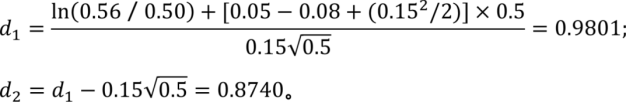
看跌期权价格为:
P=0.50e0.03×0.5 N(-0.8740)-0.56N(-0.9801) ≈0.50×e0.03×0.5×(1-0.8089)-0.56×(1-0.8365)≈0.0054(美元)。
看跌期权价格为:
P=0.50e0.03×0.5 N(-0.8740)-0.56N(-0.9801) ≈0.50×e0.03×0.5×(1-0.8089)-0.56×(1-0.8365)≈0.0054(美元)。
你可能感兴趣的试题
A.本币升值;外币贬值
B.本币升值;外币升值
C.本币贬值;外币贬值
D.本币贬值;外币升值