单选题
期货基础知识
题号 #7583752
沪深300现货指数为3000点,市场年利率为5%,成分股年股息率为1%,若交易成本总计为35点,则3个月后交割的沪深300股指期货价格( )。
参考答案
D
答案解析
股指期货理论价格的计算公式可表示为:
F(t, T)=S(t)[1+(r-d)×(T-t)/365]。
其中,T-t是t时刻至交割时的时间长度;S(t)为t时刻的现货指数;r为年利息率;d为年指数股息率。
题中,3个月后交割的沪深300股指期货的理论价格为:3000×[1+(5%-1%)×3/12]=3030。由于交易成本总计为35点。所以,沪深300股指期货价格在3065点以上时存在正向套利机会;沪深300股指期货价格在2995点以下时存在反向套利机会。
F(t, T)=S(t)[1+(r-d)×(T-t)/365]。
其中,T-t是t时刻至交割时的时间长度;S(t)为t时刻的现货指数;r为年利息率;d为年指数股息率。
题中,3个月后交割的沪深300股指期货的理论价格为:3000×[1+(5%-1%)×3/12]=3030。由于交易成本总计为35点。所以,沪深300股指期货价格在3065点以上时存在正向套利机会;沪深300股指期货价格在2995点以下时存在反向套利机会。
你可能感兴趣的试题
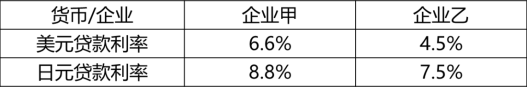
A.1.3%
B.2.1%
C.3.4%
D.0.8%
A.26.25
B.35
C.43.75
D.61.25