单选题
期货投资分析
题号 #7589341
某个资产组合下一日的在险价值(VaR)是250万元。假设资产组合的收益率分布服从正态分布,以此估计该资产组合4个交易日的VaR,得到()万元。
参考答案
D
答案解析
在实际中,大多数资产通常都有每天的报价或者结算价,可以据此来计算每日的VaR,并在基础上扩展到N天的VaR ,可用的扩展公式是: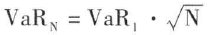 =250×√4=250×2=500。
你可能感兴趣的试题
A.识别各类风险因子的相关性
B.识别整个部门的金融衍生品持仓对各个风险因子是否有显著的敞口
C.识别影响产品价值变动的主要风险因子
D.识别业务开展流程中出现的一些非市场行情所导致的不确定性