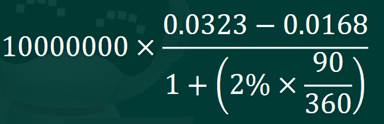单选题
期货基础知识
题号 #7617007
投资者持有面值10亿元的债券TB,利用中金所国债期货TF合约对冲利率风险,TF合约的最便宜可交割国债CTD的转换因子为1.028 2,债券TB和CTD的相关信息如下表所示:
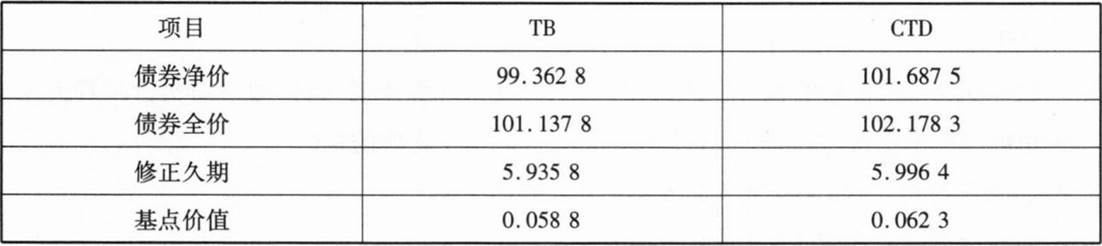
根据修正久期法,投资者对冲利率风险所需TF合约数量的计算公式为( )。
参考答案
D
答案解析
修正久期计算最优套期保值合约数量的公式为:对冲所需国债期货合约数量=[债券组合市值×债券组合的修正久期]/[(CTD价格×期货合约面值÷100)÷CTD转换因子×CTD修正久期]。因此,该投资者对冲利率风险所需TF合约数量=[101.137 8÷100×10亿元×5.935 8]/[(102.178 3×100万元÷100)÷1.028 2 X5.996 4]。
你可能感兴趣的试题
A.97.525-99.640÷1.0167=-0.4783
B.97.525x1.0167-99.640=-0.4863
C.99.640-97.525÷1.0167=3.7169
D.99.640-97.525x1.0167=0.4863
A.1/1.0167×(99.640-1.5085)
B.1/1.0167×99.640
C.1/1.0167×(99.640+1.5481-1.5085)
D.1/1.0167×(99.640+1.5481)
A.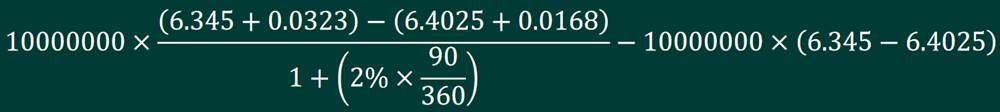
B.10000000×(0.0323−0.0168)
C.10000000×[(6.345+0.0323)−(6.4025+0.0168)]−10000000×(6.345−6.4025)
D.