案例三
某国有资金投资新建工程,建设单位委托某招标代理机构组织招标,编制招标控制价为7900万元(暂列金额500万元),通过资格预审后,有A、 B、 C、D、E、F、G(H、I共同组成联合体G投标)共七家参与投标,投标保证金75万元。
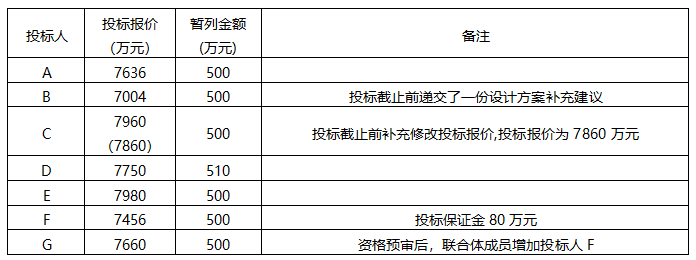
表3.1 投标人报价相关信息
招标项目采用综合评分法,其中商务标总分60分。投标基准价等于各有效投标总报价的算术平均值的96%。当投标总价每高于评标基准价1个百分点时扣1分,每低于评标基准价1个百分点时扣1分,高于或低于不足1个百分点时按1个百分点计入。
通过招标确定承包单位后,发承包双方签订了施工承包合同。合同中有关工程计价的部分条款约定:管理费按人材机费之和的15%计取,利润按人材机费和管理费之和的6%计取,措施费按分部分项工程费25%计取,规费和增值税按分部分项工程费和措施费之和的13%计取。
事件1:某分项工程招标工程量为38m2 ,实际工程量62m2 ,分项投标综合单价550元/m2,工程量增加超过15%以上时,管理费费率调整为原有的70%,利润调整为原有的60%;因增加工程量产生费用9500元。
事件2:施工过程中某种暂估价材料实际采购价446.35元/m(含可抵扣进项税13% ),该材料的暂估单价为360元/m,监理工程师确认该材料使用数量为9000m。
【问题】
1.指出投标人A~G投标人无效的投标报价,并说明理由。
2.计算有效投标的商务标得分。
3.计算事件1超过15%部分调整后综合单价,并计算其工程价款增加额。
4.计算事件2索赔费用,并说明若该材料属于招标采购项目,应如何确定实际采购价。
(注:费用计算万元结果保留三位小数,元结果保留两位小数)
招标项目采用综合评分法,其中商务标总分60分。投标基准价等于各有效投标总报价的算术平均值的96%。当投标总价每高于评标基准价1个百分点时扣1分,每低于评标基准价1个百分点时扣1分,高于或低于不足1个百分点时按1个百分点计入。
通过招标确定承包单位后,发承包双方签订了施工承包合同。合同中有关工程计价的部分条款约定:管理费按人材机费之和的15%计取,利润按人材机费和管理费之和的6%计取,措施费按分部分项工程费25%计取,规费和增值税按分部分项工程费和措施费之和的13%计取。
事件1:某分项工程招标工程量为38m2 ,实际工程量62m2 ,分项投标综合单价550元/m2,工程量增加超过15%以上时,管理费费率调整为原有的70%,利润调整为原有的60%;因增加工程量产生费用9500元。
事件2:施工过程中某种暂估价材料实际采购价446.35元/m(含可抵扣进项税13% ),该材料的暂估单价为360元/m,监理工程师确认该材料使用数量为9000m。
【问题】
1.指出投标人A~G投标人无效的投标报价,并说明理由。
2.计算有效投标的商务标得分。
3.计算事件1超过15%部分调整后综合单价,并计算其工程价款增加额。
4.计算事件2索赔费用,并说明若该材料属于招标采购项目,应如何确定实际采购价。
(注:费用计算万元结果保留三位小数,元结果保留两位小数)
参考答案
暂无
答案解析
第一问:
评标委员会应否决D投标人的投标,理由:暂列金额应按照招标人提供的其他项目清单中列出的金额填写,不得变动。
评标委员会应否决E投标人的投标,理由:投标报价不得超过招标控制价。
评标委员会应否决F、G投标人的投标,理由:联合体各方在同一招标项目中以自己名义单独投标或者参加其他联合体投标的,相关投标均无效。
第二问:
评标基准价= (7636+7004+7860)÷3×96%=7200万
投标人A报价得分:(7636-7200)÷7200×100%=6.06%,60-7=53分
投标人B报价得分:(7004-7200)÷7200×100%=-2.72%,60-3=57分
投标人C报价得分:(7860-7200)÷7200×100%=9.17%,60-10=50分
第三问:
3-1.调整后综合单价:
(62-38)÷38=63.15%≥15%,故综合单价需要调整
人材机费用=550÷(1.15×1.06)=451.19元
管理费=451.19×15%×70%=47.37元
利润=451.19×1.15×6%×60%=18.68 元
新综合单价=451.19+47.37+18.68=517.24元/m2
3-2.工程价款增加额:
分项工程费用增加额=38×15%×550+(62-38×1.15)×517.24=12600.49元
工程价款增加额=12600.49× (1+25%)×(1+13%)+9500×(1+13%)=28533.19元(推荐答案)
工程价款增加额=(12600.49+9500)× (1+25%)×(1+13%)=31216.94元(争议答案)
(说明:事件一工程价款增加额计算存在争议,推荐答案:增加工程量产生费用9500元不需要再计算措施费,理由是增加工程量部分已经计算分项工程费增加额,应用分项工程费增加额计算措施费,因增加工程量产生费用9500元只是工程量增加导致额外的费用,不能看做分部分项工程费,已经包含了措施费在里面的。)
第四问:
不含税材料采购价=446.35÷(1+13%)=395元/m
材料的调整价差=395-360=35元/m
合同价款增加额=9000×35×1.15×1.06×1.25×1.13=542378.81元
属于依法必须招标的项目,发包人在招标工程量清单中给定暂估价的材料和工程设备属于依法必须招标的,由发承包双方以招标的方式选择供应商,依法确定中标价格后,以此为依据取代暂估价,调整合同价款。
评标委员会应否决D投标人的投标,理由:暂列金额应按照招标人提供的其他项目清单中列出的金额填写,不得变动。
评标委员会应否决E投标人的投标,理由:投标报价不得超过招标控制价。
评标委员会应否决F、G投标人的投标,理由:联合体各方在同一招标项目中以自己名义单独投标或者参加其他联合体投标的,相关投标均无效。
第二问:
评标基准价= (7636+7004+7860)÷3×96%=7200万
投标人A报价得分:(7636-7200)÷7200×100%=6.06%,60-7=53分
投标人B报价得分:(7004-7200)÷7200×100%=-2.72%,60-3=57分
投标人C报价得分:(7860-7200)÷7200×100%=9.17%,60-10=50分
第三问:
3-1.调整后综合单价:
(62-38)÷38=63.15%≥15%,故综合单价需要调整
人材机费用=550÷(1.15×1.06)=451.19元
管理费=451.19×15%×70%=47.37元
利润=451.19×1.15×6%×60%=18.68 元
新综合单价=451.19+47.37+18.68=517.24元/m2
3-2.工程价款增加额:
分项工程费用增加额=38×15%×550+(62-38×1.15)×517.24=12600.49元
工程价款增加额=12600.49× (1+25%)×(1+13%)+9500×(1+13%)=28533.19元(推荐答案)
工程价款增加额=(12600.49+9500)× (1+25%)×(1+13%)=31216.94元(争议答案)
(说明:事件一工程价款增加额计算存在争议,推荐答案:增加工程量产生费用9500元不需要再计算措施费,理由是增加工程量部分已经计算分项工程费增加额,应用分项工程费增加额计算措施费,因增加工程量产生费用9500元只是工程量增加导致额外的费用,不能看做分部分项工程费,已经包含了措施费在里面的。)
第四问:
不含税材料采购价=446.35÷(1+13%)=395元/m
材料的调整价差=395-360=35元/m
合同价款增加额=9000×35×1.15×1.06×1.25×1.13=542378.81元
属于依法必须招标的项目,发包人在招标工程量清单中给定暂估价的材料和工程设备属于依法必须招标的,由发承包双方以招标的方式选择供应商,依法确定中标价格后,以此为依据取代暂估价,调整合同价款。