简答题
题号 #7682736

背景资料
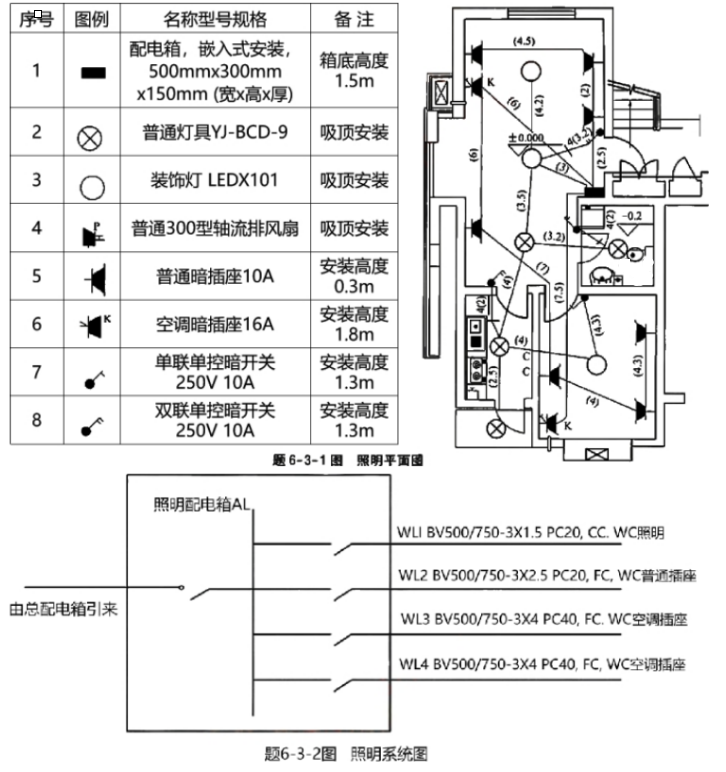
1.某砖混结构住宅楼有3层,图6-3-1、6-3-2所示为该砖混结构住宅楼一楼的照明平面图。
2.该工程的相关定额、主材单价及损耗率见下表。
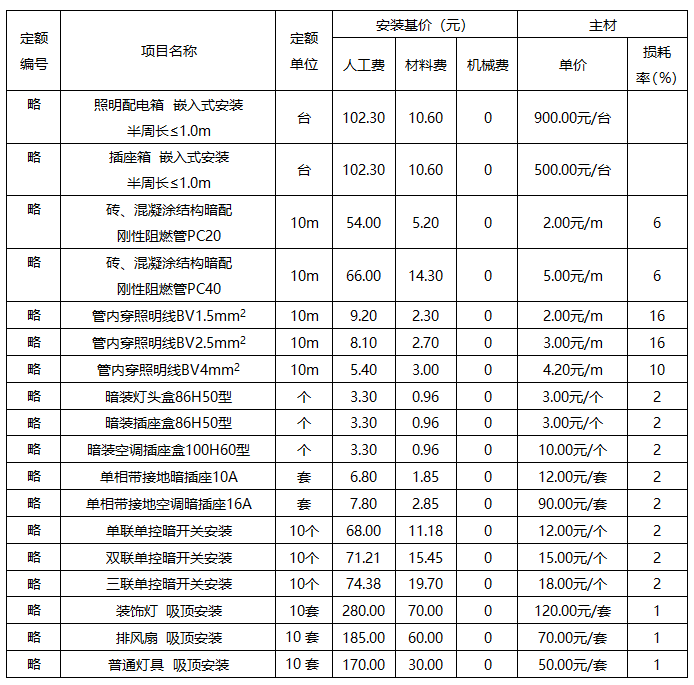
3.该工程人工费单价(综合普工、一般技工和高级技工)为100元/工日,管理费和利润分别按人工费的30%和10%计算。
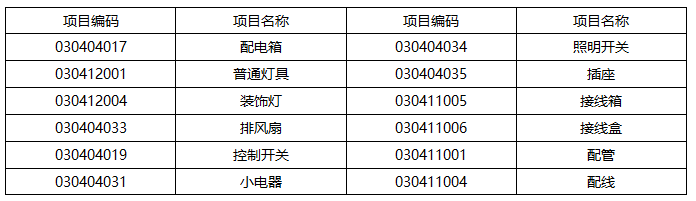
4.相关分部分项工程量清单项目编码及项目名称见下表。
  相关说明如下:
1)照明配电箱电源由本层总配电箱引来。
2)管路均为刚性阻燃管PC20或PC40,WL1沿顶板暗敷,WL2、WL3、WL4均沿地面暗敷,室内地坪标高除卫生间为-0.2m外,其余均为±0.000。
3)配管进入地面或顶板内深度均按0.05m,顶管距本房间地坪均为3m高。
4)配管水平长度见括号内数字,单位为m。
5)图中水平配管括号外的数字代表该管内穿线的根数,其余未标注的水平配管穿线根数均为3根。
【问题】
1.按照背景资料和图示内容,根据《建设工程工程量清单计价标准》GB/T 50500—2024和《通用安装工程工程量计算标准》GB/T 50856—2024的规定,计算各分部分项工程量,并将配管(PC20、PC40)和配线(BV1.5mm2、BV2.5mm2、BV4mm2)的工程量详细计算过程写出;计算各分部分项工程的综合单价与合价,编制完成答题卡“表6.Ⅱ.1分部分项工程和单价措施项目清单与计价表”。
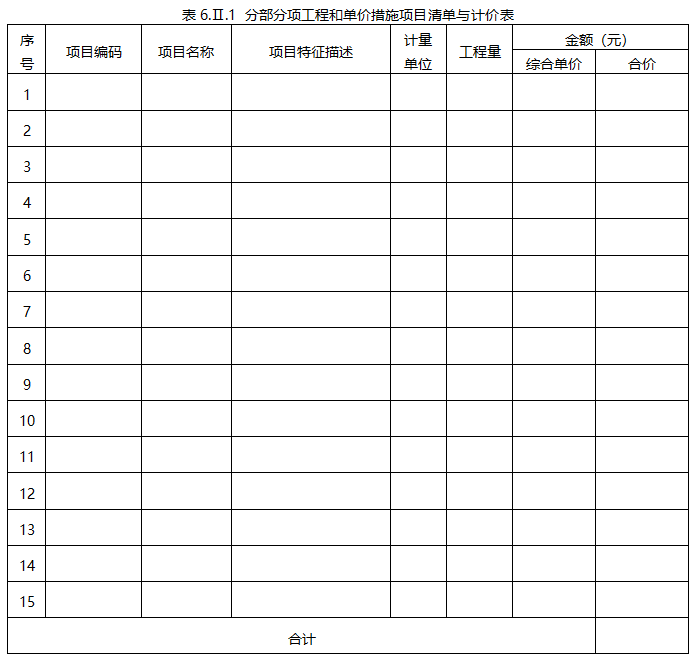
2.设定该工程“管内穿线BV2.5mm2”的清单工程量为60m,其余条件均不变,根据背景材料2中的相关数据,编制完成答题卡“6.Ⅱ.2综合单价分析表”。
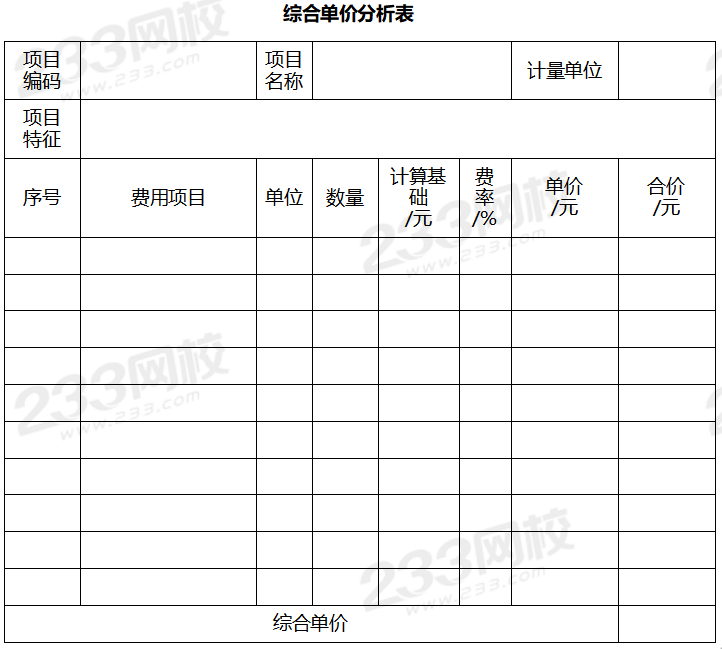
(计算结果保留2位小数)

进入在线模考

参考答案

暂无

答案解析

第一问:
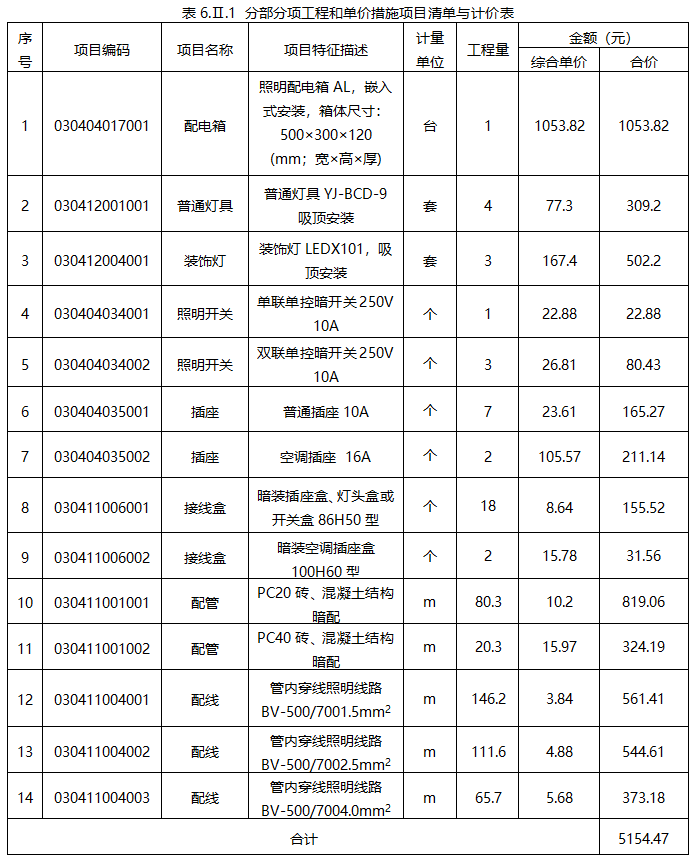
1-1.配管(PC20、PC40)和配线(BV1.5mm2、BV2.5mm2、BV4mm2)的工程量详细计算过程:
W1 照明:
PC20管:(3-1.5-0.3)+3+3.2+(3-1.3)+4.2+3.5+[3.2+(3-2.8)+2+(2.8-1.3)]+4+2+(3-1.3)+2.5+4+4.3+(3-1.3)=43.90m
BV1.5mm2:(0.5+0.3)×3+[(3-1.5-0.3)+3+4.2+3.5+3.2+(3-2.8)+4+2.5+4+4.3+(3-1.3)] ×3+[3.2+(3-1.3)+2+(2.8-1.3)+2+(3-1.3)] ×4
=32.6×3+12.3×4=146.20m
WL2 插座:
PC20管:(1.5+0.05)+2.5+2+4.5+6+7+4+4.3+(0.05+0.3)×13=36.40m
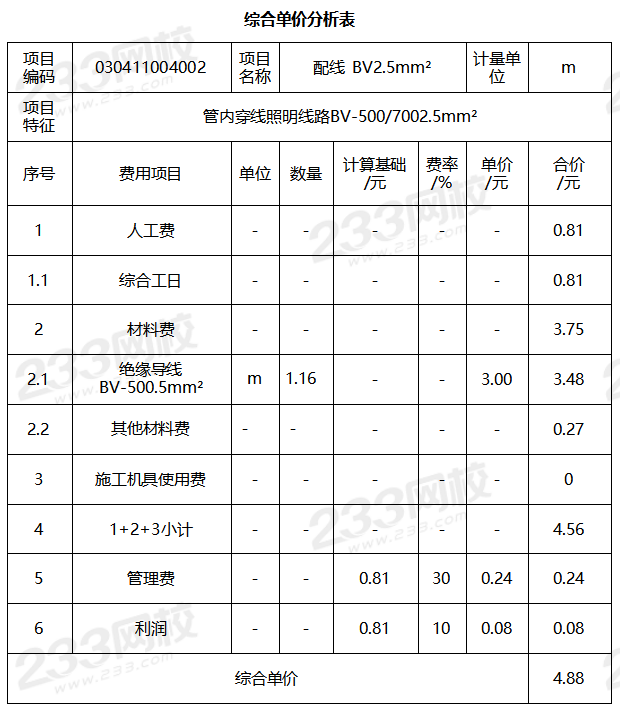
BV2.5m㎡:(0.5+0.3)×3+36.4×3=111.60(m)
PC20管小计:43.9 +36.4=80.30m
WL3、WL4空调插座:
PC40管:(1.5+0.05)×2+6+7.5+(0.05+1.8)×2=20.30m
BV4mm2:(0.5+0.3)×2×3+20.3×3=65.70m
1-2.填写分部分项工程和单价措施项目清单与计价表如下:
第二问:管内穿线BV2.5mm2综合单价分析表如下:
你可能感兴趣的试题

1 【背景资料】
某企业拟投资建设一项目,生产一种市场需求稳定的工业产品,开展项目融资前,财务分析的相关基础数据如下:
1.项目建设投资2200万元(含可抵扣进项税140万元),项目建设期1年,运营期8年,建设投资全部形成固定资产,固定资产使用年限8年,残值率10%,按直线法折旧。
2.项目投产当年需投入流动资金200万元,在项目的运营期末全部收回。
3.项目正常年份设计产能为5000件/年,年经营成本为1200万元(含可抵扣进项税80万元),单位可变成本为2150元(含可抵扣进项税150元)
4.产品不含税销售单价定为3500元/件时,该产品可按设计产能100%生产销售,若将产品不含税销售单价定为4000元/件时,该产品可按设计产能80%生产销售。
5.项目产品适用的增值税税率为13%,增值税附加按应纳增值税的12%计算,企业所得税税率为25%,行业普遍可接受的总投资收益率为15%。
【问题】
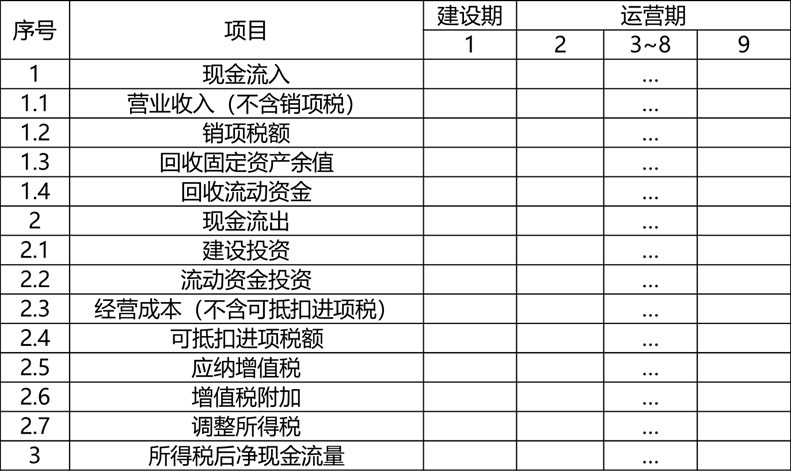
1.若企业产品不含税销售单价定为3500元/件,分别计算项目运营期第1年、第8年的应纳增值税与调整所得税,并编制拟建项目投资现金流量表1-1。
表1-1项目投资现金流量表单位:万元
 
2.分别计算产品不含税销售单价定为3500元/件、4000元/件时,正常年份息税前利润各是多少,哪种单价的总投资收益率较低?该定价下项目总投资是否达到行业普遍可接受的总投资收益率。
3.计算项目在不利定价情况下的盈亏平衡点,若企业可接受的最低销量为设计产能的60%,判断该项目是否可行。
(以万元为单位,计算结果保留2位小数。)
2 【背景资料】
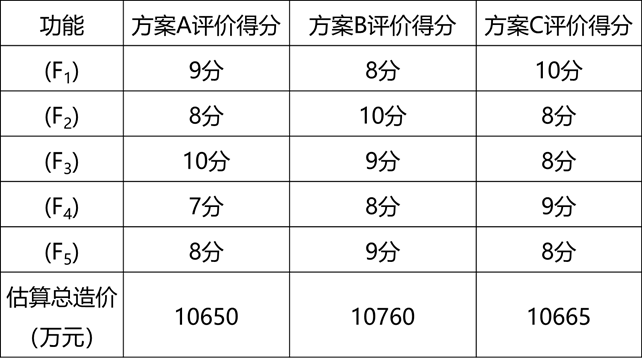
某建设单位对某商务楼的设计方案进行评价,经专家讨论确定的主要评价指标分别为:结构形式(F1)、工程造价(F2)、节能要求(F3)、建筑造型(F4)、环境协调(F5)五项评价指标,各功能之间的重要性关系为:F1相对F2不重要,F1相对F3、F4、F5比较重要,F2相对F3、F4、F5也比较重要,F3相对F4不重要,但相对F5比较重要,F4相对F5比较重要。经过筛选后,最终对A、B、C三个设计方案进行评价,三个设计方案评价指标的评价得分结果和估算总造价见表1。
各方案评价指标的评价结果和估算总造价表1
 
【问题】
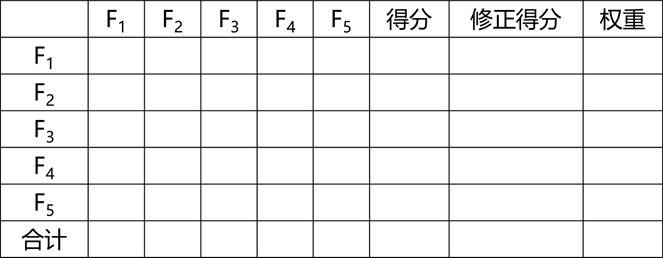
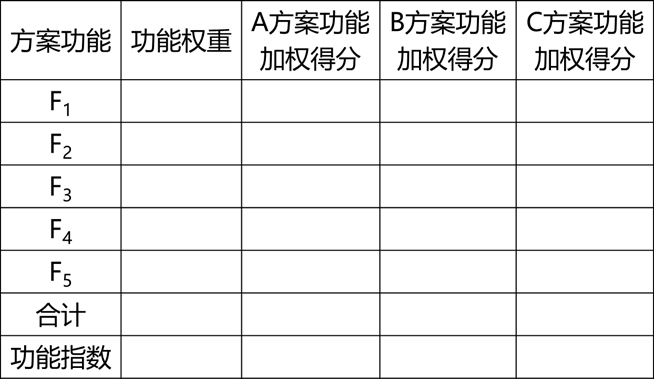
1.用0-1评分法计算各功能的权重,将计算结果填入表2中。
说明:权重系数、功能指数、价值指数保留3位小数,其余计算结果均保留两位小数。
权重系数表2
 
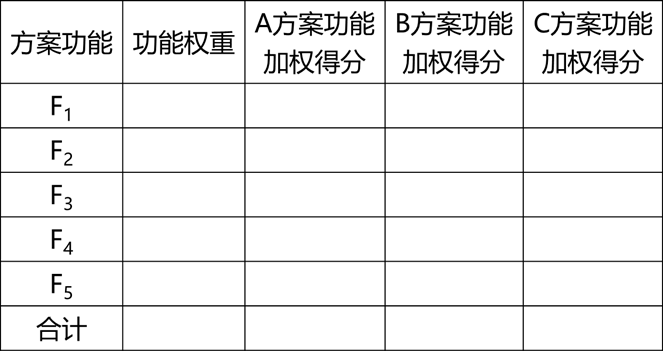
2.用综合评分法选择最佳设计方案。
 
3.用价值指数法选择最佳设计方案。
 
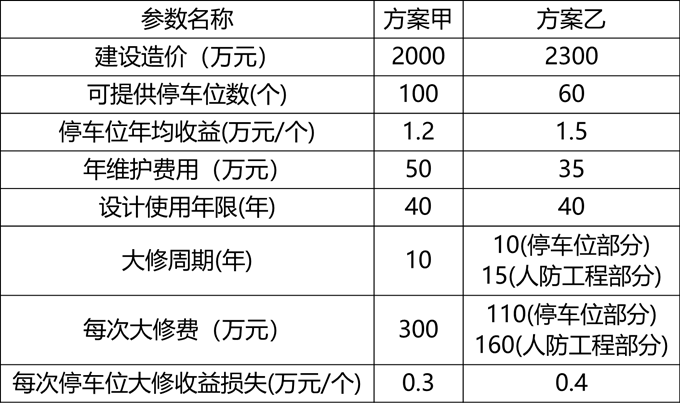
4.假定该商务楼地上建筑面积为2.4万㎡,建安工程单方造价3500元/㎡,设计使用年限40年。根据有关规定,该项目应带有一定规模的地下人防工程,如果不带人防工程约需交纳208万元的人防工程配套费。因此,设计院对该项目地下部分提出了两个设计方案:方案甲为不建人防工程,地下可利用空间用于建停车场;方案乙为建规定规模的人防工程,剩余可利用空间用于建停车场。
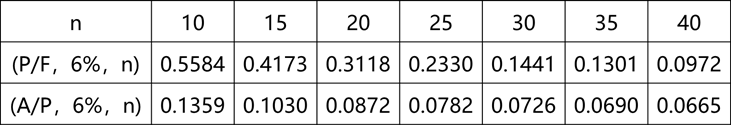
不同方案地下工程相关技术经济参数见表7,年基准利率6%。
不同方案地下工程相关技术经济参数表7
 
资金等值换算系数表8
 
(1)分别计算两方案的综合办公楼项目的建设总造价。
(2)若各方案年费用需要考虑建造费用、维护费用、大修费用(计入大修收益损失)和停车位收益等,分别计算两方案的地下工程生命周期年度费用(不考虑建设工期的影响,地下工程建设造价在期初一次性投入,均形成固定资产,无残值),并选择最经济方案。
3 【背景资料】
招标人拟建一国有资金投资的住宅项目,计划施工日期为3月1日~10月26日,合同工期为240天。为满足项目顺利进行对投标人和潜在投标人采用资格预审,资格预审文件中部分要求如下:
1.近三年每年净资产均不少于2000万元;
2.近三年在本省施工完成或在建的类似项目不少于3个。
共有A、B、C、D、E、F、G、H八家投标人提交资格预审申请文件,投标人C未通过资格预审。招投标过程中发生如下事件:
事件1:投标截止时间前通过资格预审的投标人全部递交了投标文件,投标人C也递交了投标文件。
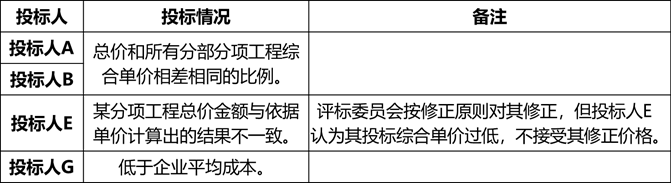
事件2:在评标过程中,评标委员会发现部分投标人有以下情况,具体见表3.1;
表3.1部分投标人投标情况
 
经过评标、公示中标候选人、确定中标人等环节,招标人与投标人F签订了中标合同。
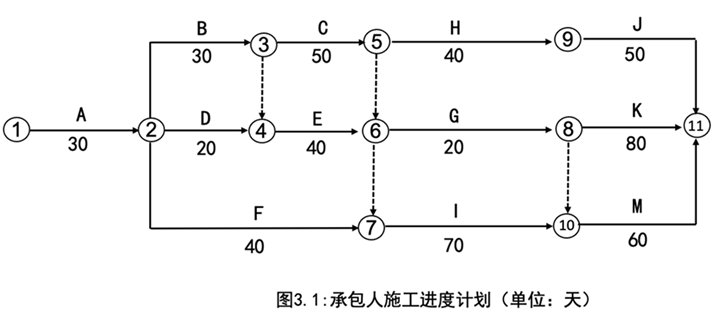
施工承包合同约定:管理费和利润为人机费用之和的16%,税金为人材机费用、管理费与利润之和的13%。新增分项工程措施费按分项工程费的25%计取。综合工日单价为120元/工日,人工窝工按其单价的80%计,窝工、闲置均不考虑管理费、利润;工期提前(或延误)的奖(或罚)金额为20000元/天(含税)。承包人编制了施工进度计划得到了监理工程师的批准,如图3.1所示。

由于施工工艺和组织的要求,工作B、E、I需使用同一台施工机械(该种施工机械除税运转台班费800元/台班,除税闲置台班费550元/台班),工作H、J需使用同一台施工机械(该种施工机械除税运转台班费600元/台班,除税闲置台班费400元/台班)。
施工过程中发生如下事件:
事件3:①3月5日发生了脚手架倾倒事故,3月8日恢复正常作业。②3月6日~3月10日,当地供电中断。由此导致分项工程A停工6天,该工作班组30名工人持续窝工6天。承包人及时向发包人提出工期及费用索赔,受事件1影响承包人及时调整施工进度计划。
事件4:发包人提出增加一项N工作,N工作持续时间30天,工程量300m³。根据施工工艺关系,N工作是G、H工作的紧后工作,是J工作的紧前工作。由监理人提出新的综合单价,经发承包人商定每立方米不含税人工和机械费210元,不含税材料费150元;管理费和利润提高50%。承包人及时办理了索赔事宜。每m³材料费可抵扣进项增值税综合税率为5%,每m³机械费可抵扣进项税额为20元。
事件5:承包人为获得工期奖励,将M工作赶工15天。
【问题】
1.逐项说明资格预审文件中的部分要求是否合理,并说明理由。
2.事件1中投标人C在投标截止时间前递交了投标文件,招标人应如何处理其投标文件,并说明理由。
3.逐项说明事件2中投标文件是否应被否决投标,并说明理由。
4.说明事件3中可索赔天数并说明理由,计算可索赔费用。
5.绘制截至事件4发生后施工进度计划网络图,并说明事件4中监理人做法是否正确,并说明理由。
6.计算事件4工作N的工程价款、N工作进项税额。
7.计算承包人可获得的奖罚费用及合同价款调整额。
(以元为单位,计算过程和结果数据有小数均保留两位小数)
找试题 · 找答案 · 找资料 在线模考