背景资料
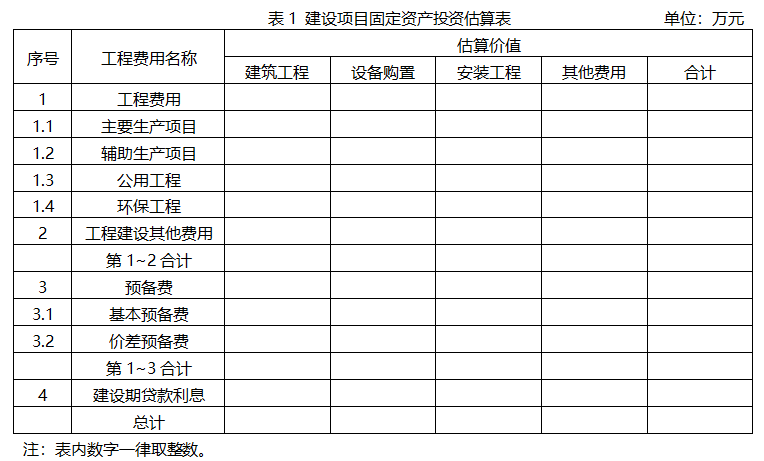
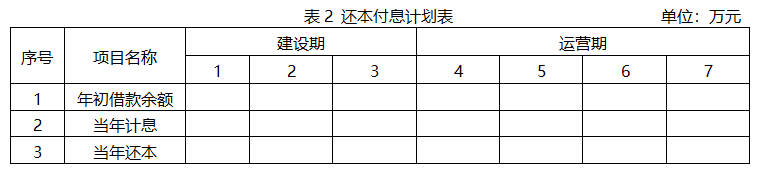
某建设项目的工程费用与工程建设其他费的估算额为52180万元,预备费为5000万元,建设期3年。3年的投资比例是:第1年20%,第2年55%,第3年25%,第4年投产。
该项目建设投资来源为自有资金和贷款。贷款的总额为40000万元,其中外汇贷款为2300万美元,贷款按年度投资比例发放。外汇牌价为1美元兑换8.3元人民币。贷款的人民币部分从中国建设银行获得,年利率为12.48%(按季计息)。贷款的外汇部分从中国银行获得,年利率为8%(按年计息)。建设期内自有资金和借款均为均衡投入。
建设项目达到设计生产能力后,全厂定员为1100人,工资和福利费按照每人每年7200元估算。每年其他费用为860万元(其中:其他制造费用为660万元,其他营业费用为0)。年外购原材料、燃料费估算为19200万元。年经营成本为21000万元,年销售收入33000万元,年修理费占年经营成本10%。年预付账款为800万元;年预收账款为1200万元。各项流动资金最低周转天数分别为:应收账款30天,现金40天,应付账款为30天,存货为40天,预付账款为30天,预收账款为30天。
【问题】
1.估算建设期贷款利息。
2.用分项详细估算法估算拟建项目的流动资金。
3.估算拟建项目的总投资。
(计算过程与结果均保留2位小数)
参考答案
暂无
答案解析
第一问:
人民币贷款年实际利率:(1+12.48%÷4)4-1=13.08%
第1年人民币贷款金额:(40000-2300×8.3)×20%=4182万元
第1年外汇贷款金额:2300×20%=460万美元
第1年人民币贷款利息:4182÷2×13.08%=273.50万元
第1年外汇贷款利息:460÷2×8%=18.4万美元
第2年人民币贷款金额:(40000-2300×8.3)×55%=11500.5万元
第2年外汇贷款金额:2300×55%=1265万美元
第2年人民币贷款利息:(4182+273.5+11500.5÷2)×13.08%=1334.91万元
第2年外汇贷款利息:(460+18.4+1265÷2)×8%=88.87万美元
第3年人民币贷款金额:(40000-2300×8.3)×25%=5227.5万元
第3年外汇贷款金额:2300×25%=575万美元
第3年人民币贷款利息:(4182+273.5+11500.5+1334.91+5227.5÷2)×13.08%=2603.53万元
第3年外汇贷款利息:(460+18.40+1265+88.87+575÷2)×8%=169.58万美元
建设期贷款利息(人民币):273.5+1334.91+2603.53+(18.4+88.87+169.58)×8.3=6509.80万元)
第二问:
流动资产计算:
(1)现金=(年工资及福利费+年其他费)÷年周转次数 =(1100×0.72+860)÷(360÷40)=183.56万元
(2)预付账款=年预付账款÷年周转次数=800÷(360÷30)=66.67万元
(3)存货:
①外购原材料、燃料=年外购原材料、燃料费÷年周转次数=19200÷(360÷40)=2133.33万元
②在产品=(年工资福利费+年其他制造费+年外购原料、燃料费+年修理费)÷年周转次数
=(1100×0.72+660+19200+21000×10%)÷(360÷40)=2528.00万元
③产成品=年经营成本÷年周转次数=21000÷(360÷40)=2333.33万元
存货=2133.33+2528.00+2333.33=6994.66万元
(4)应收账款=年经营成本÷年周转次数=21000÷(360÷30)=1750万元
流动资产=应收账款+预付账款+库存现金+存货=183.56+66.67+6994.66+1750=8994.89万元
流动负债计算:
(1)应付账款=年外购原材料、燃料、动力费÷年周转次数=19200÷(360÷30)=1600.00万元
(2)预收账款=1200÷(360÷30)=100万元
流动负债=应付账款+预收账款=1600+100=1700万元
流动资金=流动资产-流动负债=8994.89-1700=7294.89(万元)
第三问:
拟建项目的总投资=建设投资+建设期利息+流动资金=工程费用+工程建设其他费+基本预备费+价差预备费+建设期利息+流动资金
=52180+5000+6509.8+7294.89=63689.80+7294.89=70984.69万元
人民币贷款年实际利率:(1+12.48%÷4)4-1=13.08%
第1年人民币贷款金额:(40000-2300×8.3)×20%=4182万元
第1年外汇贷款金额:2300×20%=460万美元
第1年人民币贷款利息:4182÷2×13.08%=273.50万元
第1年外汇贷款利息:460÷2×8%=18.4万美元
第2年人民币贷款金额:(40000-2300×8.3)×55%=11500.5万元
第2年外汇贷款金额:2300×55%=1265万美元
第2年人民币贷款利息:(4182+273.5+11500.5÷2)×13.08%=1334.91万元
第2年外汇贷款利息:(460+18.4+1265÷2)×8%=88.87万美元
第3年人民币贷款金额:(40000-2300×8.3)×25%=5227.5万元
第3年外汇贷款金额:2300×25%=575万美元
第3年人民币贷款利息:(4182+273.5+11500.5+1334.91+5227.5÷2)×13.08%=2603.53万元
第3年外汇贷款利息:(460+18.40+1265+88.87+575÷2)×8%=169.58万美元
建设期贷款利息(人民币):273.5+1334.91+2603.53+(18.4+88.87+169.58)×8.3=6509.80万元)
第二问:
流动资产计算:
(1)现金=(年工资及福利费+年其他费)÷年周转次数 =(1100×0.72+860)÷(360÷40)=183.56万元
(2)预付账款=年预付账款÷年周转次数=800÷(360÷30)=66.67万元
(3)存货:
①外购原材料、燃料=年外购原材料、燃料费÷年周转次数=19200÷(360÷40)=2133.33万元
②在产品=(年工资福利费+年其他制造费+年外购原料、燃料费+年修理费)÷年周转次数
=(1100×0.72+660+19200+21000×10%)÷(360÷40)=2528.00万元
③产成品=年经营成本÷年周转次数=21000÷(360÷40)=2333.33万元
存货=2133.33+2528.00+2333.33=6994.66万元
(4)应收账款=年经营成本÷年周转次数=21000÷(360÷30)=1750万元
流动资产=应收账款+预付账款+库存现金+存货=183.56+66.67+6994.66+1750=8994.89万元
流动负债计算:
(1)应付账款=年外购原材料、燃料、动力费÷年周转次数=19200÷(360÷30)=1600.00万元
(2)预收账款=1200÷(360÷30)=100万元
流动负债=应付账款+预收账款=1600+100=1700万元
流动资金=流动资产-流动负债=8994.89-1700=7294.89(万元)
第三问:
拟建项目的总投资=建设投资+建设期利息+流动资金=工程费用+工程建设其他费+基本预备费+价差预备费+建设期利息+流动资金
=52180+5000+6509.8+7294.89=63689.80+7294.89=70984.69万元