背景资料
某承包商于2022年6月与某业主签订了某工程施工合同。合同约定,不含税造价为510万元,增值税(销项税)税率按9%计取。施工期间发生的合同内工程费用支出及票据情况见下表。
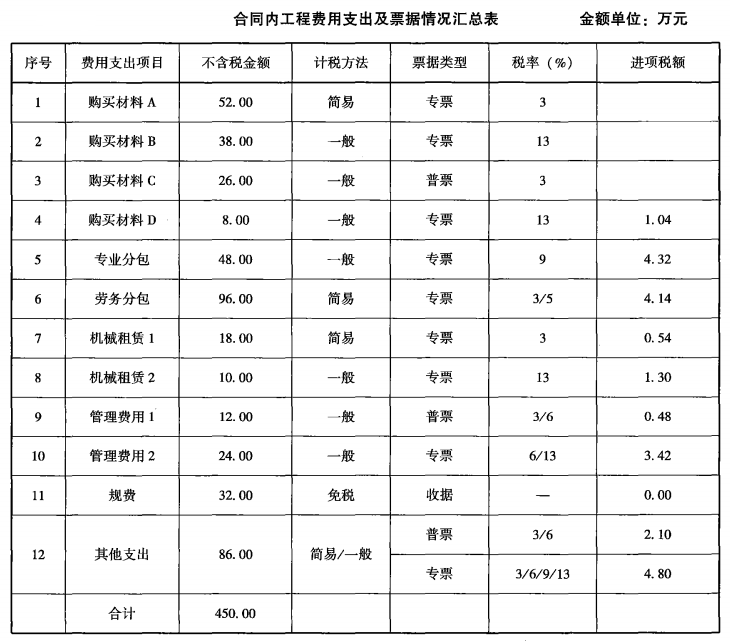
注:(1)购买材料D是承包商非正常损失引起的;
(2)规费包括按政策规定必须缴纳的社会保险费和住房公积金等。
施工期间还增加了经业主确认的合同外工程内容(签订了补充协议),含税造价40万元,实际费用支出(不含税)30万元,进项税额2.6万元(其中:普通发票0.9万元,专用发票1.7万元)。
【问题】
1.合同内工程应计增值税额为多少万元?含税总造价为多少万元?
2.汇总表中前3项进项税额分别为多少万元?对于合同内工程,根据实际发生情况,可用于抵扣销项税额的进项税额为多少万元?不可用于抵扣销项税额的进项税额为多少万元?进项税额合计为多少万元?
3.合同外工程销项税额为多少万元?
4.承包商总计应向税务部门缴纳增值税额为多少万元?
5.承包商的总成本(不含税金)为多少万元?含税总产值与不含税总产值分别为多少万元?净利润为多少万元?成本利润率和不含税产值利润率分别为多少(%)?
(结算结果保留2位小数)
参考答案
暂无
答案解析
第一问:
1-1.应计增值税额:510x9%=45.90万元
1-2.含税总造价:510+45.9=555.90万元(或510×(1+9%)=555.90万元)
第二问:
2-1.汇总表中前三项材料进项税额:
材料A:52×3%=1.56万元
材料B:38×13%=4.94万元
材料C:26×3%=0.78万元
2-2.汇总表中可用于抵扣销项税额的进项税额:
1.56+4.94+4.32+4.14+0.54+1.3+3.42+4.8=25.02万元
(对于有些进项费用支出,虽取得增值税专用发票,但税务政策规定也不可用于抵扣销项税额,如购买材料D是承包商非正常损失引起的等。非正常损失的责任方是承包商的话,业主方也是不会额外追加工程款的)
2-3.汇总表中不可用于抵扣销项税额的进项税额:
0.78+1.04+0.48+2.1=4.40万元
2-4.进项税额合计:25.02+4.40=29.42万元
第三问:
合同外工程销项税额:40÷(1+9%)×9%=3.30万元
第四问:
缴纳增值税额:(45.90+3.30)-(25.02+1.7)=22.48万元
第五问:
5-1.承包商不含税价总成本:
450+4.40+30+0.9=485.30万元
(从实施“营改增”之后,普票进项税额和不可抵扣专票进项税额算到成本之中。本案例遵从了这一做法。)
5-2.含税总产值:555.9+40=595.90万元
不含税总产值:510+40÷(1+9%)=546.70万元
5-3.净利润:546.70-485.30=61.40万元
5-4.成本利润率:61.40÷485.30×100%=12.65%
不含税产值利润率:61.40÷546.70×100%=11.23%
1-1.应计增值税额:510x9%=45.90万元
1-2.含税总造价:510+45.9=555.90万元(或510×(1+9%)=555.90万元)
第二问:
2-1.汇总表中前三项材料进项税额:
材料A:52×3%=1.56万元
材料B:38×13%=4.94万元
材料C:26×3%=0.78万元
2-2.汇总表中可用于抵扣销项税额的进项税额:
1.56+4.94+4.32+4.14+0.54+1.3+3.42+4.8=25.02万元
(对于有些进项费用支出,虽取得增值税专用发票,但税务政策规定也不可用于抵扣销项税额,如购买材料D是承包商非正常损失引起的等。非正常损失的责任方是承包商的话,业主方也是不会额外追加工程款的)
2-3.汇总表中不可用于抵扣销项税额的进项税额:
0.78+1.04+0.48+2.1=4.40万元
2-4.进项税额合计:25.02+4.40=29.42万元
第三问:
合同外工程销项税额:40÷(1+9%)×9%=3.30万元
第四问:
缴纳增值税额:(45.90+3.30)-(25.02+1.7)=22.48万元
第五问:
5-1.承包商不含税价总成本:
450+4.40+30+0.9=485.30万元
(从实施“营改增”之后,普票进项税额和不可抵扣专票进项税额算到成本之中。本案例遵从了这一做法。)
5-2.含税总产值:555.9+40=595.90万元
不含税总产值:510+40÷(1+9%)=546.70万元
5-3.净利润:546.70-485.30=61.40万元
5-4.成本利润率:61.40÷485.30×100%=12.65%
不含税产值利润率:61.40÷546.70×100%=11.23%