单选题
期货投资分析
题号 #7728816
如果一个国债组合久期为5,组合价值为1亿元,现在投资经理买入20手国债期货,价值1950万元,国债期货久期为6.5,则该组合的目前久期为()。
参考答案
B
答案解析
组合久期=(初始组合久期*初始组合价值+期货久期*期货市值)/初始组合市值
代入公式可得:组合久期=(5*1亿+6.5*1950万)/1亿=6.2675
代入公式可得:组合久期=(5*1亿+6.5*1950万)/1亿=6.2675
你可能感兴趣的试题
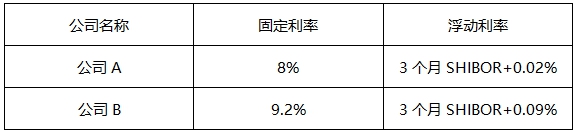
A.在固定利率市场上具有比较优势
A.在固定利率市场上具有比较优势
B.在浮动利率市场上具有比较优势
B.在浮动利率市场上具有比较优势
C.没有比较优势
C.没有比较优势
D.无法与A公的进行利率互换
D.无法与A公的进行利率互换
A.买入SR809-P-5600
A.买入SR809-P-5600
B.卖出SR809-C-5400
B.卖出SR809-C-5400
C.买入SR809-C-5700
C.买入SR809-C-5700
D.卖出SR809-P-5500
D.卖出SR809-P-5500
A.在风险中性的假设下,投资者的预期收益率μ可以用无风险利率r替代
A.在风险中性的假设下,投资者的预期收益率μ可以用无风险利率r替代
B.N(d2)表示在风险中性市场中,标的资产价格(St)大于执行价格(K)的概率
B.N(d2)表示在风险中性市场中,标的资产价格(St)大于执行价格(K)的概率
C.N(d1)不仅是看涨期权对资产价格的导数,也是看跌期权对资产价格的导数
C.N(d1)不仅是看涨期权对资产价格的导数,也是看跌期权对资产价格的导数
D.波动率δ用于度量资产所提供的收益的不确定性
D.波动率δ用于度量资产所提供的收益的不确定性