单选题
风险管理
题号 #7858747
下表是某商业银行当期贷款五级分类的迁徙矩阵:
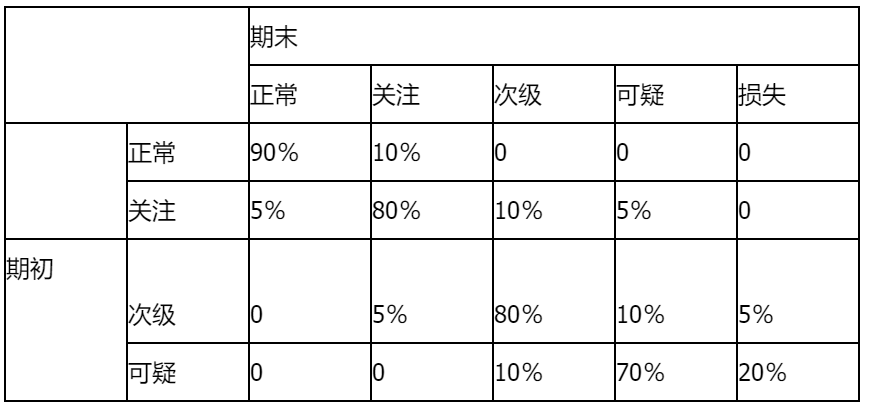
已知期初正常类贷款余额500亿元,关注类贷款余额40亿元,次级类贷款余额20亿元,可疑类贷款余额10亿元,损失类贷款余额0。则该商业银行当期期末的不良贷款余额是( )亿元。
参考答案
A
答案解析
该商业银行期末的损失类贷款数量=500×0+40×0+20× 5%+10×20%=3(亿)。
期末的可疑类贷款数量=500×0+40×5%+20×10%+10×70%=11(亿元)。
期末的次级类贷款数量=500×0+40×10%+20×80%+10×10%=21(亿元)。
则该商业银行当期期末的不良贷款余额=3+11+21=35(亿元)。
期末的可疑类贷款数量=500×0+40×5%+20×10%+10×70%=11(亿元)。
期末的次级类贷款数量=500×0+40×10%+20×80%+10×10%=21(亿元)。
则该商业银行当期期末的不良贷款余额=3+11+21=35(亿元)。
你可能感兴趣的试题
A.监控和评价风险管理系统运行的效果
B.评价与银行治理、运营和信息系统有关的风险暴露
C.内部审计具有充足的资源,可以直接向董事会报告
D.帮助识别、评价重要的风险暴露,促进风险管理和控制系统的改进