单选题
中级财政税收
题号 #7900834
某木工厂为增值税一般纳税人,2026年1月,销售实木地板取得不含税销售额为100万 元。另外,没收逾期未还的实木地板包装物押金0.452万元(未扣除增值税税额),对方表 示不再退还相应包装物。实木地板的消费税税率为5%。该木工厂当月应缴纳的消费税税 额为( )万元。
参考答案
C
答案解析
应税消费品的销售额包括销售应税消费品从购买方收取的全部价款和价外费用。 对因逾期未收回的包装物不再退还的或已收取超过12个月的押金,应并入应税 消费品的销售额,按照应税消费品适用税率征收消费税。销售额不包括应向购
买方收取的增值税税额。如果纳税人应税消费品的销售额中未扣除增值税税额, 或者因不得开具增值税专用发票而发生价款和增值税税额合并收取,在计算消费 税时,应当换算为不含增值税税额的销售额,其计算公式为:应税消费品销售额=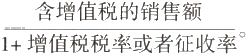
该木工厂当月应缴纳消费税=100×5%+0.452÷ (1+13%)×5%= 5.02(万元)。故选项C 正确。
买方收取的增值税税额。如果纳税人应税消费品的销售额中未扣除增值税税额, 或者因不得开具增值税专用发票而发生价款和增值税税额合并收取,在计算消费 税时,应当换算为不含增值税税额的销售额,其计算公式为:应税消费品销售额=
该木工厂当月应缴纳消费税=100×5%+0.452÷ (1+13%)×5%= 5.02(万元)。故选项C 正确。
你可能感兴趣的试题
A.征地费用
B.拆迁补偿费
C.土地前期开发费用
D.项目贷款利息