不定项选择题
中级财政税收
题号 #7901427
甲企业为白酒生产企业,是增值税一般纳税人,2025年发生的部分业务如下: (1)2月,委托乙企业加工散装白酒100吨,材料成本为200万元,加工费为50万元,乙企 业没有同类产品出售,并按照规定代收代缴了消费税。 (2)3月,将收回的白酒勾兑成10吨瓶装白酒销售,取得不含增值税收入800万元。 (3)8月,销售自产白酒,并收取包装物押金11.3万元,与客户合同约定1年后退还。 (4)10月上旬销售同类白酒10吨,不含增值税售价为80万元/吨;10月下旬销售同类白酒 20吨,不含增值税售价为110万元/吨。11月将自产白酒10吨用于还债,成本为90万元/吨, 成本利润率为10%。 (5)12月,向银行支付借款利息20万元,并做以下账务处理: 借:管理费用 200000 贷:银行存款 200000 注:白酒消费税的税率为20%加0.5元/500克。 在业务(1)中,乙企业代收代缴消费税对应的会计分录,正确的是( )。
参考答案
C
答案解析
受托方没有同类产品销售价格,代扣代缴消费税时应该使用组成计税价格,并且消费税是由乙企业代扣代缴,要记入乙企业的应收账款科目,组成计税价格=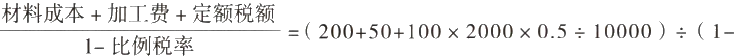
20%)=325(万元)。应缴纳的消费税税额=325×20%+100×2000×0.5÷10000= 75(万元)。
对应的会计分录为:
借:应收账款 750000
贷:应交税费——应交消费税 750000
故选项C 正确。
20%)=325(万元)。应缴纳的消费税税额=325×20%+100×2000×0.5÷10000= 75(万元)。
对应的会计分录为:
借:应收账款 750000
贷:应交税费——应交消费税 750000
故选项C 正确。
你可能感兴趣的试题
A.借:主营业务收入 1600000
B.借:税金及附加 1600000
C.借:主营业务成本 1610000
D.借:税金及附加 1610000
A.借:银行存款 113000
贷:其他应付款——包装物押金 113000
A.借:银行存款 113000
贷:其他应付款——包装物押金 113000
贷:其他应付款——包装物押金 113000
B.借:银行存款 113000
贷:其他应付款——包装物押金 100000
应交税费——应交增值税(销项税额) 13000
B.借:银行存款 113000
贷:其他应付款——包装物押金 100000
应交税费——应交增值税(销项税额) 13000
贷:其他应付款——包装物押金 100000
应交税费——应交增值税(销项税额) 13000
C.借:税金及附加 20000
贷:应交税费——应交消费税 20000
C.借:税金及附加 20000
贷:应交税费——应交消费税 20000
贷:应交税费——应交消费税 20000
D.借:银行存款 133000
贷:其他应付款——包装物押金 100000
应交税费——应交增值税(销项税额) 13000
应交税费——应交消费税 20000
D.借:银行存款 133000
贷:其他应付款——包装物押金 100000
应交税费——应交增值税(销项税额) 13000
应交税费——应交消费税 20000
贷:其他应付款——包装物押金 100000
应交税费——应交增值税(销项税额) 13000
应交税费——应交消费税 20000
A.借:税金及附加 2210000
贷:应交税费——应交消费税 2210000
A.借:税金及附加 2210000
贷:应交税费——应交消费税 2210000
贷:应交税费——应交消费税 2210000
B.借:税金及附加 1990000
贷:应交税费——应交消费税 1990000
B.借:税金及附加 1990000
贷:应交税费——应交消费税 1990000
贷:应交税费——应交消费税 1990000
C.借:主营业务成本 2210000
贷:应交税费——应交消费税 2210000
C.借:主营业务成本 2210000
贷:应交税费——应交消费税 2210000
贷:应交税费——应交消费税 2210000
D.借:税金及附加 1910000
贷:应交税费——应交消费税 1910000
D.借:税金及附加 1910000
贷:应交税费——应交消费税 1910000
贷:应交税费——应交消费税 1910000