不定项选择题
财政税收
题号 #7901708
根据以下材料,回答题
甲企业是一家运输企业,2024年拥有3处自用房产,1处为车库(原值为500万元),1处 为办公楼(原值为1000万元),1处为车间(原值为300万元)。
2025年1月,甲企业将上述自用的车库按照600万元的价值抵押给银行获取贷款资金, 抵押期限为半年。2025年7月,甲企业将上述自用的车间转让给乙企业,转让价格为400万 元,转让时相关房地产评估机构对该车间评估的重置成本价为400万元,车间成新度折旧率为 50%。
注:甲企业所在地规定房产税按照房产原值一次减除10%后的余值计算缴纳,当地契税 税率为4%。
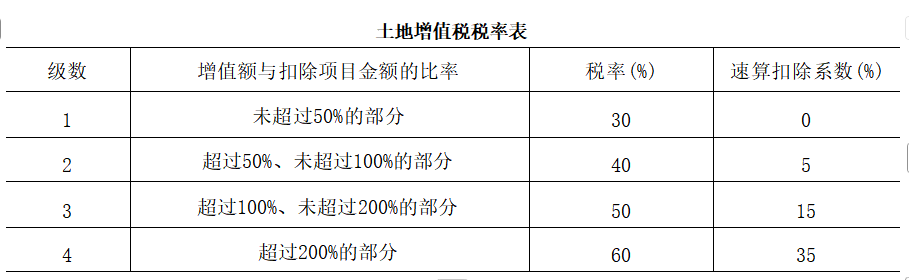
附:
2024年,甲企业应缴纳房产税( )。
参考答案
B
答案解析
房产税采用比例税率,依据房产计税余值计税的,税率为1.2%。计算公式为:应纳税额=房产计税余值×适用税率。其中,房产计税余值=房产原值×(1-原值减除率)。2024年甲企业应缴纳的房产税税额=(500+1000+300)×(1-10%)×1.2%=19.44(万元)。故选项B 正确。[|||][|||][|||][|||][|||]