单选题
中级财政税收
题号 #7902052
某公司需补缴一款减税进口货物的关税,该货物原进口价格为120万元,监管年限为5年。补税时实际已进口时间为2年8个月零17天。该货物的关税计税价格为( )万元。
参考答案
B
答案解析
减税或者免税进口的货物应当补税时,应当以海关审查确定的该货物原进口时的价格,扣除折旧部分价值作为计税价格,其计算公式为:
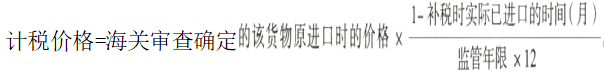
上述计算公式中“补税时实际已进口的时间”按月计算,不足1个月但是超过15日的,按照1个月计算;不超过15日的,不予计算。因此,本题中该货物的关税计税价格= 120×(1-33÷60)=54(万元)。故选项B 正确。[|||][|||][|||][|||][|||]
上述计算公式中“补税时实际已进口的时间”按月计算,不足1个月但是超过15日的,按照1个月计算;不超过15日的,不予计算。因此,本题中该货物的关税计税价格= 120×(1-33÷60)=54(万元)。故选项B 正确。[|||][|||][|||][|||][|||]