【背景资料】
某企业拟于某城市新建一个工业项目,该项目可行性研究相关基础数据如下:
1.拟建项目占地面积30亩,建筑面积11000m²,其项目设计标准、规模与该企业2年前在另一城市的同类项目相同,已建同类项目的单位建筑工程费用为1600元/m²,建筑工程的综合用工量为4.5工日/m²,综合工日单价为80元/工日,建筑工程费用中的材料费占比为50%,机械使用费占比为8%,考虑地区和交易时间差拟建项目的综合工日单价为100元/工日,材料费修正系数为1.1,机械使用费的修正系数为1.05,人材机以外的其他费用修正系数为1.08。
根据市场询价,该拟建项目设备投资估算为2000万元,设备安装工程费用为设备投资的15%。项目土地相关费用按20万元/亩计算,除土地外的工程建设其他费用为项目建安工程费用的15%,项目的基本预备费率为5%,不考虑价差预备费。
2.项目建设期1年,运营期10年,建设投资全部形成固定资产。固定资产使用年限为10年,残值率为5%,直线法折旧。
3.项目运营期第1年投入自有资金200万元作为运营期的流动资金。
4.项目正常年份销售收入为1560万元(不含销项税额),增值税税率为17%,增值税附加税率为10%,项目正常年份年经营成本为400万元(不含可抵扣的进项税额30万元)。项目运营期第1年产量为设计产量的85%,第2年及以后各年均达到设计产量,运营期第1年的销售收入、经营成本、增值税、可抵扣的进项税额和增值税附加均为正常年份的85%。企业所得税税率为25%。
【问题】
1.列式计算拟建项目的建设投资。
2.若该项目的建设投资为5500万元(不含可抵扣的进项税额),建设投资来源为自有资金和贷款,贷款为3000万元,贷款年利率为7.2%(按月计息),约定的还款方式为运营期前5年等额还本、利息照付方式。分期列式计算项目运营期第1年、第2年的总成本费用和净利润以及运营期第2年末的项目累计盈余资金(不考虑企业公积金、公益金提取及投资者股利分配)。
3.列式计算资本金现金流量表中计算期第二年所得税后净现金流量。
(计算结果保留两位小数)
参考答案
答案解析
人工费占比=4.5×80/1600=22.50%,人工费修正系数=100/80=1.25
人材机以外的其他费用占比=1-22.5%-50%-8%=19.50%
单位建筑工程费=1600×(22.5%×1.25+50%×1.1+8%×1.05+19.5%×1.08)=1801.36(元/m²)
建筑工程费=1801.36×11000/10000=1981.50(万元)
设备安装工程费=2000×15%=300.00(万元)
工程建设其他费用=20×30+(1981.50+300)×15%=942.23(万元)
建设投资=(1981.50+300.00+2000+942.23)×(1+5%)=5484.92(万元)
问题2:
年实际利率=(1+7.2%/12)¹²-1=7.44%
建设期利息=3000/2×7.44%=111.60(万元)
每年还本额=(3000+111.60)/5=622.32(万元)
运营期第1年应还利息=(3000+111.60)×7.44%=231.50(万元)
运营期第2年应还利息=(3000+111.60-622.32)×7.44%=185.20(万元)
折旧费=(5500+111.60)×(1-5%)/10=533.10(万元)
运营期第1年总成本费用=400×85%+533.10+231.50=1104.60(万元)
运营期第2年总成本费用=400+533.10+185.20=1118.30(万元)
运营期第1年总利润=1560×85%-(1560×85%×0.17-30×85%)×10%-1104.60=1326-(225.42-25.5)×10%-1104.60=201.41(万元)
所得税=201.41×25%=50.35(万元)
运营期第1年净利润=201.41×(1-25%)=151.06(万元)
运营期第2年总利润=1560-(1560×0.17-30)×10%-1118.30=1560-23.52-1118.30=418.18(万元)
所得税=418.18×25%=104.55(万元)
运营期第2年净利润=418.18×(1-25%)=313.64(万元)
运营期第1年经营活动净现金流量=1560×85%-400×85%-(1560×85%×0.17-30×85%)×10%-50.35=915.66(万元)
投资活动净现金流量=-200(万元)
筹资活动净现金流量=200-231.5-622.32=-653.82(万元)
运营期第1年末的项目累计盈余资金=915.64-200-653.82=61.82(万元)
运营期第2年经营活动净现金流量=1560-(1560×0.17-30)×10%-400-104.55=1031.93(万元)
投资活动净现金流量=0
筹资活动净现金流量=-185.20-622.32=-807.52(万元)
净现金流量=1031.93-807.52=224.41(万元)
运营期第2年末的项目累计盈余资金=224.41+61.82=286.23(万元)
或第1年盈余资金=151.06+533.10-622.32=61.84(万元)
第2年盈余资金=313.64+533.10-622.32=222.42(万元)
第2年累计盈余资金=61.84+222.42=286.26(万元)
问题3:
现金流入=1560×85%×1.17=1551.42(万元)
现金流出=200+231.5+622.32+400×85%+50.35+30×85%+(1560×85%×0.17-30×85%)×1.1=1689.58(万元)
净现金流量=1551.42-1689.58=-138.16(万元)
你可能感兴趣的试题
某建设单位对某商务楼的设计方案进行评价,经专家讨论确定的主要评价指标分别为:结构形式(F1)、工程造价(F2)、节能要求(F3)、建筑造型(F4)、环境协调(F5)五项评价指标,各功能之间的重要性关系为:F1相对F2不重要,F1相对F3、F4、F5比较重要,F2相对F3、F4、F5也比较重要,F3相对F4不重要,但相对F5比较重要,F4相对F5比较重要。经过筛选后,最终对A、B、C三个设计方案进行评价,三个设计方案评价指标的评价得分结果和估算总造价见表1。
各方案评价指标的评价结果和估算总造价表1
|
功能 |
方案A评价得分 |
方案B评价得分 |
方案C评价得分 |
|
(F1) |
9分 |
8分 |
10分 |
|
(F2) |
8分 |
10分 |
8分 |
|
(F3) |
10分 |
9分 |
8分 |
|
(F4) |
7分 |
8分 |
9分 |
|
(F5) |
8分 |
9分 |
8分 |
|
估算总造价(万元) |
10650 |
10760 |
10665 |
【问题】
1.用0-1评分法计算各功能的权重,将计算结果填入表2中。
说明:权重系数、功能指数、价值指数保留3位小数,其余计算结果均保留两位小数。
权重系数表2
|
|
F1 |
F2 |
F3 |
F4 |
F5 |
得分 |
修正得分 |
权重 |
|
F1 |
|
|
|
|
|
|
|
|
|
F2 |
|
|
|
|
|
|
|
|
|
F3 |
|
|
|
|
|
|
|
|
|
F4 |
|
|
|
|
|
|
|
|
|
F5 |
|
|
|
|
|
|
|
|
|
合计 |
|
|
|
|
|
|
|
|
2.用综合评分法选择最佳设计方案。
|
方案功能 |
功能权重 |
A方案功能加权得分 |
B方案功能加权得分 |
C方案功能加权得分 |
|
F1 |
|
|
|
|
|
F2 |
|
|
|
|
|
F3 |
|
|
|
|
|
F4 |
|
|
|
|
|
F5 |
|
|
|
|
|
合计 |
|
|
|
|
3.用价值指数法选择最佳设计方案。
|
方案功能 |
功能权重 |
A方案功能加权得分 |
B方案功能加权得分 |
C方案功能加权得分 |
|
F1 |
|
|
|
|
|
F2 |
|
|
|
|
|
F3 |
|
|
|
|
|
F4 |
|
|
|
|
|
F5 |
|
|
|
|
|
合计 |
|
|
|
|
|
功能指数 |
|
|
|
|
4.假定该商务楼地上建筑面积为2.4万m2,建安工程单方造价3500元/m2,设计使用年限40年。根据有关规定,该项目应带有一定规模的地下人防工程,如果不带人防工程约需交纳208万元的人防工程配套费。因此,设计院对该项目地下部分提出了两个设计方案:方案甲为不建人防工程,地下可利用空间用于建停车场;方案乙为建规定规模的人防工程,剩余可利用空间用于建停车场。
不同方案地下工程相关技术经济参数见表7,年基准利率6%。
不同方案地下工程相关技术经济参数表7
|
参数名称 |
方案甲 |
方案乙 |
|
建设造价(万元) |
2000 |
2300 |
|
可提供停车位数(个) |
100 |
60 |
|
停车位年均收益(万元/个) |
1.2 |
1.5 |
|
年维护费用(万元) |
50 |
35 |
|
设计使用年限(年) |
40 |
40 |
|
大修周期(年) |
10 |
10(停车位部分) 15(人防工程部分) |
|
每次大修费(万元) |
300 |
110(停车位部分) 160(人防工程部分) |
|
每次停车位大修收益损失(万元/个) |
0.3 |
0.4 |
资金等值换算系数表8
|
n |
10 |
15 |
20 |
25 |
30 |
35 |
40 |
|
(P/F,6%,n) |
0.5584 |
0.4173 |
0.3118 |
0.2330 |
0.1441 |
0.1301 |
0.0972 |
|
(A/P,6%,n) |
0.1359 |
0.1030 |
0.0872 |
0.0782 |
0.0726 |
0.0690 |
0.0665 |
(1)分别计算两方案的综合办公楼项目的建设总造价。
(2)若各方案年费用需要考虑建造费用、维护费用、大修费用(计入大修收益损失)和停车位收益等,分别计算两方案的地下工程生命周期年度费用(不考虑建设工期的影响,地下工程建设造价在期初一次性投入,均形成固定资产,无残值),并选择最经济方案。
建设单位采用工程量清单方式招标,并与承包人按《建设工程施工合同(示范文本)》签订了工程施工承包合同,合同工期为265天。施工承包合同约定:管理费和利润为人机费用之和的17%,增值税税率为9%。人工除税单价为145元/工日,机械台班除税单价为1800元/台班,人工窝工和机械闲置补偿均按其单价的60%计;人工窝工和机械闲置补偿均不计管理费和利润。工期每提前(延误)1天奖励(罚款)20000元(含税)。承包人编制的施工进度计划得到了监理工程师的批准,如图3-1所示。
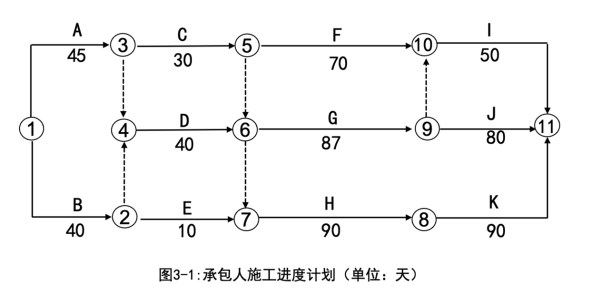
事件1:承包人依据业主提供的地基资料进行A工作土方工程,施工单位采用放坡开挖。为了保证不出现塌方事故,承包人经项目经理部商议决定对超过6m的放坡量比预估放坡量增加20%。于是承包人向监理提出修改施工方案,监理人同意承包人的申请。承包人及时向监理人提出费用索赔。人工增加80个工日,机械增加20个工日,工期延长10天。
事件2:分项工程A施工至第15天,分项工程A设计图纸与项目特征不符,发包人提出设计变更。①致使该分项工程停工10天,该工作班组共有20名工人,机械闲置共计20个台班。②由于提出设计变更,导致增加人工费15万元,减少材料费8万元,增加机械15个台班,延长5天。承包人及时办理索赔事宜。
事件3:获取提前竣工奖励,承包单位确定了四项可压缩持续时间的工作D、G、H、K,并测算了相应增加的费用。见表3-2。
表3-2可压缩工期费用表
|
工作 |
持续时间/天 |
可压缩工期/天 |
单位压缩费用/元 |
|
D |
40 |
10 |
22000 |
|
G |
87 |
5 |
5000 |
|
H |
90 |
10 |
16000 |
|
K |
90 |
15 |
4000 |
【问题】
1.承包人是否可以就事件1提出索赔,并说明理由。若可以索赔,计算事件1中承包人可以获得的索赔工期及索赔工程款。
2.计算事件2中承包人可以获得的索赔工期、并计算因为窝工、闲置导致的索赔工程款。
3.计算事件2中分项工程A因设计变更的分项工程价款调整额。
4.计算事件3承包人采用最小费用法工期优化赶工安排(按压缩步骤写明压缩工作、压缩天数)。在获得的工期奖励上,扣除赶工费用后承包人可以获得的收益为多少万元?最终实际工期为多少天?并列明关键线路。(以万元为单位,计算过程和结果保留三位小数)。