某政府投资项目,甲乙双方根据24清单计价标准签订了单价合同。工期:210天。工期每提前(或拖后)1天奖励(或罚款)1万元(含税费)。管理费按人工费、材料费、机械费之和的5%计取(其中现场管理费3%),利润按人工费、材料费、机械费和管理费之和的6%计取,措施费按分部分项工程费的15%计取,增值税为9%。人工费单价为200元/工日,自有施工机械台班单价为2000元/台班,工人窝工和自有施工机械闲置补偿按正常人工和台班费的60%计取。因甲方风险事件导致的工人窝工和机械闲置,只计取税金;因甲方责任事件导致的工人窝工和机械闲置,除计取税金外,还应补偿现场管理费。合同签订后,依据合同清单和施工组织安排编制了施工进度计划,如下图3-1所示:
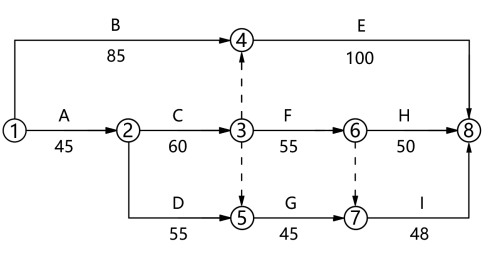
图3-1 施工进度计划
工程实施过程中发生如下事件:
事件1:A工作施工过程中遭遇特大暴雨引起洪水突发,导致A工作停工30天,造成乙方30名工人窝工,自有机械闲置30台班,乙方采购的防水材料已经运至现场尚未施工的材料损失1万元。天气好转后,甲方要求乙方组织工人进行现场清理,清理过程中使用人工60工日,自有施工机械2台班。修复被洪水冲毁的部分实体工程25m³,综合单价为400元/m³。
事件2:D工作施工过程中,因甲方采购的材料晚进场5天,材料进场后又因乙方原因推迟进场2天,导致乙方某班组25名工人窝工7天,自有机械闲置7台班。
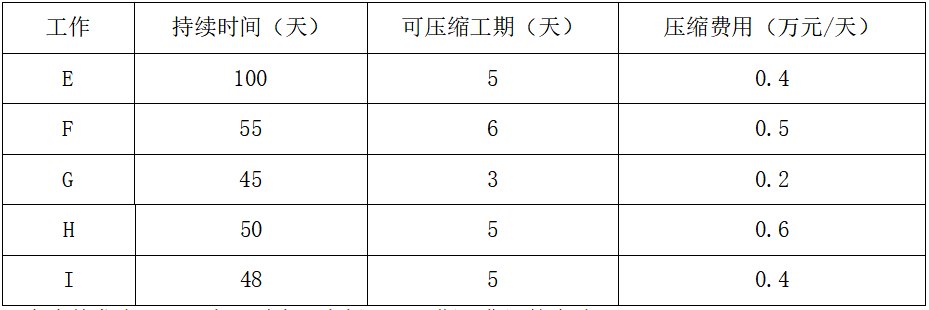
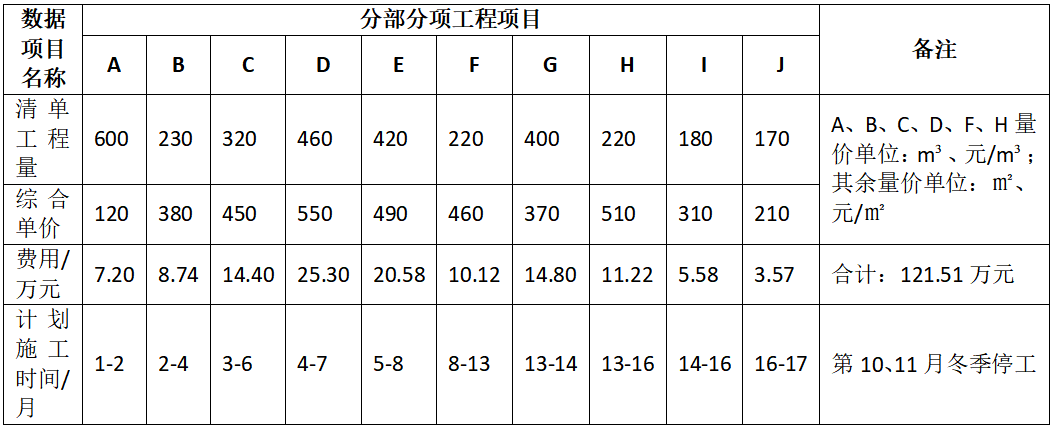
事件3:以上事件发生后,乙方组织抢工期,以节约成本,经乙方确定了可压缩工作持续时间的工作E、F、G、H、I,间接费率为0.3万元/天(含税),并测算了相应增加的直接费用(含税),如下表所示:
以上事件发生后,乙方及时向甲方提出了工期及费用的索赔。
问题:
1、针对事件1,乙方可以索赔的费用是多少?工期索赔是多少天?
2、针对事件2,乙方可以索赔的费用是多少?工期索赔是多少天?
3、针对事件3,乙方应该如何压缩工期?压缩后总工期是多少天?压缩后节约费用为多少元?
4、考虑事件1~3,若甲方工期提出每提前(或拖后)1天奖励(或罚款)增加0.2万元(含税费),在事件3基础上还能再压缩工期吗?请说明理由。压缩后实际工期是多少天?合同工期是多少天?
(计算结果以元为单位,保留2位小数)
参考答案
答案解析
材料损失:10000×1.09=10900.00元
清理费用:(60×200+2000×2)×1.05×1.06×1.09=19410.72元
修复费用:25×400×1.15×1.09=12535.00元
索赔费用合计:10900+19410.72+12535=42845.72元
工期索赔:30天
问题2:
索赔费用:(25×5×200×60%+5×2000×60%)×1.03×1.09=23576.70元
工期索赔:0天
问题3:
第1次压缩F工作5天,费用:(0.5-0.3-1)×5×10000=-40000.00元,节约费用40000.00元;
第2次同时压缩E、F工作1天,费用:(0.5+0.4-0.3-1)×1×10000=-4000.00元,节约费用4000.00元;
第3次同时压缩E、H工作2天,费用:(0.4+0.6-0.3-1)×2×10000=-6000.00元,节约费用6000.00元;
压缩后总工期是232天。
问题4:
能继续同时压缩E、H、I工作2天。
理由:同时压缩E、H、I工作2天直接费增加:(0.4+0.6+0.4)×2×10000=28000.00元,间接费减少和工期奖励费用:(0.3+1.2)×2×10000=30000.00元,节约费用30000.00-28000.00=2000元,所以可以继续压缩,压缩后实际工期:230天。合同工期:210+30=240天
你可能感兴趣的试题
1.某写字楼电梯厅共20套,装修竣工图及相关技术参数见图5-1~图5-4所示,墙面干挂石材高度为2900mm,其石材外皮距结构面尺寸为100mm。施工企业中标的分部分项工程项目清单计价表,见表5-1,表中的综合单价均不包含增值税可抵扣进项税额。
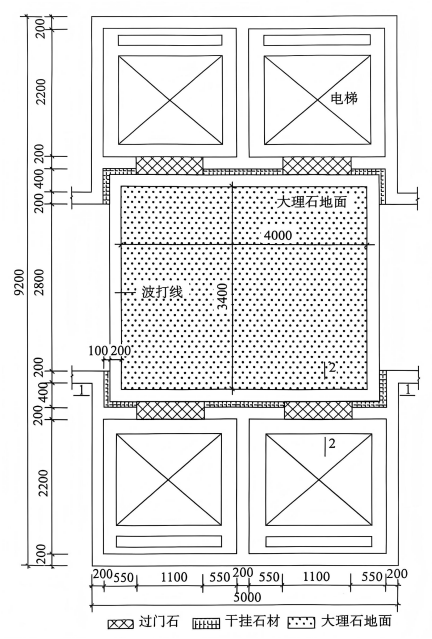
图5-1 标准层电梯厅楼面铺装尺寸图
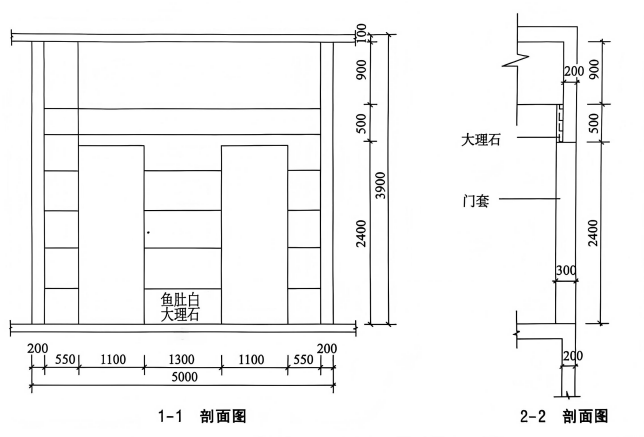
图5-2 剖面图
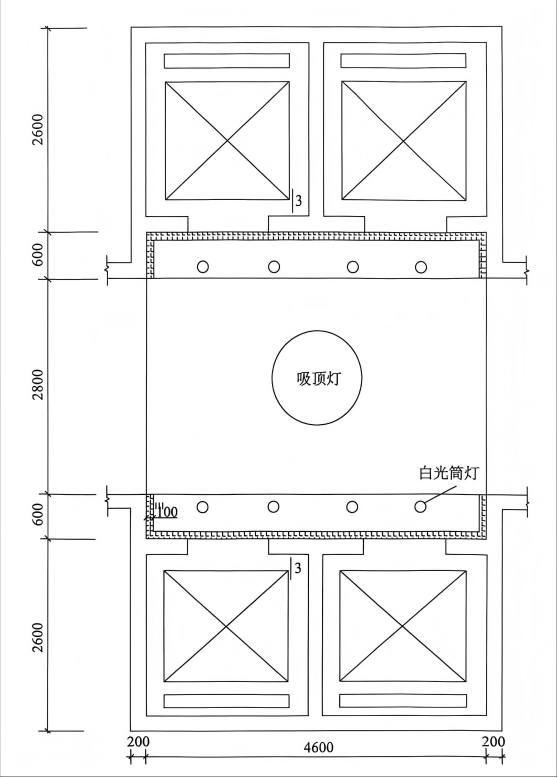
图5-3 标准层电梯厅吊顶尺寸图
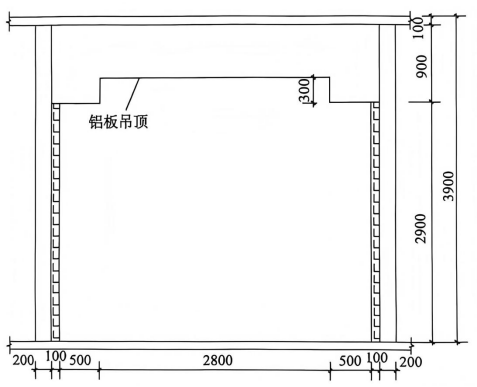
图5-4 3-3剖面图
2.招标文件和合同中约定:
(1)采用《清单计价标准》中的“价格信息调差法”对合同约定的主材进行价差调整,投标截止日前28天工程造价管理机构发布的信息价作为基准价,并以计量周期工程造价管理机构发布的信息价作为现行市场价格。承包人投标报价中可调价因子单价低于基准价的,计量周期工程造价管理机构发布的单价涨幅以基准价为基础超出合同约定的风险幅度值,或材料单价跌幅以投标报价为基础超出合同约定的风险幅度值时,其超出部分应按实调整。承包人投标报价中可调价因子单价高于基准价的,计量周期工程造价管理机构发布的单价跌幅以基准价为基础超出合同约定的风险幅度值,或材料单价涨幅以投标报价为基础超出合同约定的风险幅度值时,其超出部分应按实调整。
(2)工程量清单缺陷引起清单项目变化(项目增减),或清单工程量增加或减少且增减工程量未超过相应清单项目合同清单所含工程量的15%(含15%)的,按双方认可的根据《房建工程计量标准》计算的实际工程量调整合同价格,综合单价不变。
发包人在招标文件中提供的“承包人提供可调价主要材料表”见表5-2所示。合同约定按《房建工程计量标准》中的计算规则计算的工程量乘以综合单价分析表中的消耗量确定可调差材料的数量。
该工程投标时根据工程造价管理部门的规定,安全生产措施费按不含安全生产措施费的税前工程造价的3%计取;其他措施项目费用合计按分部分项工程人工费的18%计取。分部分项工程中的人工费约占25%,招标时其他项目费中暂列金额为90000元。
表5-1分部分项工程项目清单计价表
|
序 号 |
项目编码 |
项目名称 |
项目特征描述 |
计量 单位 |
工程量 |
金额/元 |
|
|
|
|
|
|
|
|
综合单价 |
合价 |
|
1 |
011102001001 |
石材楼地面 |
干硬性水泥砂浆铺砌米黄大理石 |
m² |
302.40 |
540.00 |
163296.00 |
|
2 |
011102001002 |
石材波打线 |
干硬性水泥砂浆铺砌啡网纹大理石 |
m² |
65.60 |
610.00 |
40016.00 |
|
3 |
011108001001 |
过门石 |
干硬性水泥砂浆铺砌啡网纹大理石 |
m² |
24.60 |
600.00 |
14760.00 |
|
4 |
011203001001 |
石材墙面 |
型钢龙骨,防锈漆2遍,干挂鱼肚白大理石 |
m² |
461.60 |
910.00 |
420056.00 |
|
5 |
010808002001 |
不锈钢电梯门套 |
1mm镜面不锈钢板 |
m² |
141.60 |
240.00 |
33984.00 |
|
6 |
011302002001 |
跌级吊顶天棚 |
2.5mm铝板,轻钢龙骨 |
m² |
345.60 |
339.98 |
117497.09 |
|
分部分项工程合计 |
789609.09 |
||||||
表5-2承包人提供可调价主要材料表
|
序号 |
名称、规格、型号 |
单位 |
数量 |
基准价 C₀/元 |
投标报价/元 |
风险幅度 r/% |
价格信息 Ci/元 |
价差 △C/元 |
价差调整金额 △P/元 |
|
1 |
米黄、网纹大理石 |
m² |
404.38 |
410 |
|
5 |
|
|
|
|
2 |
鱼肚白大理石 |
m² |
475.45 |
470 |
|
5 |
|
|
|
|
3 |
天棚铝板 |
m² |
362.88 |
210 |
|
5 |
|
|
|
3.其他相关企业定额资料,如下表5-3.
表5-3企业消耗量定额及单价表-计量单位:m²
|
定额编号 |
13-11 |
13-30 |
|||
|
项目名称 |
不上人型装配式U形轻钢跌级天棚龙骨(网格尺寸450mm×450mm) |
天棚铝单板 |
|||
|
名称 |
单位 |
单价/元 |
消耗量 |
||
|
人工 |
综合工日 |
工日 |
138 |
0.266 |
0.159 |
|
材料 |
吊筋 |
kg |
3.95 |
0.481 |
- |
|
六角螺栓 |
kg |
8.86 |
0.018 |
- |
|
|
角钢(综合) |
kg |
3.72 |
0.400 |
- |
|
|
低合金钢焊条 |
kg |
10.62 |
0.179 |
- |
|
|
轻钢龙骨(跌级、不上人型) 450mm×450mm |
m² |
20.63 |
1.050 |
- |
|
|
射钉 |
个 |
0.12 |
1.550 |
- |
|
|
钢材(综合) |
kg |
4.10 |
0.025 |
- |
|
|
铝单板40S |
m² |
180 |
- |
1.050 |
|
|
自攻螺丝镀锌 |
100个 |
2.46 |
- |
1.65 |
|
|
机械 |
交流弧焊机32kV·A |
台班 |
94.74 |
0.0369 |
- |
【问题】
1.根据工程竣工图纸及技术参数,按《房建工程计量标准》的计算规则,计算该20套电梯厅装饰分部分项工程的结算工程量,计算过程填入答题卡表5-1中。
2.施工企业投标时根据企业定额的计算规则,计算出吊顶龙骨的工程量为345.60m²,吊顶铝板面层按展开面积计算的工程量为379.20m²。采用了表5-3企业定额的内容进行了跌级吊顶天棚的组价。表中费用均不包含增值税可抵扣进项税额,管理费和利润分别为人工费40%和20%。列式计算吊顶天棚投标时的综合单价。
3.米黄和网纹大理石、鱼肚白大理石投标时的材料除税单价分别为420元/m²、455元/m²,综合单价分析表中的材料消耗量均为1.03,施工过程中,施工计量周期造价管理部门发布的米黄和网纹大理石、鱼肚白大理石、铝单板除税单价分别为450元/m²、490元/m²、235元/m²,施工当期承包方采购的米黄和网纹大理石、鱼肚白大理石、铝单板除税单价分别为430元/m²、475元/m²、215元/m²,计算物价变化带来的价差调整费用,在答题卡表5-2中,编制结算时的“承包人提供可调价主要材料表”。
4.电梯门套的材料应甲方要求进行了设计变更,改为2mm拉丝不锈钢板,发承包双方核定的材料含税单价为350元/m²,根据合同约定,此类变更仅可以调整不锈钢板材料的单价,其他内容不变,中标的1mm镜面不锈钢板的含税单价为180元/m²,每平方米消耗量为1.05m²。若增值税进项税率为13%,计算2mm拉丝不锈钢门套的综合单价和变更费用。
5.该工程施工过程中,双方认可的工程索赔费用20000元,其他措施项目费减少2400元,安全生产措施费的调整金额按不含安全生产措施费的税前工程造价调整金额的3%计取,上述费用均不包含增值税可抵扣进项税额。按-般计税法,增值税税率为9%。编制分部分项工程项目清单缺陷调整表和工程项目竣工结算汇总表。
表5-1工程量计算表
|
序号 |
项目名称 |
单位 |
计算过程 |
计算结果 |
|
1 |
石材楼地面 |
m² |
|
|
|
2 |
石材波打线 |
m² |
|
|
|
3 |
过门石 |
m² |
|
|
|
4 |
石材墙面 |
m² |
|
|
|
5 |
不锈钢电梯门套 |
m² |
|
|
|
6 |
吊顶天棚 |
m² |
|
|
表5-2承包人提供可调价主要材料表
|
序号 |
名称、规格、型号 |
单位 |
数量 |
基准价 C₀/元 |
投标报价 /元 |
风险幅度 r/% |
价格信息 Ci/元 |
价差 △C/元 |
价差调整金额 △P/元 |
|
1 |
米黄、网纹大理石 |
m² |
404.38 |
410 |
|
5 |
|
|
|