单选题
期货投资分析
题号 #7951774
标的资产为不支付红利的股票,当前价格为30元,已知1年后该股票价格或为37.5元,或为25元。假设无风险利率为8%,连续复利,计算对应1年期、执行价格为25元的看涨期权理论价格为()元。
参考答案
C
答案解析
本题中时间段为一个时间间隔,适用单步二叉树模型的计算公式,其中:uS₀=37.5;dS₀=25;T=1(年)。进而有:u=37.5/30=1.25,d=25/30≈0.83333;Cu=Max(0,uS₀-K)=Max(0,37.5-25)=12.5,Cd=Max(0,dS。-K)=(0,25-25)=0;erT=e0.08×1≈1.08329。计算得:
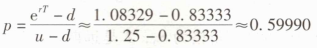
因此,期权的理论价格为: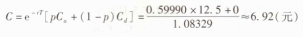
因此,期权的理论价格为:
你可能感兴趣的试题
A.2442.4
B.2464.3
C.2488.5
D.2597.1
A.9240
B.8933
C.9068
D.9328
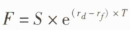 )
A.0.808
A.0.808
B.0.782
B.0.782
C.0.824
C.0.824
D.0.792
D.0.792