多选题
期货投资分析
题号 #7951808
若
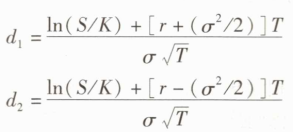
则无红利标的资产欧式期权定价公式是()。
参考答案
A,D
答案解析
无红利标的资产欧式看涨期权C(看跌期权P)的定价公式为:
C=S·N(d₁)-K·e-rT·N(d₂)
P=K·e-rT·N(-d₂)-S·N(-d₁)
其中,S为标的资产的当前价格;σ为标的资产的价格波动率;K为欧式看涨期权的行权价格;T为欧式看涨期权的到期时间;C为欧式看涨期权的价格;N(d)为标准正态分布函数,满足N(-d)=1-N(d)。
C=S·N(d₁)-K·e-rT·N(d₂)
P=K·e-rT·N(-d₂)-S·N(-d₁)
其中,S为标的资产的当前价格;σ为标的资产的价格波动率;K为欧式看涨期权的行权价格;T为欧式看涨期权的到期时间;C为欧式看涨期权的价格;N(d)为标准正态分布函数,满足N(-d)=1-N(d)。
你可能感兴趣的试题
A.Gamma值较小时,意味着Delta对资产价格变动不敏感
B.深度实值和深度虚值期权的Gamma值均较大
C.平价期权的Gamma最小
D.波动率增加将使行权价附近的Gamma减小
A.Vega用来度量期权价格对波动率的敏感性
B.波动率与期权价格成正比
C.期权到期日临近,标的资产波动率对期权价格影响变小
D.该值越小,表明期权价格对波动率的变化越敏感