单选题
期货投资分析
题号 #7951890
DF检验回归模型为yt=α+βt+γyt-1+μt,则原假设为()。
参考答案
A
答案解析
DF检验的原假设为:H₀:γ=1,若拒绝原假设,所检验序列不存在单位根,是平稳性时间序列;若不拒绝原假设,则所检验序列存在单位根,为非平稳时间序列。
你可能感兴趣的试题
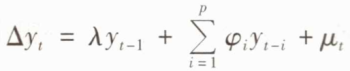
A.F检验;Q检验
A.F检验;Q检验
B.t检验;F检验
B.t检验;F检验
C.F检验;t检验
C.F检验;t检验
D.t检验;Q检验
D.t检验;Q检验