判断题
期货投资分析
题号 #7951946
协整检验中,若残差序列是平稳的,则表明两组时间序列之间存在协整关系。()
A.错
B.对
参考答案
1
答案解析
协整检验通常采用的是E-G两步法,其基本原理为:设xt,yt满足xt~I(1),yt~I(1),有协整模型:yt=α₀+α₁xt+ut,通过普通最小二乘法估计,得到α₀和α₁的估计量 ,及残差序列
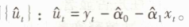 若残差序列
 是平稳的,则表明该两组时间序列{xt}和{yt}之间存在协整关系。
,及残差序列若残差序列是平稳的,则表明该两组时间序列{xt}和{yt}之间存在协整关系。