多选题
期货投资分析
题号 #7952270
平值期权在临近到期时,期权的Delta会发生急剧变化,原因是()。
参考答案
A,B,C,D
答案解析
当平值期权在临近到期时,期权的Delta会由于标的资产价格的小幅变化而发生较大幅度的变动,因为难以在收盘前确定该期权将会以虚值或实值到期,所以用其他工具对冲时就面临着不确定需要多少头寸的问题,或者所需的头寸数量可能在到期当日或前一两日剧烈地波动,从而产生对冲头寸频繁而大量的调整。
你可能感兴趣的试题
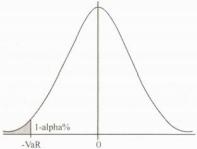
A.资产组合价值变化跌破-VaR的概率是1-α%
B.资产组合价值变化跌破-VaR的概率是α%
C.资产组合价值变化不超过-VaR的概率是α%
D.资产组合价值变化不超过-VaR的概率是1-α%
A.金融机构在合约终止日期向对方支付:合约规模×(结算价格-基准价格)
B.金融机构在合约起始日期向对方支付:权利金
C.对方在合约终止日期向金融机构支付:合约规模×(结算价格-基准价格)
D.对方在合约起始日期向金融机构支付:权利金