单选题
中级风险管理
题号 #7972283
假定1年期零息国债的无风险收益率为4%;1年期信用等级为B的零息债券的违约概率为10%,在发生违约的情况下,该债券价值的回收率为50%,则根据风险中性定价模型可推断该零息债券的年收益率约为()。
参考答案
C
答案解析
假设该零息债券的年收益率为K,根据风险中性定价模型:
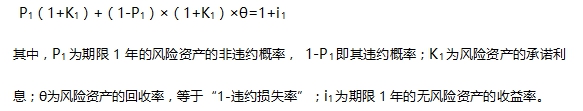
代入可得:
(1-10%)×(1+K)+10%×(1+K)×50%=1+4%,K=9.47%。
代入可得:
(1-10%)×(1+K)+10%×(1+K)×50%=1+4%,K=9.47%。
你可能感兴趣的试题
A.内部欺诈事件
B.执行、交割和流程管理事件
C.信息科技系统事件
D.外部欺诈事件
A.1%;0~1%
B.1.5%;0~1.5%
C.2%;0~2%
D.2.5%;0~2.5%