单选题
中级财政税收
题号 #7979159
某公司需补缴一款减税进口货物的关税,该货物原进口价格为120万元,监管年限为5年。补税时实际已进口时间为2年8个月零17天。该货物的关税计税价格为( )万元。
参考答案
B
答案解析
减税或者免税进口的货物应当补税时,应当以海关审查确定的该货物原进口时的价格,扣除折旧部分价值作为计税价格,其计算公式为:
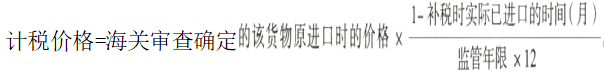
上述计算公式中“补税时实际已进口的时间”按月计算,不足1个月但是超过15日的,按照1个月计算;不超过15日的,不予计算。因此,本题中该货物的关税计税价格= 120×(1-33÷60)=54(万元)。故选项B 正确。[|||][|||][|||][|||][|||]
上述计算公式中“补税时实际已进口的时间”按月计算,不足1个月但是超过15日的,按照1个月计算;不超过15日的,不予计算。因此,本题中该货物的关税计税价格= 120×(1-33÷60)=54(万元)。故选项B 正确。[|||][|||][|||][|||][|||]
你可能感兴趣的试题
A.非企业单位提供研发和技术服务
B.农村信用社在乡镇的农村商业银行提供金融服务
C.寄售商店代销寄售物品
D.福利彩票、体育彩票的发行收入
A.与发包方签订建筑合同的建筑企业需缴纳增值税并开具发票
B.集团内实际提供建筑服务的其他纳税人缴纳增值税并向发包方开具发票
C.发包方不得凭相关发票抵扣进项税额
D.集团内其他纳税人无需缴纳增值税,由签订合同的建筑企业统一缴纳