不定项选择题
期货投资分析
题号 #7989491
根据以下材料,回答题。
假设IBM股票(不支付红利)的市场价格为50美元/股,无风险利率为12%,股票的年波动率为10%。
若执行价格为50美元,则期限为1年的欧式看涨期权的理论价格为()美元/股。[计算结果四舍五入,保留两位小数]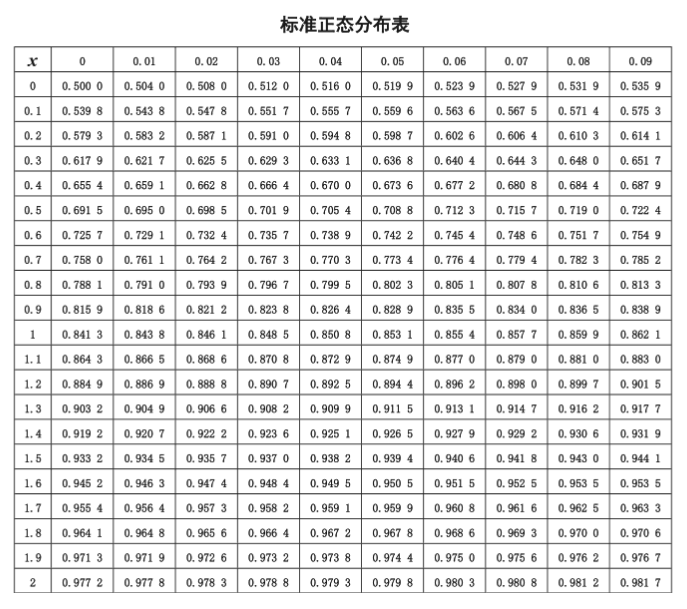
参考答案
A
答案解析
已知:S=50美元;K=50美元;T=1年;r=0.12;σ=0.1。则:
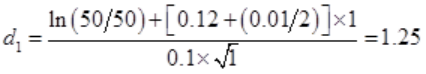
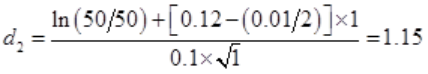
故有:N(d1)=0.8944,N(d2)=0.8749。
则欧式看涨期权的理论价格为:C=50*0.8944-50*0.8749e-0.12*1≈5.92(美元/股)。
故有:N(d1)=0.8944,N(d2)=0.8749。
则欧式看涨期权的理论价格为:C=50*0.8944-50*0.8749e-0.12*1≈5.92(美元/股)。
你可能感兴趣的试题
A. 2390
B. 2440
C. 2540
D. 2590
A.螺纹钢生产企业进行卖出套保
B.螺纹钢消费企业进行买入套保
C.螺纹钢的贸易商进行卖出套保
D.螺纹钢的贸易商进行买入套保