单选题
中级风险管理
题号 #7989828
假设某商业银行以市场价值表示的简化资产负债表,资产A=2000亿元,负债L=1700亿元,资产久期为DA=6年,负债久期为DL=3年,根据久期分析法,如果年利率从4%上升到4.5%,则利率变化将使商业银行的整体价值( )。
参考答案
B
答案解析
当市场利率从4%上升到4.5%,即Δy=4.5%-4%=0.5%;
资产A的变化为
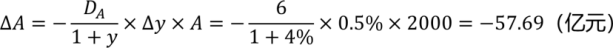
负债L的变化为
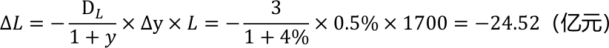
因此,整体价值变化ΔV=ΔA-ΔL=-57.69-(-24.52)=-33.17(亿元)。
资产A的变化为
负债L的变化为
因此,整体价值变化ΔV=ΔA-ΔL=-57.69-(-24.52)=-33.17(亿元)。
你可能感兴趣的试题
1
某商业银行选取过去250天的历史数据计算交易账户的风险价值(VaR)为780万元人民币,置信区间为99%,持有期为1天。则该银行在未来200个交易日内,预期会有( )天交易账户的损失超过780万元。
A.1
A.1
B.2
B.2
C.3
C.3
D.4
D.4
A.自身服从正态分布
B.协方差服从正态分布
C.均值服从正态分布
D.方差服从正态分布
A.VaR值只在99%的置信区间内有效
B.压力测试提供一般市场情形下精确的损失水平
C.压力测试通常计量正常市场情况下所能承受的风险损失
D.VaR值反映一定置信区间内的最大损失,但没有说明极端损失