简答题
财务成本管理
题号 #1751238
A公司计划建设两条生产线,分两期进行,第一条生产线2007年1月1日投资,投资合计为800万元,经营期限为10年。预计每年的税后经营现金流量为100万元;第二期项目计划于2010年1月1日投资,投资合计为1000万元,经营期限为8年,预计每年的税后经营现金流量为200万元。公司的既定最低报酬率为1( )%。已知:无风险的报酬率为4%,项目现金流量的标准差为20%。
要求:
(1)计算不考虑期权的第一期项目的净现值;
(2)计算不考虑期权的鸲二期项目在2010年1月1日和2007年1月1日的净现值;
(3)如果考虑期权,判断属于看涨期权还是看跌期权;确定标的资产在2010年1月1目的价格和执行价格,并判断是否应该执行该期权;
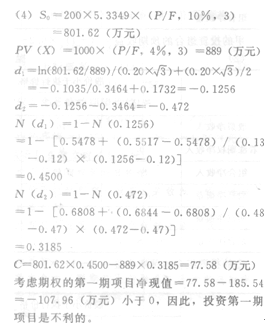
(4)采用布莱克一斯科尔斯期权定价模型计算考虑期权的第一期项目的净现值,并评价投资第一期项目是否有利。
参考答案
暂无
答案解析
(1)不考虑期权的第一期项目的净现值 =100×(P/A.10%,10)一800 =-185.54(万元)
(2)不考虑期权的第二期项目在2010年1月1 日的净现值=200×(P/A,10%,8)一1000 =66.98(万元)
不考虑期权的第二期项日在2007年1月1日的净现值
=200×5.3349×(P/F,10%,3)一1000× (P/g,4%,3)
=200×5.3349×0.7513—1000×0.889
=一87.38(7Y元)
(3)这是一项到期时间为3年的看涨期权,如果标的资产在2010年1月1日的价格高于执行价格,则会选择执行期权。标的资产在2010年1月1 日的价格=200×5.3349=1066.98(万元),标的资产在2010年1月1日的执行价格=投资额=1000(万元),由于1066.98大于1000,因此,会选择执行该期权。
(2)不考虑期权的第二期项目在2010年1月1 日的净现值=200×(P/A,10%,8)一1000 =66.98(万元)
不考虑期权的第二期项日在2007年1月1日的净现值
=200×5.3349×(P/F,10%,3)一1000× (P/g,4%,3)
=200×5.3349×0.7513—1000×0.889
=一87.38(7Y元)
(3)这是一项到期时间为3年的看涨期权,如果标的资产在2010年1月1日的价格高于执行价格,则会选择执行期权。标的资产在2010年1月1 日的价格=200×5.3349=1066.98(万元),标的资产在2010年1月1日的执行价格=投资额=1000(万元),由于1066.98大于1000,因此,会选择执行该期权。
你可能感兴趣的试题
2
某公司拟开发一铜矿,预计需要投资7000万元;年产量预计为2.5万吨,并可以较长时间不变;该铜矿石目前的市场价格为2000元/吨,预计每年价格上涨2%,但价格很不稳定,其标准差为40%,每年的付现营业成本为销售收入的60%,忽略其他成本和费用。含有风险的必要报酬率为10%.无风险的报酬率为5%。1~3年后的矿山残值分别为4600万元、3000万元和1800万元。
该公司享受免税待遇。
要求:
(1)计算不考虑期权前提下该项目的净现值;
(2)确定上行乘数和下行乘数以及上行概率和下行概率(保留四位小数)。
(3)确定下表中应该填写的数值:
(4)计算调整后的项目净现值和期权价值,并说明是否应当进行该项目。
该公司享受免税待遇。
要求:
(1)计算不考虑期权前提下该项目的净现值;
(2)确定上行乘数和下行乘数以及上行概率和下行概率(保留四位小数)。
(3)确定下表中应该填写的数值:
时间(年末) | 0 | 1 | 2 | 3 | ||||
| 5000 | 7459 | 11127.34 | 16599.77 | ||||
| 3351.5 | 5000 |
| |||||
销售收入 |
|
|
2246.51 |
| ||||
|
|
| 1505.84 | |||||
时间(年末) | 0 | 1 | 2 | 3 | ||||
| 2000 | 2983.6 | 4450.94 | 6639.91 | ||||
| 1340.6 | 2000 | 2983.6 | |||||
营业现金流量 |
|
|
898.60 |
1340.6 | ||||
|
|
| 602.34 | |||||
|
| 7599.96 | 6165.29 | 1800 | ||||
| 4313.94 | 3714.28 | 1800 | |||||
未修正项目价值 |
|
|
2621.92 |
1800 | ||||
|
|
| 1800 | |||||
清算价值 |
| 4600 | 3000 | 1800 | ||||
|
|
|
|
| ||||
修正项目价值 |
|
|
|
| ||||
|
|
|
| |||||
|
|
|
| |||||