简答题
会计电算化
题号 #1765455
1.建立账套
(1)账套信息账套编码:005
账套名称:河北保定公司
采用默认账套路径
启用会计期:2011年12月
会计期间设置:12月1日至12月31日
(2)单位信息
单位名称:河北保定公司
(3)核算类型
该企业的记账本位币:人民币行业性质:新会计制度
(4)基础信息
该企业有外币核算业务,进行经济业务处理时,需要对存货、客户、供应商进行分类
(5)增加操作人员
001考生姓名——账套主管,具有系统所有模块的全部权限
002李五——出纳
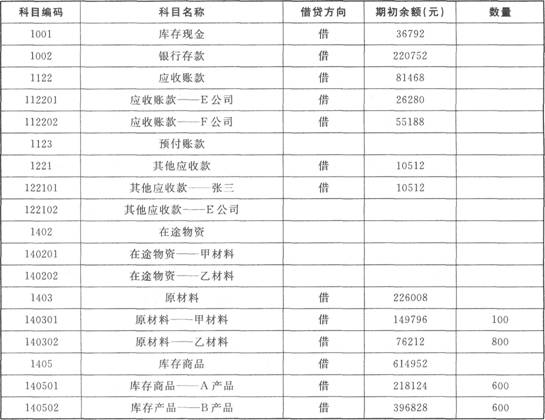
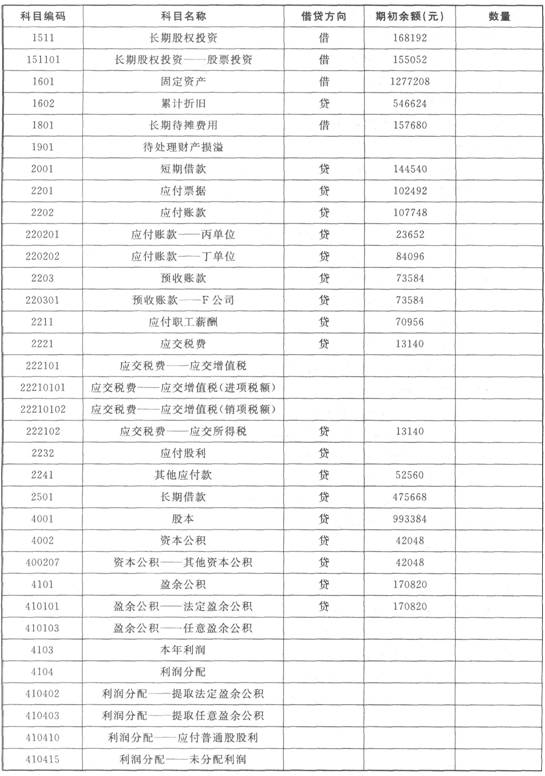
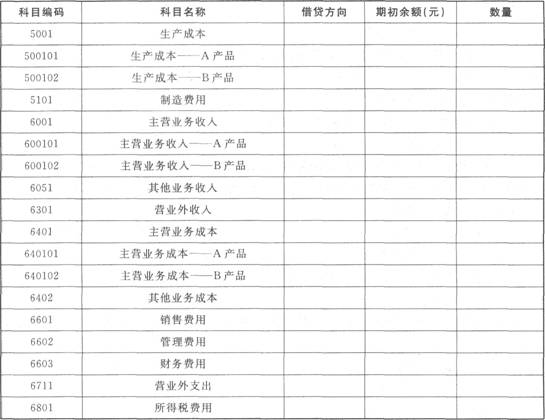
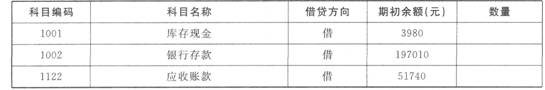
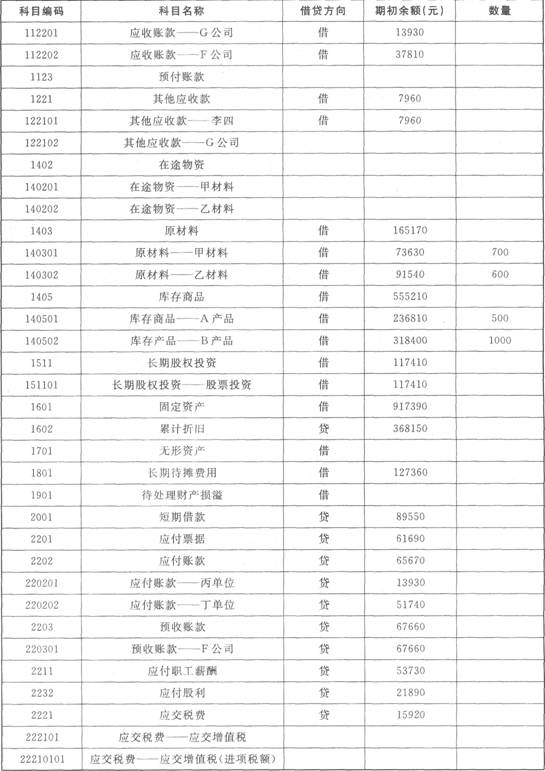
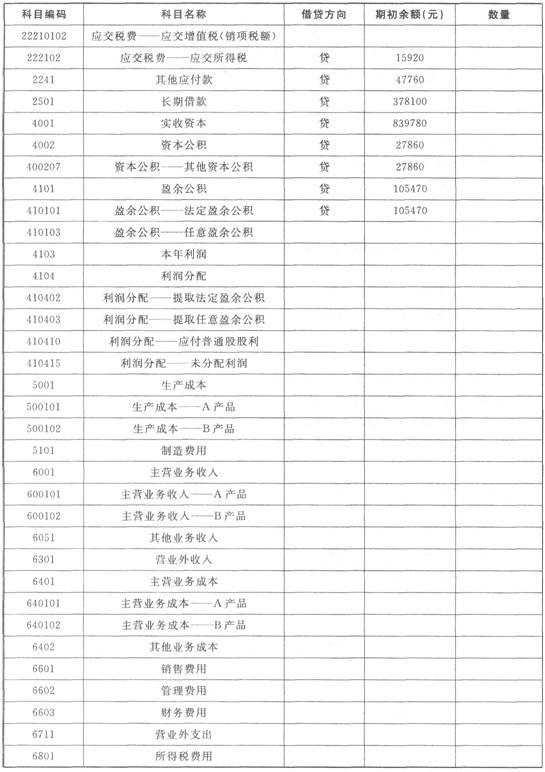
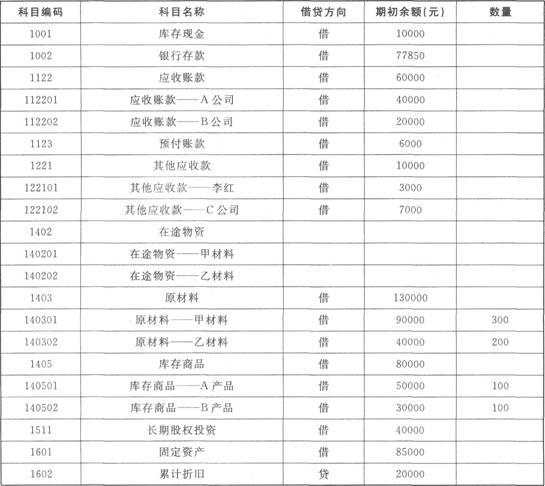
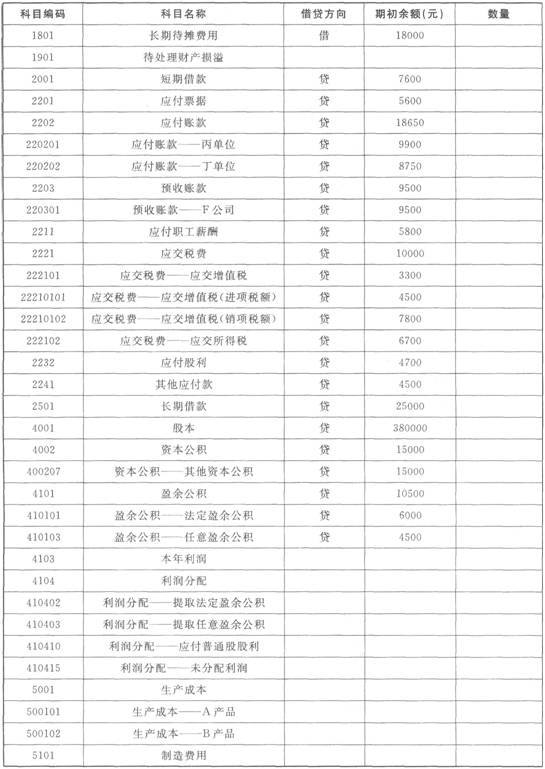
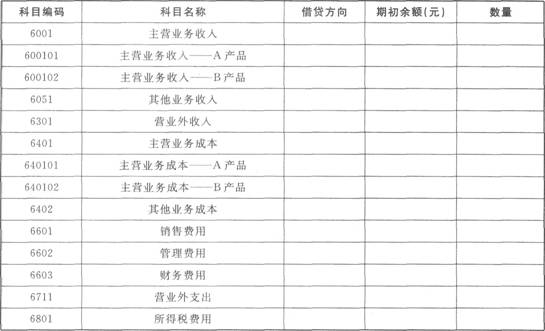
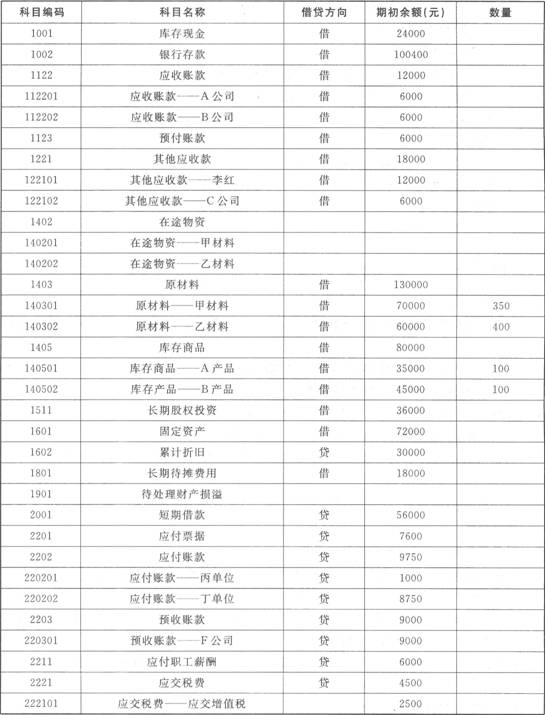
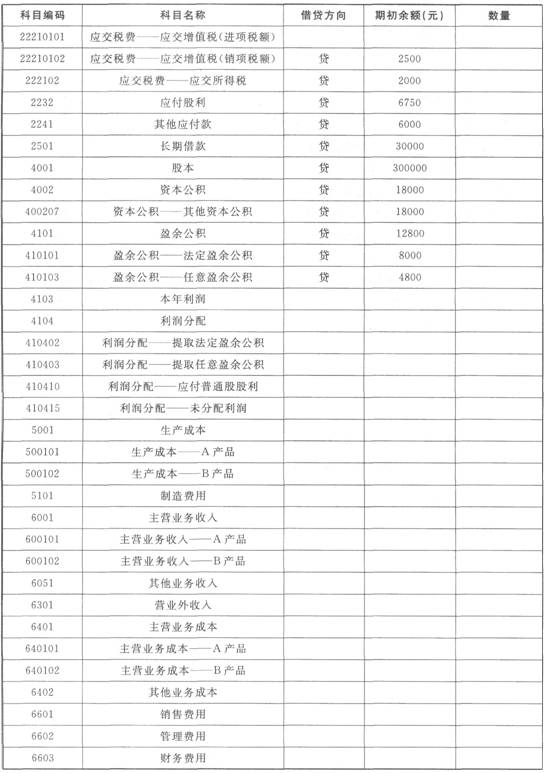
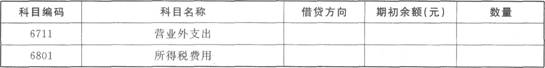
003张六——会计2.建立下表科目,并录入期初余额
期初余额表
3.编制会计凭证
考生以操作员的身份根据所给经济业务编制录入会计凭证
(1)12月3日,以现金购买办公用品,其中车间用300元,厂部用600元。
借:制造费用300
管理费用600
贷:库存现金900
(2)12月4日,销售给B公司A产品75件,每件售价1600元,增值税专用发票载明货款120000元,增值税为20400元,货款暂欠。
借:应收账款——B公司140400
贷:应交税费——应交增值税(销项税额)20400
主营业务收入——A产品120000
(3)12月5日,领用甲材料60吨,其中生产A产品耗用20吨,生产8产品耗用20吨,车间一般耗用10吨,厂部一般耗用5吨,销售过程耗用5吨,期初库存甲材料的单位成本为200元/吨。
借:生产成本——A产品4000
——B产品4000
制造费用2000
销售费用1000
管理费用1000
贷:原材料——甲材料12000
(4)12月6日,领用乙材料90吨,其中生产A产品耗用30吨,生产8产品耗用20吨,车间一般耗用20吨,厂部一般耗用10吨,销售过程耗用10吨,期初库存乙材料的单位成本为150元/吨。
借:生产成本——A产品4500
——B产品3000
制造费用3000
销售费用1500
贷:原材料——乙材料13500
(5)12月8日,向丁厂购买甲、乙两种材料,增值税专用发票上记载,甲材料20吨,单价200元,计4000元,增值税为680元,乙材料20吨,单价160元,计3200元,增值税为544元,全部款项以银行存款支付。
借:在途物资——甲材料4000
——乙材料3200
应交税费——应交增值税(进项税额)1224
贷:银行存款8424
(6)12月31日,计提本月折旧费,其中车间用固定资产100000元,月折旧率7‰,厂部用固定资产400000元,月折旧率7‰。
借:制造费用700
管理费用2800
贷:累计折旧3500
(7)12月31日结转制造费用,按A、B产品平均分配。
借:生产成本——A产品3000
——B产品3000
贷:制造费用6000
(8)12月31日,本期生产A产品l00件全部完工,验收入库,按实际成本入账。
借:库存商品——A产品11500
贷:生产成本——A产品11500
(9)12月31日,本期生产B产品50件全部完工,验收入库,按实际成本入账。
借:库存商品——B产品10000
贷:生产成本——B产品10000
(10)12月31日,A产品按先进先出法计算单位成本,结转75件销售成本。
借:主营业务成本——A产品26250
贷:库存商品——A产品26250
(11)12月31日,结转本期收入账户。
借:主营业务收入——A产品120000
贷:本年利润120000
(12)12月31日,结转本期费用账户。
借:本年利润34650
贷:主营业务成本——A产品26250
销售费用2500
管理费用5900
(13)12月31E1,计算应交所得税,税率为25%。
借:所得税费用21337.5
贷:应交税费——应交所得税21337.5
(14)12月31日,结转所得税费用。
借:本年利润21337.5
贷:所得税费用21337.5
(15)12月31日,按10%提取法定盈余公积。
借:利润分配——提取法定盈余公积6401.25
贷:盈余公积——法定盈余公积6401.25
(16)12月31日,按5%提取任意盈余公积。
借:利润分配——提取任意盈余公积3200.63
贷:盈余公积——任意盈余公积3200.63
(17)12月31日,按20%提取应付投资者利润。
借:利润分配——应付普通股股利12802.5
贷:应付股利12802.5
(18)12月31日,结转已实现的利润。
借:本年利润64012.5
贷:利润分配——未分配利润64012.5
(19)12月31日,结转已分配利润。
借:利润分配——未分配利润22404.375
贷:利润分配——提取法定盈余公积6401.25
——提取任意盈余公积3200.63
——应付普通股股利12802.5
4.审核输入凭证、记账,月末转账
5.编制利润表
参考答案
暂无
答案解析
启动系统管理
首先,输入考生姓名,身份证号,回车。处于等待状态,考试时间到时,“开始”按钮变为黑色,单击“开始”进入考试软件。然后,单击“业务题”,出现用友通软件界面。
其次,双击桌面“系统管理”图标一打开系统管理窗口→系统→注册→系统管理员Admin注册→第一次进入,密码为空→确认。进入系统。
登录系统管理
以Admin(系统管理员)身份进入“系统管理”模块后,点击“账套”,选择“建立”,打开“创建账套”对话框,在对话框中,输入账套编码:005,账套名称:河北保定公司,选择账套路径:默认,修改启用会计期:2011.12.1至2011.12.31。
点击“下一步”,打开对话框,填写单位详细基础信息后,点击“下一步”。
增加操作员
在权限菜单下增加操作员;赋予操作员权限:默认账套主管为demo,密码:demo。
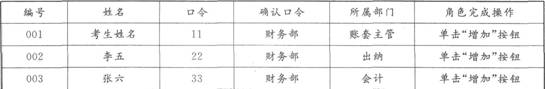
执行“权限”→“用户”命令,进入“用户管理”窗口,窗1:7中显示系统预设的几位用户:demo、SYSTEM、UFSOFT和WEB。单击工具栏中的“增加”按钮,打开“增加用户”对话框,按表中所示
资料输入用户。
最后单击“退出”按钮结束,返回“用户管理”窗口,所有用户以列表方式显示。
1.建立账套
(1)执行“账套”→“建立”命令,打开“创建账套”对话框。
(2)输入账套信息。
输入账套名称004,输入“河北保定公司”,启用会计期2011年12月;
输入完成后,单击“下一步”按钮,进行单位信息设置。
(3)输入单位信息,输入完成后,单击“下一步”按钮,进行核算类型设置。
(4)输入核算类型,系统默认值“人民币”;
账套主管:从下拉列表框中选择输入。选择“001考生姓名”;
输入完成后,单击“下一步”按钮,进行基础信息设置。
2.输入期初余额
(1)进入总账系统,点击“总账”→“设置”→“期初余额”,打开“期初余额录入”对话框。
(2)选中有期初余额的科目,直接输入期初余额。设置为辅助核算的科目,根据系统自动为其开设辅助核算账页弹出的项目录入。
(3)输完所有科目余额后,单击“期初余额录入”对话框中的“试算”项目。
(4)计算机自动进行检验,若期初余额试算平衡,单击“确认”按钮,期初余额录入完成。
(5)若期初余额不平衡,请返回重新检查修改。
设置会计科目
点击“基础设置”→“财务”→“会计科目”系统弹出一个对话框,一级科目已经预置,二级需要设置(按照题中已给信息进行设置)。
打开“会计科目”对话框,点击“新增”,在“新增”对话框中,选择科目类型、科目性质、辅助核算等内容。
增加一个会计科目后,点击“增加”可继续操作。设置完成,选择“确定”退出会计科目增加窗口。
3.填制凭证
打开“总账”→“凭证”→“填制凭证”,打开空白凭证,单击“增加”。
输入基本信息根据分录输入:
比如业务1输入摘要“购办公用品”,输入科目代码“5101制造费用”,借方金额“300”,回车;摘要自动带到下一行,输入科目代码名称“6602银行存款”,借方金额“600”;摘要自动带到下一行,输入科目代码名称“1001现金”,借方金额“900”,单击“保存”按钮,弹出“凭证已成功保存!”信息提示框,单击单击“保存”按钮。
参照业务1继续增加凭证,完成业务2、业务3、业务4……,最后单击“保存”按钮。4.审核凭证
以“考生姓名”的身份重新注册总账系统。
(1)执行“凭证”→“审核凭证”命令,打开“凭证审核”查询条件对话框。
(2)输入查询条件,单击“确认”按钮,进入“凭证审核”的凭证列表窗口。
(3)双击要审核的凭证或单击“确定”按钮,进入“凭证审核”的审核凭证窗口。
(4)检查要审核的凭证,无误后,单击“审核”按钮,凭证底部的“审核”处自动签上审核人姓名。
(5)单击“下一张”按钮,对其他凭证签字,最后单击“退出”按钮。
记账
(1)执行“凭证”→“记账”命令,进入“记账”窗口。
(2)第一步,单击“全选”按钮,选择所有要记账的凭证,单击“下一步”按钮。
(3)第二步,显示记账报告,如果需要打印记账报告,可单击“打印”按钮。如果不打印记账报告,单击“下一步”按钮。
(4)第三步,记账,单击“记账”按钮,打开“试算平衡表”对话框,单击“确认”按钮,系统开始登录有关的总账和明细账、辅助账。登记完后,弹出“记账完毕”信息提示对话框。
(5)单击“确定”,记账完毕。
月末转账
进入总账系统→月末转账→“期间损益结转”→“参照”→“本年利润”参照→“本年利润”科目→确定→全选→确定。
月末转账完以后系统自动生成转账凭证,需要再做记账。
5.编制利润表
数据→关键字→设置,设置单位、年、月(设置日期需要和登录时一致),点击一下格式变换成数据。
(1)执行“格式”→“报表模板”命令,打开“报表模板”对话框。
(2)选择您所在的行业“新会计制度科目”,财务报表“利润表”。
(3)单击“确认”按钮,弹出“模板格式将覆盖本表格式!是否继续?”提示框。
(4)单击“确定”按钮,即可打开“利润表”模板。
调整报表模板
(1)选择“文件”→“打开”,将“利润表”处于格式状态下。
(2)在格式状态下,执行“格式”→“表尺寸”命令,打开“表尺寸”对话框。调整报表格式,把空白表设置为13行4列,修改报表公式。单击“确认”。点击“格式”→“行高”和“列宽”,在对话框中,选择适合的行高和列宽,点击“确认”。保存调整后的报表模板。
生成利润表数据
(1)在数据状态下,执行“数据”→“关键字”→“录入”命令,打开“录入关键字”对话框。
(2)录入关键字:河北保定公司,点击“确定”。再点击“数据”→“关键字”→“录入”,录入年“2011”,月“12”,日“31”。
(3)单击“确认”按钮,弹出“是否重算第1页?”提示框。
(4)单击“是”按钮,系统会自动根据单元公式计算12月份数据;单击“否”按钮,系统不计算12月份数据,以后可利用“表页重算”功能生成12月数据。
【考点】会计核算软件系统操作
首先,输入考生姓名,身份证号,回车。处于等待状态,考试时间到时,“开始”按钮变为黑色,单击“开始”进入考试软件。然后,单击“业务题”,出现用友通软件界面。
其次,双击桌面“系统管理”图标一打开系统管理窗口→系统→注册→系统管理员Admin注册→第一次进入,密码为空→确认。进入系统。
登录系统管理
以Admin(系统管理员)身份进入“系统管理”模块后,点击“账套”,选择“建立”,打开“创建账套”对话框,在对话框中,输入账套编码:005,账套名称:河北保定公司,选择账套路径:默认,修改启用会计期:2011.12.1至2011.12.31。
点击“下一步”,打开对话框,填写单位详细基础信息后,点击“下一步”。
增加操作员
在权限菜单下增加操作员;赋予操作员权限:默认账套主管为demo,密码:demo。
执行“权限”→“用户”命令,进入“用户管理”窗口,窗1:7中显示系统预设的几位用户:demo、SYSTEM、UFSOFT和WEB。单击工具栏中的“增加”按钮,打开“增加用户”对话框,按表中所示
资料输入用户。
最后单击“退出”按钮结束,返回“用户管理”窗口,所有用户以列表方式显示。
1.建立账套
(1)执行“账套”→“建立”命令,打开“创建账套”对话框。
(2)输入账套信息。
输入账套名称004,输入“河北保定公司”,启用会计期2011年12月;
输入完成后,单击“下一步”按钮,进行单位信息设置。
(3)输入单位信息,输入完成后,单击“下一步”按钮,进行核算类型设置。
(4)输入核算类型,系统默认值“人民币”;
账套主管:从下拉列表框中选择输入。选择“001考生姓名”;
输入完成后,单击“下一步”按钮,进行基础信息设置。
2.输入期初余额
(1)进入总账系统,点击“总账”→“设置”→“期初余额”,打开“期初余额录入”对话框。
(2)选中有期初余额的科目,直接输入期初余额。设置为辅助核算的科目,根据系统自动为其开设辅助核算账页弹出的项目录入。
(3)输完所有科目余额后,单击“期初余额录入”对话框中的“试算”项目。
(4)计算机自动进行检验,若期初余额试算平衡,单击“确认”按钮,期初余额录入完成。
(5)若期初余额不平衡,请返回重新检查修改。
设置会计科目
点击“基础设置”→“财务”→“会计科目”系统弹出一个对话框,一级科目已经预置,二级需要设置(按照题中已给信息进行设置)。
打开“会计科目”对话框,点击“新增”,在“新增”对话框中,选择科目类型、科目性质、辅助核算等内容。
增加一个会计科目后,点击“增加”可继续操作。设置完成,选择“确定”退出会计科目增加窗口。
3.填制凭证
打开“总账”→“凭证”→“填制凭证”,打开空白凭证,单击“增加”。
输入基本信息根据分录输入:
比如业务1输入摘要“购办公用品”,输入科目代码“5101制造费用”,借方金额“300”,回车;摘要自动带到下一行,输入科目代码名称“6602银行存款”,借方金额“600”;摘要自动带到下一行,输入科目代码名称“1001现金”,借方金额“900”,单击“保存”按钮,弹出“凭证已成功保存!”信息提示框,单击单击“保存”按钮。
参照业务1继续增加凭证,完成业务2、业务3、业务4……,最后单击“保存”按钮。4.审核凭证
以“考生姓名”的身份重新注册总账系统。
(1)执行“凭证”→“审核凭证”命令,打开“凭证审核”查询条件对话框。
(2)输入查询条件,单击“确认”按钮,进入“凭证审核”的凭证列表窗口。
(3)双击要审核的凭证或单击“确定”按钮,进入“凭证审核”的审核凭证窗口。
(4)检查要审核的凭证,无误后,单击“审核”按钮,凭证底部的“审核”处自动签上审核人姓名。
(5)单击“下一张”按钮,对其他凭证签字,最后单击“退出”按钮。
记账
(1)执行“凭证”→“记账”命令,进入“记账”窗口。
(2)第一步,单击“全选”按钮,选择所有要记账的凭证,单击“下一步”按钮。
(3)第二步,显示记账报告,如果需要打印记账报告,可单击“打印”按钮。如果不打印记账报告,单击“下一步”按钮。
(4)第三步,记账,单击“记账”按钮,打开“试算平衡表”对话框,单击“确认”按钮,系统开始登录有关的总账和明细账、辅助账。登记完后,弹出“记账完毕”信息提示对话框。
(5)单击“确定”,记账完毕。
月末转账
进入总账系统→月末转账→“期间损益结转”→“参照”→“本年利润”参照→“本年利润”科目→确定→全选→确定。
月末转账完以后系统自动生成转账凭证,需要再做记账。
5.编制利润表
数据→关键字→设置,设置单位、年、月(设置日期需要和登录时一致),点击一下格式变换成数据。
(1)执行“格式”→“报表模板”命令,打开“报表模板”对话框。
(2)选择您所在的行业“新会计制度科目”,财务报表“利润表”。
(3)单击“确认”按钮,弹出“模板格式将覆盖本表格式!是否继续?”提示框。
(4)单击“确定”按钮,即可打开“利润表”模板。
调整报表模板
(1)选择“文件”→“打开”,将“利润表”处于格式状态下。
(2)在格式状态下,执行“格式”→“表尺寸”命令,打开“表尺寸”对话框。调整报表格式,把空白表设置为13行4列,修改报表公式。单击“确认”。点击“格式”→“行高”和“列宽”,在对话框中,选择适合的行高和列宽,点击“确认”。保存调整后的报表模板。
生成利润表数据
(1)在数据状态下,执行“数据”→“关键字”→“录入”命令,打开“录入关键字”对话框。
(2)录入关键字:河北保定公司,点击“确定”。再点击“数据”→“关键字”→“录入”,录入年“2011”,月“12”,日“31”。
(3)单击“确认”按钮,弹出“是否重算第1页?”提示框。
(4)单击“是”按钮,系统会自动根据单元公式计算12月份数据;单击“否”按钮,系统不计算12月份数据,以后可利用“表页重算”功能生成12月数据。
【考点】会计核算软件系统操作