一个单纯固定资产投资项目的原始投资额为210万元,全部在建设期起点一次投入,历经两年后投产,试产期为1年。试产期营业收入为10万元,经营成本为4万元,达产后每年营业收入120万元、不包括财务费用的总成本费用60万元、利息费用2万元。该固定资产预计使用5年,按照直线法计提折旧,预计净残值为10万元,该企业由于享受国家优惠政策,项目运营期第1、2年免所得税,运营期第3~5年的所得税税率为25%。试产期缴纳增值税0.5万元,不缴纳营业税和消费税。达产期每年缴纳增值税10万元,营业税1万元,消费税0.8万元,城建税税率为7%,教育费附加率为3%,项目的资金成本为10%。
要求:
(1)计算投资方案的下列指标:
①建设期、运营期、达产期、计算期;②运营期内每年的折旧额;③运营期内每年的营业税金及附加;④运营期内每年的息税前利润;⑤计算期内各年的税前现金净流量;⑥计算期内各年的税后现金净流量。
(2)按照税后现金净流量计算投资项目的下列指标,并评价该项目的财务可行性。①静态投资回收期;②总投资收益率(按照运营期年均息税前利润计算);③净现值。
(3)计算该项目的年等额净回收额。
参考答案
答案解析
①建设期2年,运营期5年,达产期4年,计算期7年
②运营期内每年的折旧额=(210-10)/5=40(万元)
③运营期第1年的营业税金及附加=0.5×(7%+3%)=0.05(万元)
运营期其他年每年的营业税金及附加=1+0.8+(10+1+0.8)×(7%+3%)=2.98(万元)
④运营期第1年的息税前利润=10-4-40-0.05=-34.05(万元)
运营期其他年每年的息税前利润=120-60-2.98=57.02(万元)
⑤第1年初的税前现金净流量=-210(万元)
第1、2年末的税前现金净流量=0
第3年末的税前现金净流量=-34.05+40=5.95(万元)
第4~6年末的税前现金净流量=57.02+40=97.02(万元)
第7年末税前现金净流量=97.02+10=107.02(万元)
⑥第1年初的税后现金净流量=-210(万元)
第1、2年末的税后现金净流量=0
第3年末的税后现金净流量=5.95(万元)
第4年末的税后现金净流量=97.02(万元)
第5至6年末的税后现金净流量=97.02-57.02×25%=82.77(万元)
第7年末税后现金净流量=107.02-57.02×25%=92.77(万元)
(2)按照税后现金净流量计算投资项目的下列指标,并评价该项目的财务可行性:
①包括建设期的静态投资回收期=5+(210-5.95-97.02-82.77)/82.77=5.29(年)
不包括建设期的静态投资回收期=5.29-2=3.29(年)
②运营期年均息税前利润=(一34.05+57.02×4)/5=38.81(万元)
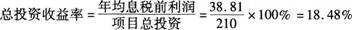
③净现值=5.95×(P/F,10%,3)+97.02×(P/F,10%,4)+82.77×(P/A,10%,2)×(P/F,10%,4)+92.77×(P/F,10%,7)-210=5.95×0.7513+97.02×0.6830+82.77×
1.7355×0.6830+92.77×0.5132-210=6.46(万元)
由于净现值大于0,主要指标处于可行区间,但是包括建设期的静态投资回收期5.29年大于计算期的一半3.5年(或不包括建设期的静态投资回收期3.29年大于运营期的一半2.5年),次要或辅助指标处于不可行区间,因此,该项目基本具备财务可行性。
(3)计算该项目的年等额净回收额:
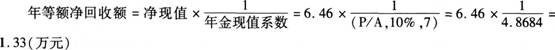
你可能感兴趣的试题
要求:根据以上资料编制该公司下列的生产预算、材料消耗预算和直接人工预算。
2010年度A公司生产预算和材料消耗预算
单位:件
|
项目 |
第1季度 |
第2季度 |
第3季度 |
第4季度 |
全年合计 |
|
预计销售量 |
|
|
|
|
|
2010年度A公司直接人工预算
|
项目 |
第1季度 |
第2季度 |
第3季度 |
第4季度 |
全年合计 |
|
预计生产量(件) |
|
|
|
|
|
|
单位产品工时定额(工时) |
|
|
|
|
|
|
预计生产需要定额工时总量 |
|
|
|
|
|
|
单位工时的工资额(元) |
|
|
|
|
|
|
预计直接人工成本(元) |
|
|
|
|
|