资料1:甲公司发行了面值1000元的分离交易的可转换债券10000张,债券期限5年,票面年利率为2%(如果单独发行一般公司债券,票面利率需要设定为60%),按年计息,同时每张债券的认购人获得公司派发的10份认股权证,该认股权证为欧式认股权证,行权比例为2:1,行权价格为8元/股。认股权证存续期为24个月(即2010年7月1日到2012年的7月1日),行权期为认股权证存续期最后5个交易日(行权期间权证停止交易),假定债券和认股权证发行当日即上市。甲公司2010年末A股总数为30亿股(当年未增资扩股),当年实现净利润9亿元,预计认股权证行权期截止前夕,每股认股权证价格为1.5元。
资料2:乙公司于2010年1月1日从租赁公司租入一套设备,价值为2000000元,租期5年,租赁期满时预计残值100000元,归租赁公司,年利率10%,租金每年年末支付一
次。
要求:
(1)根据资料1计算:
①发行分离交易的可转换债券后,2010年甲公司可节约的利息为多少?
②2010年甲公司的基本每股收益为多少?
③为促使权证持有人行权,股价应达到的水平为多少?甲公司市盈率维持在20倍的水平,基本每股收益应达到多少?
(2)根据资料2计算:
①乙公司每年应支付的租金为多少?(计算结果保留整数)
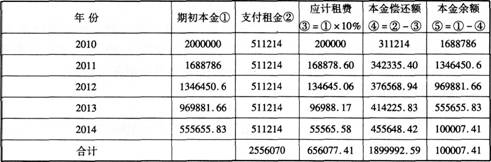
②编制租金摊销计划表。
租金摊销计划表
单位:元
|
年份 |
期初本金 |
支付租金 |
应收租费 |
本金偿还额 |
本金金额 |
|
2010 |
|
|
|
|
|
|
2011 |
|
|
|
|
|
|
2012 |
|
|
|
|
|
|
2013 |
|
|
|
|
|
|
2014 |
|
|
|
|
|
|
合计 |
|
|
|
|
|
参考答案
答案解析
①32010年可节约的利息=1000×10000 ×(6%-2%)×6/12=200000(元)
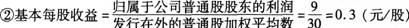
③为促使权证持有人行权,股价=8+1.5×2=11(元)
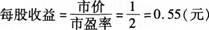
(2)根据资料2计算:
①每年租金=[2000000-100000×(P/F,10%,5)]/(P/A,10%,5)
=(2000000-100000×0.6209)/3.7908
=511214(元)
②租金摊销计划表
单位:元
你可能感兴趣的试题
目前有两种更新方案:
甲方案:购置A设备,新设备的投资额为285000元,到第5年末,A设备的预计净残值超过继续使用旧设备的预计净残值5000元。使用新设备可使企业在5年内每年增加销售收入80000元,经营成本30000元,新旧设备均采用直线法计提折旧,适用的企业所得税税率为25%,折旧方法和预计净残值的估计均与税法的规定相同。
乙方案:购置8设备,有关资料如下:
△NCFo=-348517(元),△NCF1-5=85000(元)
|
5年的系数利率或折现率 |
(P/A,i,5) |
(P/A,i,4) |
(P/F,i,5) |
(P/F,i,1) |
|
5% |
4.3295 |
3.5460 |
0.7835 |
0.9524 |
|
6% |
4.2124 |
3.4651 |
0.7473 |
0.9434 |
|
7% |
4.1002 |
3.3872 |
0.7130 |
0.9346 |
要求:
(1)计算甲方案的下列指标:
①购置A设备比继续使用旧设备增加的投资额;
②经营期因更新设备而每年增加的折旧;
③经营期每年增加的息税前利润;
④因旧设备提前报废发生的处理固定资产净损失;
⑤经营期第1年因旧设备提前报废发生净损失而抵减的所得税额;
⑥项目计算期各年的差量净现金流量△ NCF;
⑦甲方案的差额内部收益率(△IRR)。
(2)计算乙方案的下列指标:
①购置B设备比继续使用旧设备增加的投资额。
②B设备的投资额;
③乙方案的差额内部收益率(△IRR)。
(3)已知当前企业投资的必要报酬率为6.5%,则按差额内部收益率法对甲乙两方案作出评价,并为企业作出是否更新改造设备的最终决策,同时说明理由。