多选题 会计
题号 #3220751

下列各项关于土地使用权会计处理的表述中,正确的有(  )。

进入在线模考

参考答案

A,B,C,D

答案解析

【解析】企业取得的土地使用权一般确认为无形资产。土地使用权用于自行开发建造厂房等地上建筑物时,土地使用权的账面价值不与地上建筑物合并计算其成本,而仍作为无形资产进行核算,并计提摊销;对于房地产开发企业取得的土地使用权用于建造对外出售的房屋建筑物时,土地使用权作为存货核算,待开发时计入房屋建筑物的成本;用于出租的土地使用权,应将其转为投资性房地产核算。

你可能感兴趣的试题

A.无论使用寿命确定或不确定的无形资产,均应按期摊销
B.无形资产预期不能为企业带来经济利益的,应当将该无形资产的账面价值计入管理费用
C.企业摊销无形资产,应当自无形资产可供使用时起,至不再作为无形资产确认时止
D.只有很可能为企业带来经济利益且其成本能够可靠计量的无形资产才能予以确认
2 甲公司为我国境内注册的上市公司,为增值税一般纳税人,适用的增值税税率为17%。其主要客户在我国境内。该公司内部审计部门在对其2014年年度财务报表决算前进行内审时,对以下交易或事项的会计处理提出疑问:
(1)2014年6月1日,甲公司购人一条需要安装的生产线,取得的增值税专用发票上注明的生产线价款为1170万元,增值税税额为198.9万元;发生保险费2.5万元,款项均以银行存款支付;没有发生其他相关税费。2014年6月1日,甲公司开始以自营方式安装该生产线。安装期间领用生产用原材料实际成本(计税价格)均为11.7万元,发生安装工人工资5万元,没有发生其他相关税费。该原材料未计提存货跌价准备。2014年6月30日,该生产线达到预定可使用状态,当日投入使用。该生产线预计使用年限为6年,预计净残值为13.2万元,采用双倍余额递减法计提折旧。
①甲公司会计处理如下:
借:固定资产1388.1
贷:在建工程1388.1
②甲公司2014年对该生产线计提折旧如下:
借:生产成本267.34
贷:累计折旧267.34
(1388.1-13.2)×2÷6×7÷12=267.34(万元)
(2)甲公司本期生产一批产品,产品成本120万元,预计售价和计税价格均为200万元。该企业将该批产品全部用于办公楼工程建设项目。根据该项经济业务,企业可作如下账务处理:
借:在建工程154
贷:应交税费——应交增值税(销项税额)34
库存商品120
(3)甲公司以融资租赁方式租入一台不需要安装的机器设备,起租13为2014年6月30日,租期为6年,按年每期期末支付租金225万元,租赁资产公允价值为1100万元。租赁合同规定年利率7%。假设该租赁符合融资租赁的确认条件,(P/A,7%,6)=4.7665,(P/S,7%,6)=0.6663。
在不考虑增值税等其他因素的情况下,企业的会计处理如下:
借:固定资产——融资租人固定资产1100
未确认融资费用250
贷:长期应付款——应付融资租赁款1350
(4)甲公司拟于2014年1月开工建造一栋厂房,于2014年1月1日借入两年期专门借款3000万元,年利率为8%,并于当日发生专门借款支出1500万元,预计该项工程的建设期为1.5年。
甲公司的第二笔工程款项于2014年5月113支出800万元。假定闲置资金的月收益率为0.5%。甲公司的会计处理如卜:
专门借款利息资本化金额=1500×8%×3+12-1500×0.52×3=30-22.5=7.5(万元)
借:在建工程7.5
银行存款22.5
财务费用30
贷:应付利息60
(5)甲公司因资金周转困难、材料短缺在2014年7月1日~8月31日工程暂时停工,甲公司将该阶段作为暂停资本化处理,相关利息费用计入当期损益。
要求:根据题中给定资料,逐项判断甲公司的会计处理是否正确;如不正确,简要说明理由,并说明正确的会计处理。(答案中的金额单位用万元表示)
3 甲公司是一家在上海证券交易所挂牌交易的上市公司,为增值税一般纳税人,适用的增值税税率为17%,产品主要在欧美市场销售。甲公司以人民币作为记账本位币,外币业务采用业务发生时的即期汇率折算,按月计算汇兑损益。
(1)甲公司有关外币账户2014年6月30日的余额如下:

(2)甲公司2014年7月份发生的有关外币交易或事项如下:
①7月2日,将100万美元兑换为人民币,兑换取得的人民币已经存入银行。当日市场汇率1美元=6.32元人民币,当日银行美元买人价为1美元=6.31元人民币。
②7月10日,从国外购入一批材料,货款总额为600万美元。该材料已验收入库,货款尚未支付。当日市场利率为1美元=6.30元人民币。另外,以银行存款支付该原材料进口的关税390万元和增值税税额708.9万元人民币。假定不考虑其他因素。
③7月14日,销售一批商品,销售价款为600万美元,货款尚未收到。当日市场汇率为1美元=6.33元人民币。假设不考虑相关税费和成本结转。
④7月20日,收到应收账款500万美元,款项已存入银行。当日市场汇率为1美元=6.34元人民币。该应收账款系2月份出口销售商品发生的。
⑤7月22日,以美元存款偿还7月10日从国外购入原材料的货款600万美元,当日市场汇率为1美元=6.33元人民币。
⑥7月25日,以每股5美元的价格(不考虑相关税费)用美元银行存款购入A公司发行的股票1万股作为交易性金融资产,当日市场汇率为1美元一6.32元人民币。
⑦7月31日,计提长期借款当月发生的利息。该长期借款系2014年1月1日从中国银行借入的外币专门借款,借款本金2000万美元,借款年利率为4%,利息每月计提,年底支付。该专门借款用于购买建造某生产线的专用设备,借入款项已于2014年1月1日支付给该专用设备的外国供应商。该专用设备于7月1日验收合格并投入安装。至2014年7月31日,该生产线尚处于建造过程中,预计于2015年12月31日达到预定用途。
⑧7月31日,A公司发行的股票的公允价值为每股7美元。当日的市场汇率为1美元=6.34元人民币。
要求:
(1)编制甲公司上述业务①~⑦相关的会计分录。
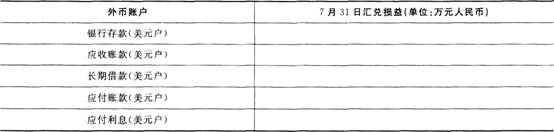
(2)填列下表,甲公司2014年7月31日外币账户发生的汇兑损益(请将汇兑损益金额填入给定的表格中,汇兑收益以“+”表示,汇兑损失以“一”表示),并编制汇兑损益相关的会计分录。

(3)计算交易性金融资产2014年7月31日应确认的公允价值变动损益并编制相关会计分录。
(4)计算2014年7月份产生的汇兑损益及计入当期损益的汇兑损益。
(答案中金额单位用万元表示)
找试题 · 找答案 · 找资料 在线模考